Toutes les entreprises les connaissent, personne ne les aime : les factures fournisseurs. Un fournisseur en envoie une, quelqu'un la lit, la saisit et l'inscrit en comptabilité. C'est ce qu'on appelle comptabiliser. Jour après jour, de l'entreprise de peinture au grand groupe.
Aujourd'hui, une IA peut s'en charger. Un programme semblable à ChatGPT lit une facture en trois secondes environ. Il faut à une personne près de trois minutes. C'est 60 fois plus rapide. Pour moi, c'est un vrai progrès.
Mais la vitesse ne fait pas tout. Vous connaissez ce GPS qui calcule l'itinéraire en une seconde, a presque toujours raison, puis vous envoie avec une parfaite assurance dans un sens unique ? Et à contresens ?
Imaginons 100 factures sur le bureau. L'IA comptabilise chacune en trois secondes. Au bout de cinq minutes, la pile a disparu. Mais la facture 37 pose problème. Le montant et le fournisseur sont justes. Seulement, la prestation date de l'an dernier et relève de l'exercice précédent, et le traitement de la TVA n'est pas clair. L'IA l'a comptabilisée quand même. Plausible, mais faux.
Qui s'en aperçoit ? Et combien cela coûte-t-il, jusqu'à ce que quelqu'un s'en aperçoive ?
C'est là que cela devient intéressant. La question n'est pas de savoir à quelle vitesse une IA comptabilise, mais ce qui se passe quand elle se trompe. Nul besoin de connaissances comptables pour cela. Un simple calcul montre ce qui compte.
La routine disparaît. Les exceptions restent.
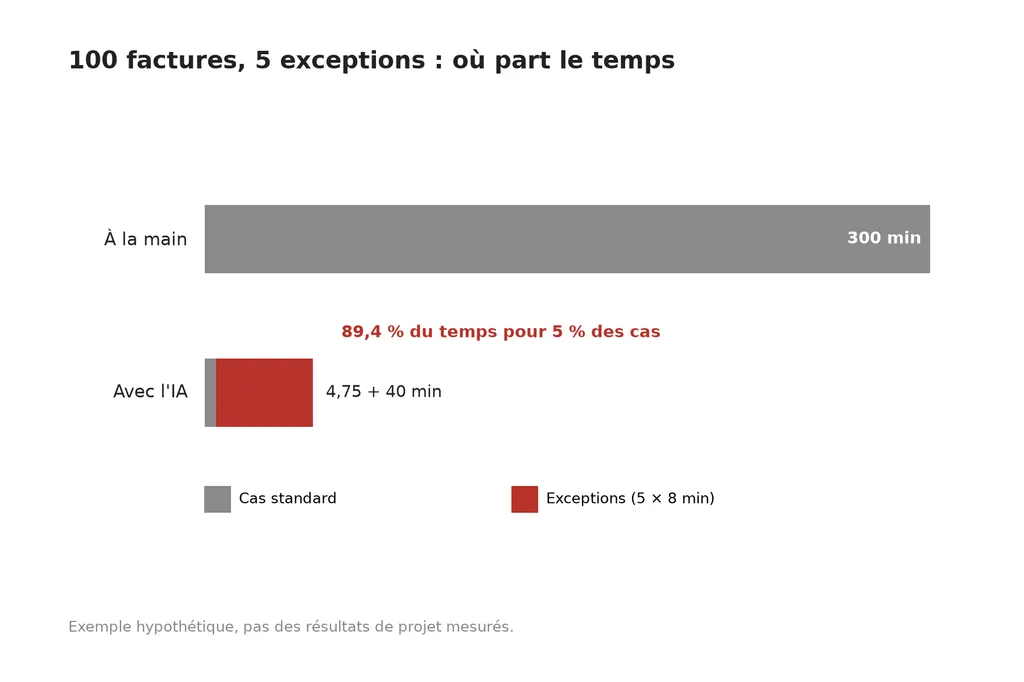
Un montant se lit. Un compte se propose. Le plus difficile commence quand les pièces sont incomplètes, qu'une prestation relève d'une autre période ou qu'un justificatif arrive deux fois. C'est dans ces cas-là qu'on voit si l'automatisation épargne du travail, ou si elle ne produit que de nouvelles corrections.
Un système ne doit donc pas seulement savoir comptabiliser. Il doit reconnaître quand il n'en sait pas assez.
Une facture en double, une TVA incertaine, un justificatif sans date de prestation : le cas standard est souvent simple. Un seul cas d'exception peut engloutir tout le temps gagné.
Ce n'est pas un argument contre l'automatisation. C'est un argument contre le mauvais étalon. Un temps de traitement réduit dit peu de chose de l'utilité réelle si l'on ne mesure pas aussi les reprises, les contrôles et les corrections ultérieures.
Le piège des 5 % : où part le travail ?
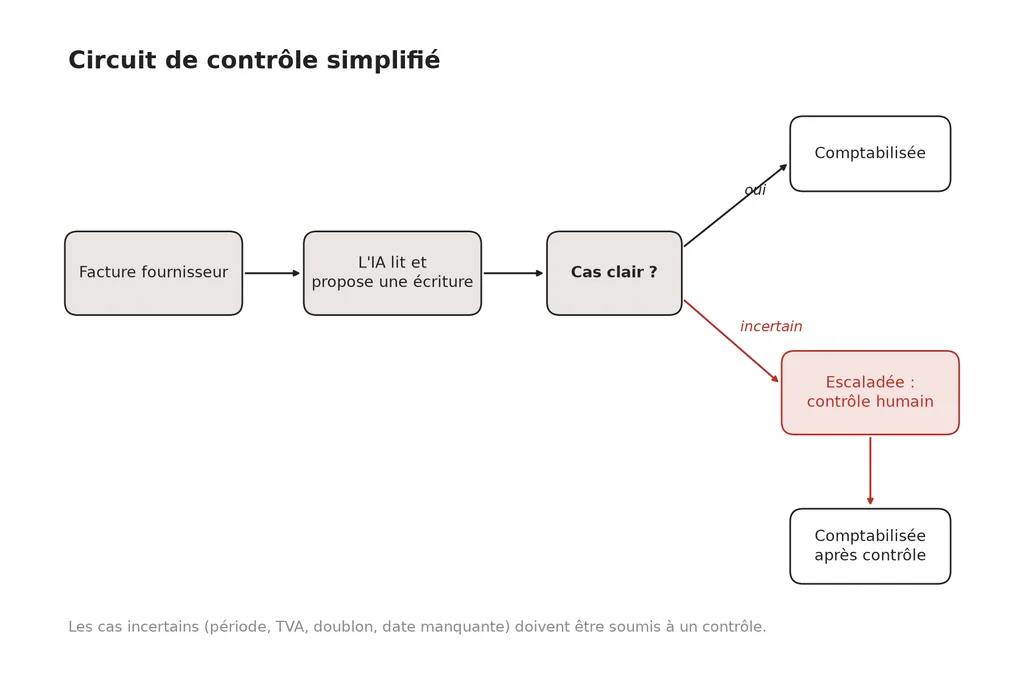
Prenons 100 factures fournisseurs. Une personne a besoin d'environ trois minutes par facture, l'IA de trois secondes. Pour un cas d'exception, nous comptons, à titre d'exemple, huit minutes de travail humain. Les cas standard passent sans contrôle supplémentaire.
Avec cinq exceptions, les 95 cas standard prennent ensemble 4 minutes et 45 secondes. Les cinq exceptions, elles, demandent 40 minutes de travail. Environ 89,4 % du temps de traitement se concentre ainsi sur à peine 5 % des cas.
Le gain demeure : à la main, il faudrait quelque 300 minutes, avec l'automatisation environ 45. Mais le levier décisif est le taux d'exception, c'est-à-dire la part des cas qu'une personne doit vérifier. Pas la vitesse par facture.
C'est un calcul hypothétique, pas une mesure. Il montre pourquoi le taux d'exception et le coût par écriture correctement bouclée comptent davantage que la durée d'un appel à l'IA.
Deux signaux du marché. Aucune prévision.
La facture numérique fait partie du quotidien : en 2025, quelque 93 millions de transactions eBill ont été traitées en Suisse (eBill est la facture numérique dans l'e-banking), et fin juin 2026, plus de quatre millions d'utilisateurs étaient inscrits (SIX, 27 août 2026).1 L'IA est aussi arrivée dans les établissements financiers : selon une enquête de l'Autorité fédérale de surveillance des marchés financiers FINMA publiée le 24 avril 2025 auprès d'environ 400 établissements surveillés, près de la moitié utilisent l'IA ou développent leurs premières applications.2 Ces deux chiffres montrent la diffusion, pas la qualité des contrôles. Ils ne disent rien non plus de l'usage de l'IA dans les fiduciaires, ces entreprises qui tiennent la comptabilité des autres.
En 2026, c'est une étape du travail. En 2035, cela pourrait transformer un métier.
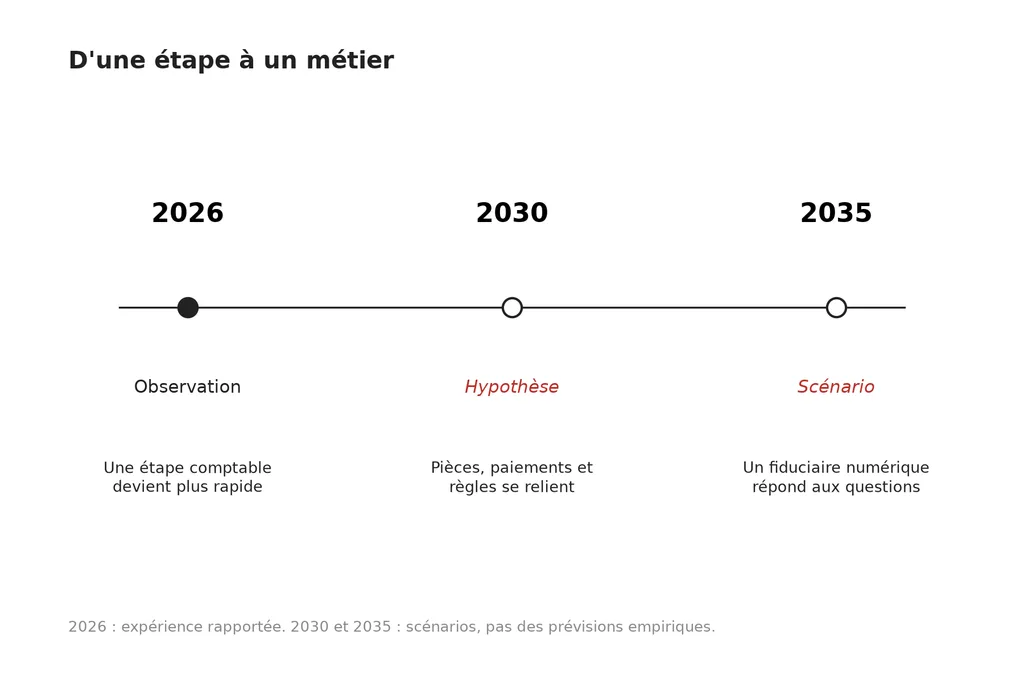
2026 : observation. Un processus comptable isolé devient plus rapide. Il faut mesurer à part si l'ensemble du déroulement gagne autant en productivité.
2030 : hypothèse. Justificatifs, paiements, règles de comptabilisation et demandes de précision se relient davantage. Des processus de bout en bout remplacent les automatisations isolées.
2035 : scénario. Un chef d'entreprise pourrait demander à son fiduciaire numérique s'il peut financer une nouvelle machine. Derrière, comptabilité, liquidités et créances ouvertes sont déjà reliées. Que ce fiduciaire prenne la forme d'un chat, d'une voix ou d'un avatar est secondaire. Ce ne serait que la surface.
Pour en faire un service fiable, il faut plus qu'une IA habile : des règles de comptabilisation documentées, une vérification d'identité, un accès aux données encadré, des limites claires aux décisions automatiques, un contrôle humain en cas de doute et des décisions traçables.
Les règles du Code des obligations sur la tenue et la conservation des livres s'appliquent aussi aux documents tenus sous forme électronique.3
Qui contrôle les livres quand l'IA les tient ?
L'avenir de la comptabilité n'appartient pas au système qui comptabilise le plus vite. Il appartient à celui dont on peut contrôler les résultats, preuves à l'appui.
Qui utilise l'IA en comptabilité ne devrait donc pas regarder les « secondes par facture ». Ce qui compte, c'est ceci : combien coûte une opération correctement bouclée et vérifiable, exceptions comprises ?
Votre prochaine étape : pour une tâche qui revient sans cesse, les factures fournisseurs par exemple, mesurez le taux d'exception et l'effort total par opération acceptée sur le plan professionnel. Alors seulement, vous saurez si l'automatisation vous soulage vraiment.
Méthode et transparence
Les valeurs de 180 et de trois secondes proviennent de l'expérience rapportée par l'auteur sur une étape de traitement délimitée. Il manque encore un échantillon documenté publiquement, un taux d'erreur, un contrôle a posteriori et un calcul des coûts d'exploitation. Le calcul des exceptions est hypothétique. Les années 2030 et 2035 désignent des scénarios, non des prévisions étayées. L'IA a été utilisée pour la conception et la rédaction ; la validation professionnelle relève de l'auteur.
Sources
Footnotes
-
SIX, 27 août 2026. eBill franchit le cap des quatre millions d'utilisateurs. Communiqué : plus de quatre millions d'utilisateurs inscrits fin juin 2026 ; environ 93 millions de transactions eBill en 2025. ↩
-
FINMA, 24 avril 2025. Enquête de la FINMA sur l'intelligence artificielle dans les établissements financiers suisses. Enquête auprès d'environ 400 établissements autorisés, menée de fin novembre 2024 à mi-janvier 2025 : environ 50 % utilisent l'IA ou développent leurs premières applications. ↩
-
Portail PME du SECO. Conservation électronique des livres comptables, renvoyant à l'art. 958f CO et à l'ordonnance concernant la tenue et la conservation des livres de comptes (Olico) : livres et pièces sont conservés dix ans et peuvent l'être sous forme électronique s'ils restent lisibles et conformes aux opérations. ↩