« Europe is definitely not growing and not creating a lot of wealth. Europe is rather using and consuming wealth. » — Sergio Ermotti, CNBC, 6 octobre 2026.1
En français : « L’Europe ne croît décidément pas et ne crée pas beaucoup de richesse. L’Europe utilise et consomme plutôt de la richesse. »
Certaines phrases provoquent parce qu’elles exagèrent.
D’autres provoquent parce qu’elles condensent une part inconfortable de vérité en très peu de mots.
La remarque de Sergio Ermotti relève plutôt de la seconde catégorie.
Le directeur général d’UBS expliquait pourquoi les États-Unis comptent tant pour un gestionnaire de fortune mondial. Environ 40 pour cent des millionnaires de la planète y vivent, a-t-il dit. UBS voit encore de la croissance aux États-Unis et en Asie. L’Europe, en revanche, ne crée guère de richesse nouvelle.12
Prise au pied de la lettre, la formule « l’Europe ne croît pas » va trop loin. L’Europe croît. Certaines économies européennes croissent même très bien. La Pologne en est l’un des contre-exemples les plus nets.
Mais sur le fond, l’argument résiste à l’examen.
L’Europe reste l’un des endroits les plus riches de la planète. Elle dispose d’un immense patrimoine privé accumulé, d’universités de rang mondial, de savoir-faire industriels, d’institutions qui fonctionnent, d’infrastructures avancées et de centaines de millions de personnes bien formées.
Pourtant, au cours des deux dernières décennies, une grande partie de l’Europe a eu de plus en plus de mal à transformer ces atouts en productivité, en entreprises capables de changer d’échelle, en investissements, en industries nouvelles et en richesse nouvelle.
C’est une autre forme de déclin.
Pas un effondrement.
Une dérive.
Et une dérive peut être plus dangereuse, parce qu’elle produit rarement ce moment de crise qui finit par obliger un système à changer.
L’Europe n’est pas pauvre. Elle est lente.
La première erreur, dans ce débat, consiste à confondre le niveau économique et l’élan économique.
L’Europe est toujours riche.
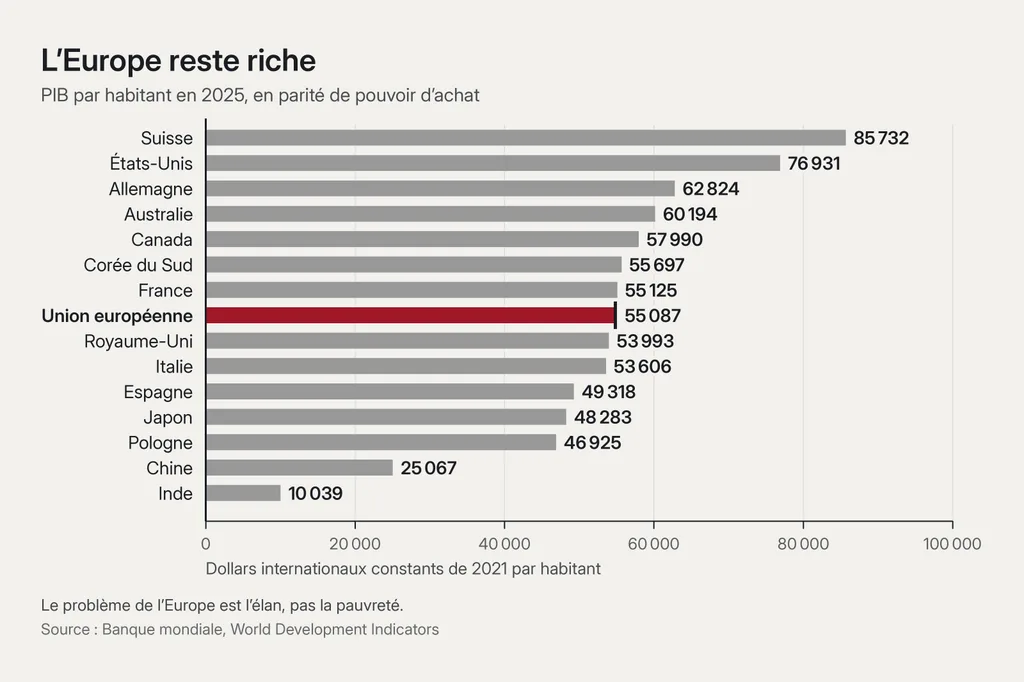
En parité de pouvoir d’achat, la Suisse a produit en 2025 environ 85 700 dollars de PIB par habitant. Les États-Unis se situaient autour de 76 900 dollars, l’Allemagne autour de 62 800 dollars. La France et l’UE dans son ensemble tournaient autour de 55 100 dollars. La Chine se situait à environ 25 100 dollars, l’Inde à environ 10 000 dollars.3
Ce n’est donc pas l’histoire d’un continent soudain devenu pauvre.
C’est l’histoire d’un continent riche dont le dynamisme relatif s’est affaibli.
Le bilan sur vingt ans est éclairant.
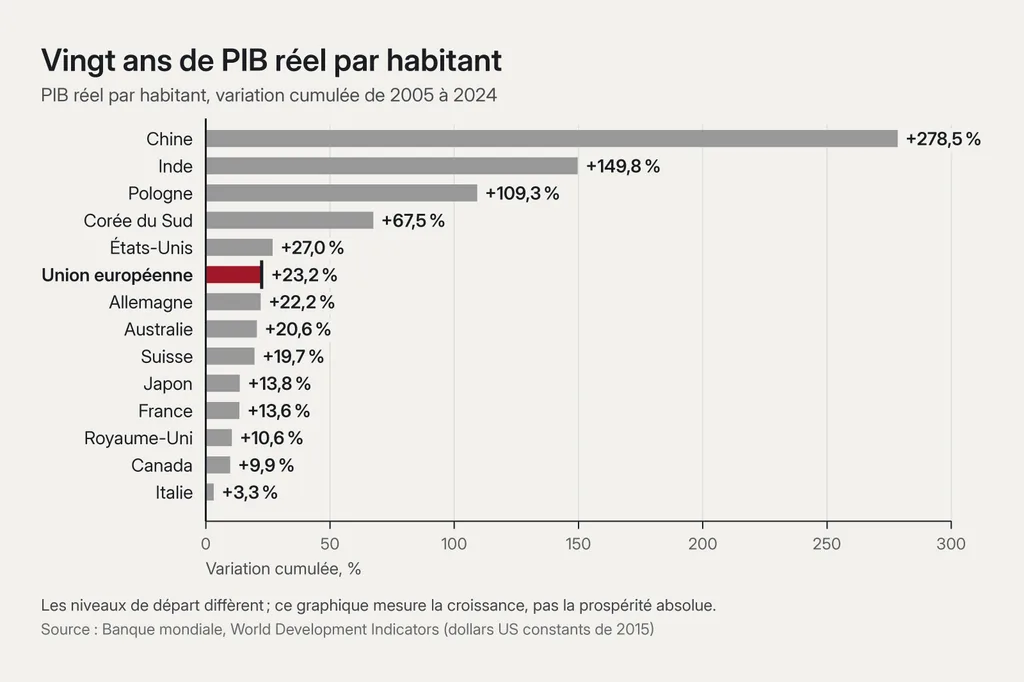
Entre 2005 et 2024, le PIB réel par habitant a augmenté d’environ 27 pour cent aux États-Unis. L’Union européenne a fait environ 23 pour cent, l’Allemagne environ 22 pour cent, la Suisse environ 20 pour cent.
Ces chiffres sont décevants plutôt que catastrophiques.
Le véritable signal d’alarme apparaît quand on regarde séparément les grandes économies d’Europe occidentale.
Sur la période, la France a enregistré une croissance du PIB réel par habitant d’environ 14 pour cent. Le Royaume-Uni, environ 11 pour cent. L’Italie n’a presque pas bougé : environ 3 pour cent en près de vingt ans.
Comparez maintenant avec la Pologne, où le PIB réel par habitant a plus que doublé.
Ou avec la Corée du Sud, où il a progressé d’environ deux tiers.
Ou avec l’Inde, où il a augmenté d’environ 150 pour cent.
Ou avec la Chine, où il a presque quadruplé.4
Ces pays partaient de niveaux différents. Le rattrapage compte. Aucune comparaison sérieuse ne devrait prétendre le contraire.
Mais le rattrapage n’explique pas pourquoi certaines économies matures continuent de faire fructifier leur productivité et leurs investissements mieux que d’autres.
Il n’explique pas non plus pourquoi l’Italie a pratiquement perdu une génération économique.
La bonne question n’est donc pas :
Pourquoi l’Europe ne peut-elle pas croître ?
Elle le peut, à l’évidence.
La bonne question est :
Pourquoi tant d’économies européennes parmi les plus riches et les plus solides sur le plan institutionnel sont-elles devenues si mauvaises pour produire de la croissance ?
Pourquoi le moment choisi par Ermotti compte
Le problème ne concerne pas seulement le passé.
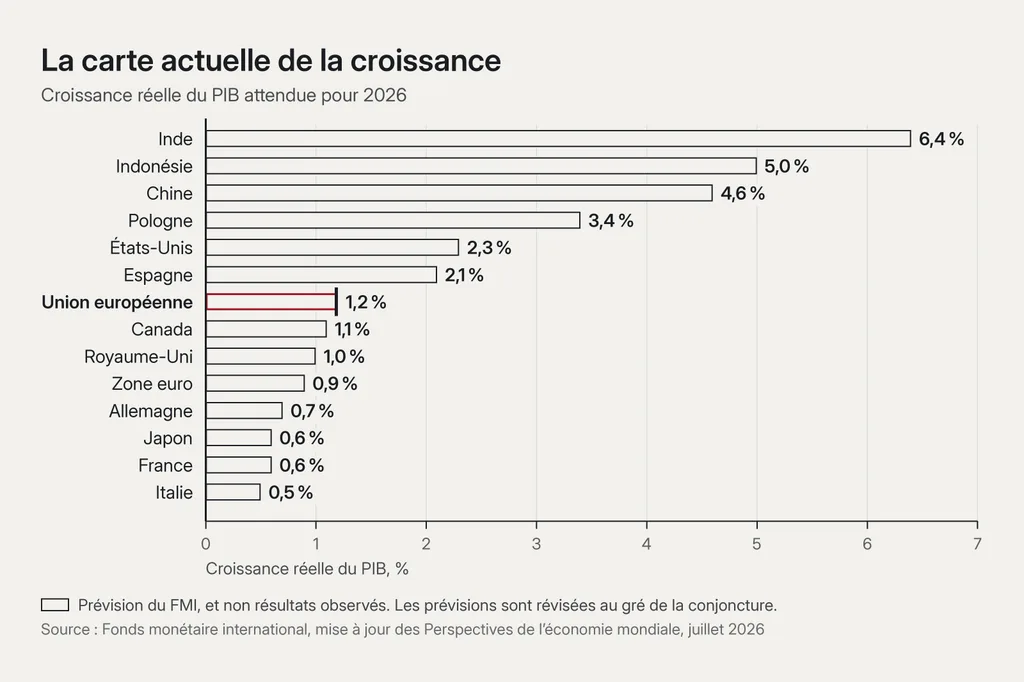
Les perspectives du FMI de juillet 2026 prévoient une croissance réelle d’environ 2,3 pour cent aux États-Unis, de 4,6 pour cent en Chine et de 6,4 pour cent en Inde.
Pour la zone euro, la prévision est d’environ 0,9 pour cent.
L’Allemagne : 0,7 pour cent.
La France : 0,6 pour cent.
L’Italie : 0,5 pour cent.5
La Pologne et l’Espagne compliquent, là encore, le récit simpliste d’une « Europe qui ne croît pas ». On attend d’elles des résultats nettement meilleurs.
C’est important.
L’Europe n’est pas une seule économie, et les choix politiques font encore la différence.
Pour une banque comme UBS, la conclusion d’Ermotti reste pourtant rationnelle.
Un gestionnaire de fortune ne se demande pas seulement où se trouve déjà la richesse.
Il se demande où la richesse de demain a le plus de chances de naître.
Voilà pourquoi les États-Unis comptent.
Voilà pourquoi l’Asie compte.
Et voilà pourquoi le problème européen dépasse quelques chiffres de PIB décevants.
Le vrai signal d’alarme, c’est la productivité
La croissance peut venir de la démographie.
Elle peut venir d’un plus grand nombre d’heures travaillées.
Elle peut venir d’une expansion budgétaire.
Mais une hausse durable du niveau de vie dépend en fin de compte largement de la productivité : produire plus de valeur avec la même quantité de travail et de capital.
C’est là que la position de l’Europe devient beaucoup plus difficile à balayer d’un revers de main.
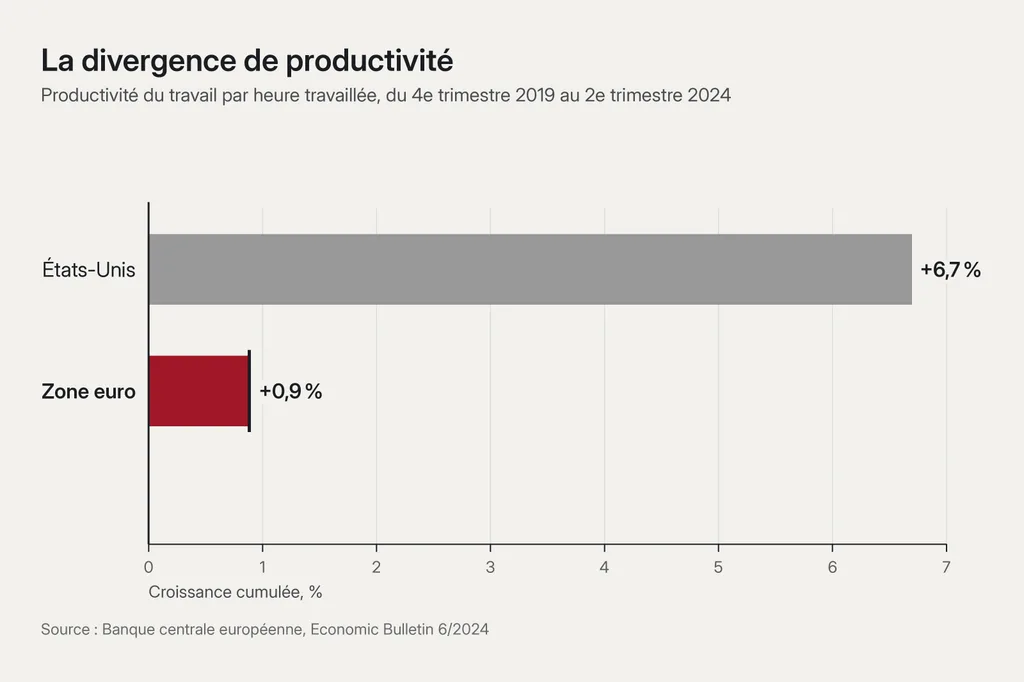
Entre le quatrième trimestre 2019 et le deuxième trimestre 2024, la productivité du travail par heure travaillée n’a progressé que de 0,9 pour cent dans la zone euro.
Aux États-Unis, elle a progressé de 6,7 pour cent.6
Les chiffres de plus long terme vont dans le même sens.
L’OCDE indique que la productivité du travail américaine a encore gagné 2,2 pour cent en 2024. Celle de l’UE n’a progressé que de 0,2 pour cent, après un recul de 0,9 pour cent l’année précédente.
Mesurée en parité de pouvoir d’achat constante, la productivité moyenne du travail dans l’UE n’atteignait en 2024 qu’environ les trois quarts du niveau américain.7
Ce n’est pas une curiosité comptable.
La productivité finit par se voir partout :
dans les salaires,
dans les marges des entreprises,
dans les recettes fiscales,
dans le financement des retraites,
dans les budgets de défense,
dans la capacité à financer la santé,
et dans la marge de manœuvre politique dont dispose une société pour résoudre de nouveaux problèmes.
Un pays peut redistribuer la richesse.
Il ne peut pas redistribuer une productivité qui n’existe pas.
La machine à investir est grippée
L’Europe ne manque pas d’épargne.
Ce qui lui manque, c’est un mécanisme aussi efficace pour transformer cette épargne en risque productif.
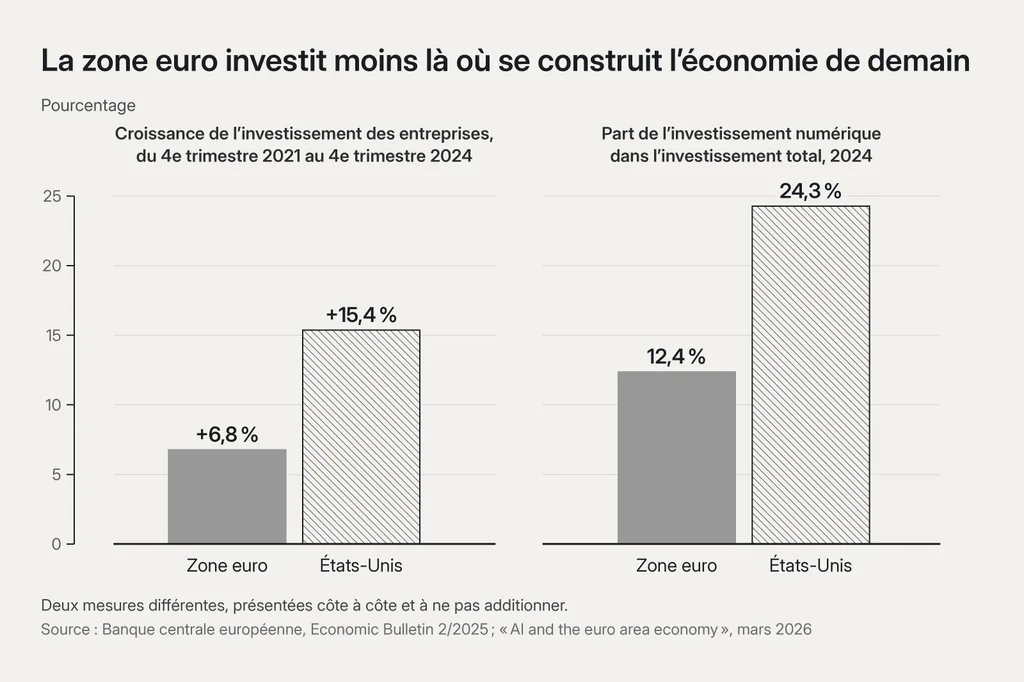
Entre le quatrième trimestre 2021 et le quatrième trimestre 2024, l’investissement des entreprises a augmenté d’environ 15,4 pour cent aux États-Unis.
La zone euro en est restée à 6,8 pour cent.8
L’écart devient encore plus frappant à mesure que l’investissement se rapproche des technologies susceptibles de définir le prochain cycle économique.
En 2024, l’investissement numérique représentait environ 12,4 pour cent de l’investissement total dans la zone euro.
Aux États-Unis, il en représentait 24,3 pour cent.
Pour 2025, la BCE estimait que l’écart s’était encore creusé : environ 13 pour cent contre 27,3 pour cent.9
Tout cela se produit au moment où l’intelligence artificielle cesse d’être une fonction logicielle pour devenir une infrastructure économique.
Centres de données.
Puissance de calcul.
Production d’électricité.
Capacité des réseaux.
Interconnexion.
Puces.
Robotique.
Automatisation.
Processus métier conçus d’emblée autour de l’IA.
Si les gains de productivité de la prochaine décennie se concentrent dans ces systèmes, l’Europe prend le départ avec une intensité d’investissement structurellement plus faible.
Ce n’est pas une prédiction d’échec.
C’est un désavantage mesurable.
Et puis il y a le capital-risque
La Banque centrale européenne estime la taille totale des fonds de capital-risque établis aux États-Unis à environ 930 milliards d’euros.
Fonds établis dans l’UE : environ 150 milliards d’euros.
À peu près six contre un.10
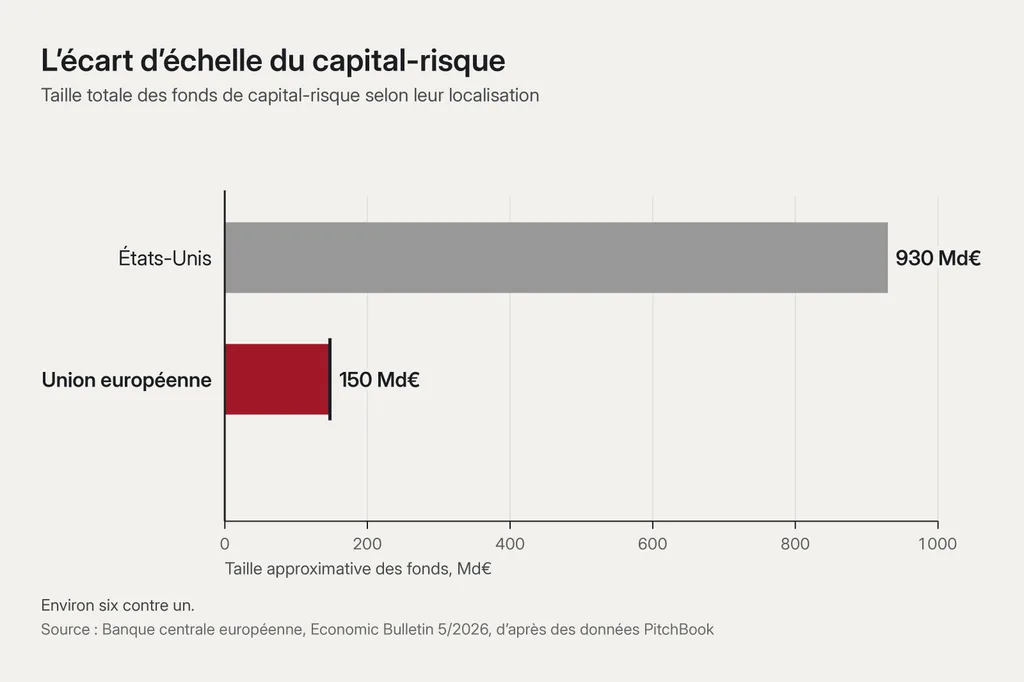
C’est l’un des exemples les plus clairs du problème européen.
Les universités européennes produisent de la recherche.
Les ingénieurs européens construisent d’excellentes technologies.
Les fondateurs européens créent des entreprises.
Les ménages européens épargnent des sommes considérables.
Puis, trop souvent, le financement nécessaire pour faire grandir ces entreprises se trouve ailleurs.
La BCE cite parmi les causes importantes les lacunes du financement des stades avancés, une base d’investisseurs institutionnels plus étroite et des marchés de capitaux transfrontaliers fragmentés.10
L’Europe réussit ainsi un tour de force économique étonnant :
elle produit des talents et de l’épargne, et laisse pourtant une part disproportionnée des intérêts composés se former ailleurs.
Les entreprises européennes nous disent elles-mêmes ce qui se passe
La Banque européenne d’investissement interroge environ 13 000 entreprises dans toute l’UE, avec un échantillon de comparaison aux États-Unis.
Dans son enquête 2024, seules 26 pour cent des entreprises de l’UE prévoyaient d’augmenter leurs capacités au cours des trois années suivantes.
Aux États-Unis, elles étaient 47 pour cent.11
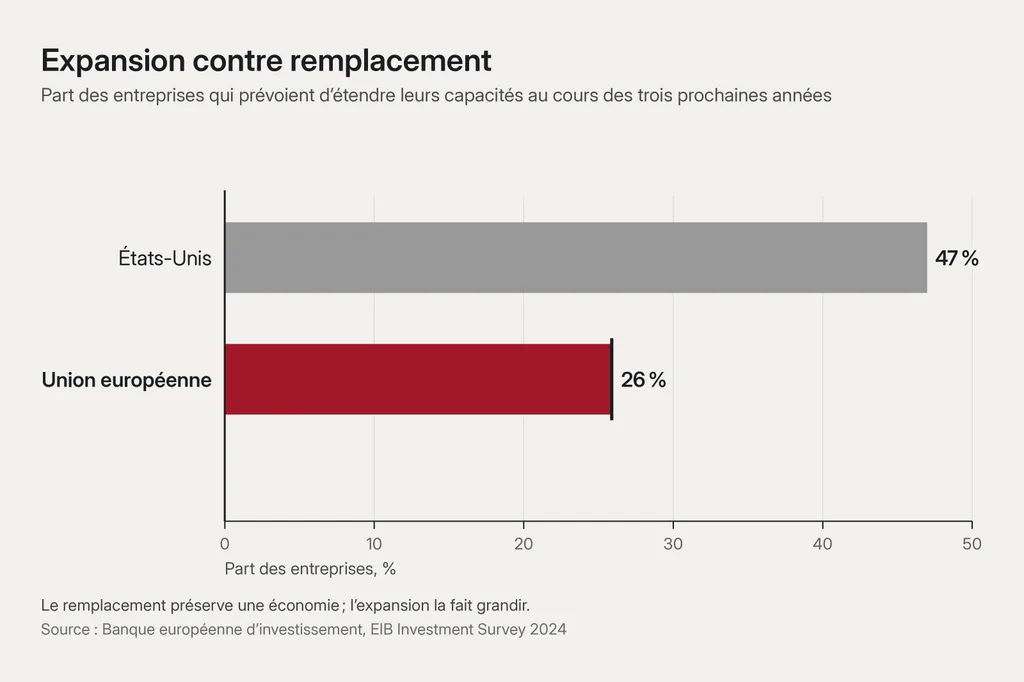
Cet écart mérite plus d’attention qu’il n’en reçoit.
L’investissement de remplacement préserve une économie.
L’investissement d’expansion la fait grandir.
L’un maintient en marche l’usine d’hier.
L’autre construit l’usine suivante.
L’un protège les capacités.
L’autre en crée.
Il est difficile de bâtir un continent dynamique si les entreprises privilégient de plus en plus le remplacement plutôt que l’expansion.
L’énergie a fait d’un problème structurel un problème industriel
Le désavantage énergétique de l’industrie européenne n’a plus rien de marginal.
L’Agence internationale de l’énergie estime qu’en 2024, les prix de l’électricité pour les industries grandes consommatrices d’énergie de l’UE restaient environ deux fois plus élevés qu’aux États-Unis et supérieurs d’environ 50 pour cent à ceux de la Chine.
Ils dépassaient encore d’environ 65 pour cent leur niveau de 2019.12
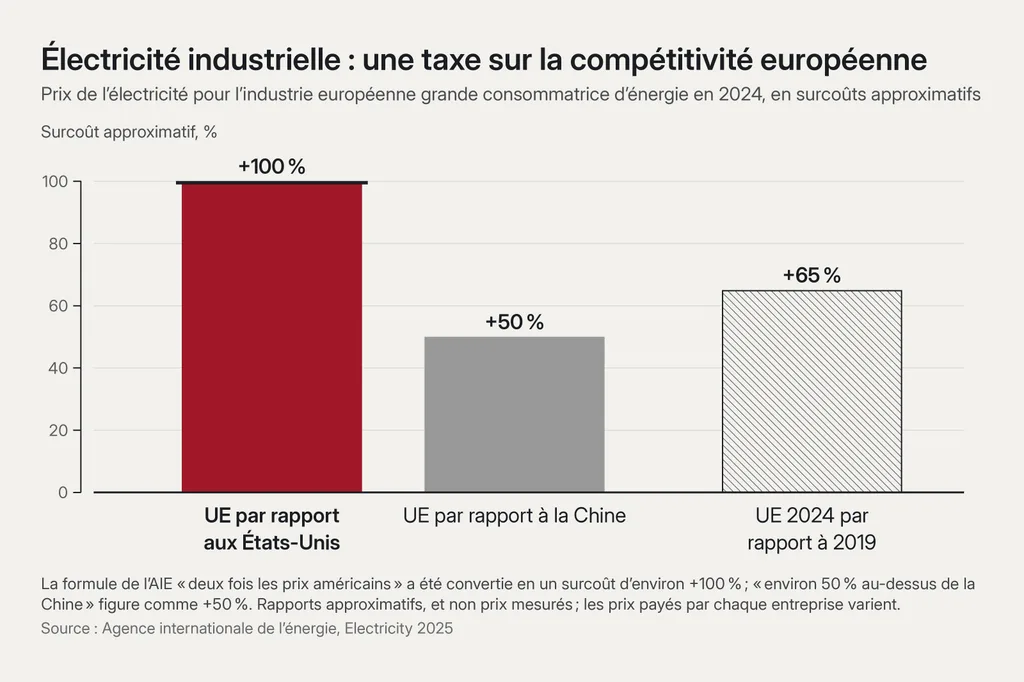
Pour les éditeurs de logiciels, cela compte indirectement.
Pour la chimie, la métallurgie, le verre, la fabrication de pointe, les batteries, les centres de données et les grands procédés industriels, cela peut décider si un investissement a seulement un sens économique.
La BEI a constaté que 46 pour cent des entreprises de l’UE considéraient les coûts de l’énergie comme un obstacle majeur à l’investissement.11
L’Europe fait donc face à une combinaison désagréable :
un investissement plus lent,
des coûts énergétiques plus élevés,
une croissance de la productivité plus faible,
et un besoin de plus en plus pressant de dépenser davantage pour la défense, les infrastructures, le vieillissement et la transition énergétique.
L’arithmétique démographique devient brutale
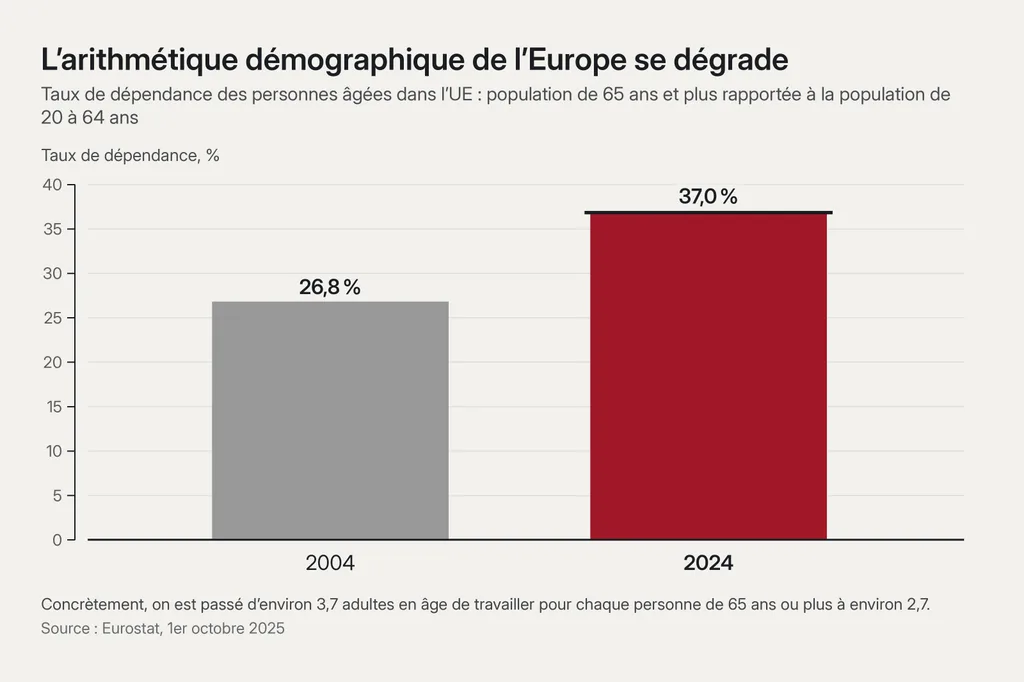
Le taux de dépendance des personnes âgées dans l’UE est passé de 26,8 pour cent en 2004 à 37,0 pour cent en 2024.
En langage courant : l’Europe est passée d’environ 3,7 adultes en âge de travailler pour chaque personne de 65 ans ou plus à environ 2,7.13
Ce n’est pas un argument contre les personnes âgées.
C’est de l’arithmétique.
Les retraites et la santé sont financées par une combinaison de travailleurs actuels, de capital accumulé et d’emprunt public.
Quand le nombre de retraités augmente par rapport à la population en âge de travailler, chacun de ces mécanismes subit davantage de pression.
La croissance de la productivité en devient plus importante, pas moins.
Or l’Europe vieillit au moment même où sa productivité déçoit.
C’est ici que l’argument générationnel devient réel – mais il doit rester précis
Ce problème comporte une dimension générationnelle légitime.
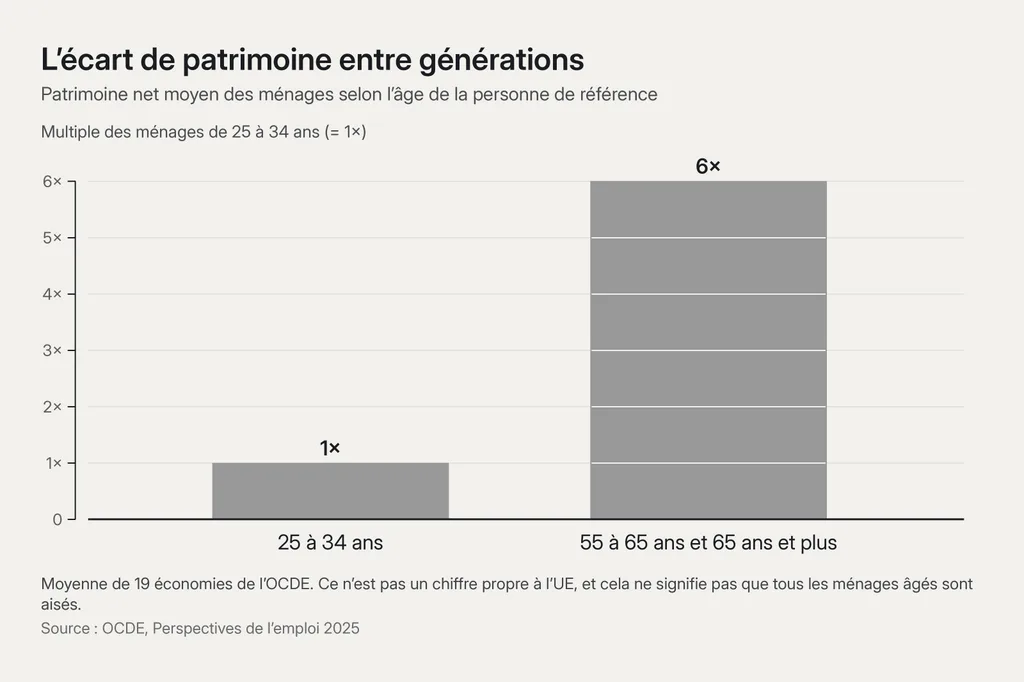
Dans 19 économies de l’OCDE, les ménages dont la personne de référence a entre 55 et 65 ans, ou 65 ans et plus, possèdent en moyenne environ six fois le patrimoine net des ménages dont la personne de référence a entre 25 et 34 ans.
L’OCDE relève aussi des indices montrant que l’écart de patrimoine entre générations s’est creusé au fil du temps dans la plupart des pays pour lesquels on dispose de longues comparaisons historiques.14
Cela a des conséquences politiques.
Les citoyens plus âgés sont plus souvent propriétaires de leur logement.
Ils sont plus exposés à la valeur des actifs.
Ils dépendent davantage des systèmes de retraite et de santé.
Ils ont en général davantage de patrimoine à protéger.
Les plus jeunes dépendent davantage des salaires, de l’offre de logements, de la mobilité économique et de la croissance future.
Ces intérêts ne s’opposent pas automatiquement.
Mais ils ne sont pas identiques non plus.
Et les démocraties vieillissantes donnent inévitablement plus de poids électoral aux préférences des électeurs âgés.
Il est donc tout à fait raisonnable de se demander si l’économie politique européenne s’est de plus en plus organisée autour de la protection des actifs et des droits acquis, plutôt que de chercher à maximiser la construction, la création d’entreprises, la mobilité du travail et l’investissement productif.
Ce que les données ne prouvent pas, c’est l’existence d’une conspiration délibérée d’une « élite boomer » cherchant à faire tenir le système jusqu’à sa propre disparition.
Une telle affirmation exigerait des preuves d’intention que les données macroéconomiques ne peuvent pas fournir.
Heureusement, nul besoin de conspiration.
Les incitations suffisent à elles seules pour qu’un système produise des résultats destructeurs.
Un propriétaire vote contre de nouveaux logements, parce que la rareté soutient la valeur de sa maison.
Une entreprise établie soutient des règles qui dressent des barrières devant de nouveaux concurrents.
Un gouvernement protège les promesses de retraite, parce que les réduire est électoralement toxique.
Un régulateur ajoute une couche de procédure, parce que le coût politique d’une occasion manquée invisible est plus faible que celui d’un seul échec visible.
Une banque finance des garanties éprouvées, parce que c’est plus sûr que de financer une innovation incertaine.
Prise isolément, chaque décision peut être rationnelle.
Ensemble, elles peuvent engendrer la stagnation.
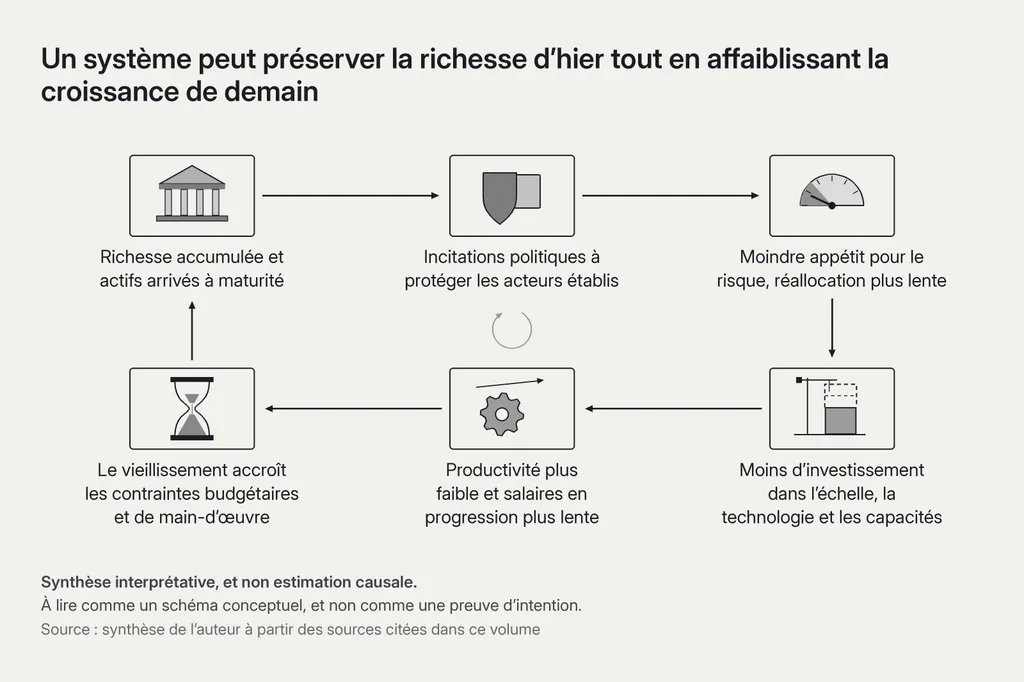
C’est une accusation plus sérieuse que l’égoïsme d’une génération.
Parce qu’elle décrit un système qui peut continuer sans que personne ne choisisse consciemment le résultat final.
La migration n’entre confortablement dans aucun des deux récits politiques
Le débat européen sur la migration se réduit souvent à deux slogans.
Un camp présente la migration comme une nécessité économique.
L’autre comme la cause de la stagnation.
Aucun des deux ne suffit.
En 2024, 4,2 millions de personnes ont immigré dans l’UE depuis des pays hors UE, tandis que 1,5 million d’autres se sont déplacées entre États membres. Eurostat signale des exclusions méthodologiques dans le chiffre relatif aux pays hors UE, notamment pour le traitement de certains demandeurs d’asile et des personnes sous protection temporaire.15
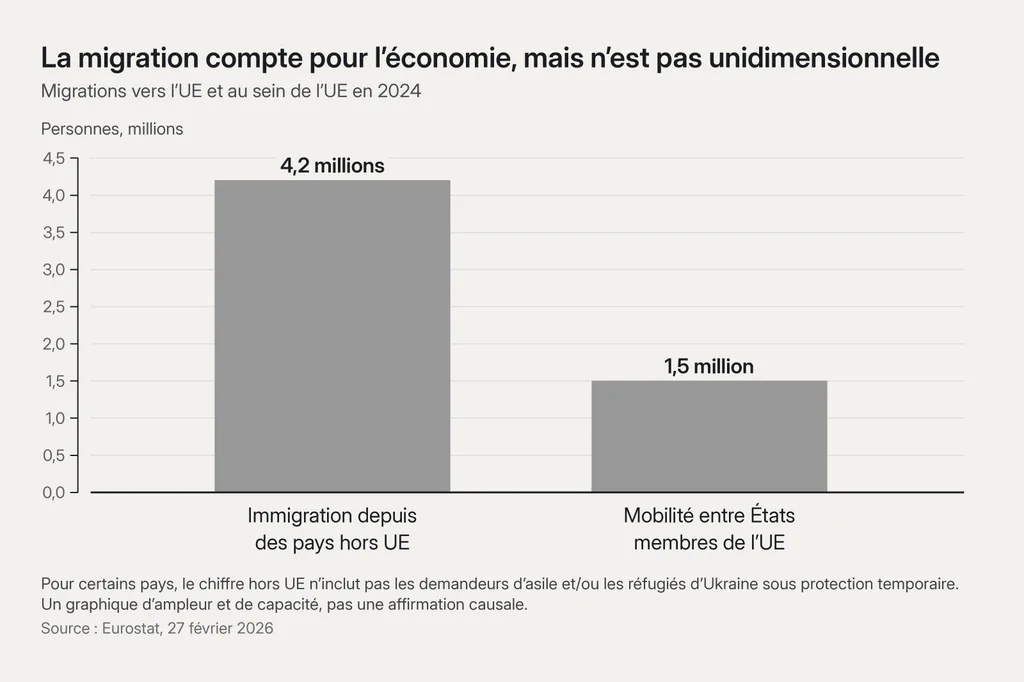
L’ampleur est économiquement significative.
Mais la migration peut accroître le PIB total sans améliorer automatiquement le PIB par habitant.
Elle peut augmenter l’offre de travail tout en augmentant la demande de logements, de transports, d’écoles et de soins.
Elle peut alléger la pression démographique tout en créant, localement, une pression sur les infrastructures.
Une étude du FMI estimait qu’environ deux tiers des emplois créés dans l’UE entre 2019 et 2023 avaient été occupés par des ressortissants de pays hors UE, alors que le chômage des citoyens de l’UE restait historiquement bas.
La même étude estimait qu’une migration plus forte que prévu pourrait relever la production potentielle de la zone euro d’environ 0,5 pour cent d’ici 2030.16
C’est la preuve d’un bénéfice économique.
Ce n’est pas la preuve que toute politique migratoire est optimale.
Les questions économiquement utiles sont plus précises :
Quelles compétences arrivent ?
À quelle vitesse sont-elles reconnues ?
Combien de migrants travaillent ?
Avec quelle productivité ?
Quelle est leur contribution fiscale sur l’ensemble de la vie ?
Combien de logements supplémentaires sont construits ?
À quelle vitesse les infrastructures s’étendent-elles ?
Qu’advient-il du PIB par habitant, et pas seulement du PIB total ?
Un gouvernement qui fait croître la population sans faire croître les capacités productives peut embellir le PIB des gros titres tout en aggravant la pénurie que vivent les citoyens.
Cette possibilité mérite d’être mesurée plutôt que livrée à l’idéologie.
L’Europe sait
Le plus accablant dans cette histoire, c’est peut-être que presque rien n’en est inconnu.
Le rapport de Mario Draghi sur la compétitivité concluait que l’UE aurait besoin de 750–800 milliards d’euros d’investissements supplémentaires chaque année pour atteindre ses objectifs existants en matière de compétitivité, de numérique, d’énergie et de sécurité.
C’est un chiffre extraordinaire.
Il suppose un effort d’investissement comparable à des niveaux que l’Europe n’a plus connus depuis les années 1960 et 1970.17
Le FMI a qualifié le problème européen de « policy drift », une dérive des politiques publiques.
Ses simulations montrent que, sans croissance plus forte, sans ajustement budgétaire et sans réformes, le ratio d’endettement du pays européen moyen pourrait atteindre environ 130 pour cent du PIB d’ici 2040.18
Le diagnostic existe.
Les rapports existent.
Les conférences existent.
Les notes de politique publique existent.
Ce qui manque, ce n’est pas la prise de conscience.
C’est l’exécution.
Le confort dangereux de la richesse accumulée
La richesse peut masquer longtemps la faiblesse.
Une famille qui a reçu un gros héritage peut mener grand train tout en entamant le capital.
Une entreprise peut protéger ses bénéfices pendant des années en sous-investissant.
Un pays peut préserver son niveau de vie en empruntant, en taxant la richesse accumulée, en important de la main-d’œuvre et en laissant ses infrastructures se dégrader assez lentement pour que personne ne s’en aperçoive.
Aucune de ces stratégies n’échoue immédiatement.
C’est précisément le problème.
Le déclin est politiquement plus facile à tolérer quand il est graduel.
Les routes fonctionnent encore.
Les universités sont toujours respectées.
Les hôpitaux fonctionnent toujours.
Les vieilles entreprises existent encore.
Les maisons valent plus que jamais.
La pension tombe chaque mois.
Il n’y a pas de jour où la société reçoit une notification disant :
Vous avez cessé de construire l’avenir.
À la place, les jeunes familles constatent qu’elles ne peuvent pas acheter de logement.
Les fondateurs découvrent que le capital de croissance se trouve en Amérique.
Les industriels installent leur prochaine usine là où l’énergie est moins chère.
Les chercheurs partent vers des laboratoires mieux financés.
Les éditeurs de logiciels vendent plus tôt, parce que le marché domestique est fragmenté.
Les gouvernements découvrent que chaque budget est déjà engagé.
Et un jour, un banquier dit à la télévision que l’Europe consomme la richesse au lieu de la créer.
La phrase paraît offensante.
Puis quelqu’un vérifie les chiffres.
La Pologne est l’objection la plus importante
Tout argument sérieux sur la stagnation européenne doit se confronter à la Pologne.
Parce que la Pologne montre que la géographie n’est pas un destin.
Son PIB réel par habitant a plus que doublé entre 2005 et 2024.4
Les raisons sont évidentes : convergence, intégration européenne, afflux de capitaux, revenu de départ plus faible et stade de développement différent.
Mais cela ne rend pas l’exemple moins précieux.
Cela le rend plus précieux.
L’Europe abrite des environnements économiques capables d’un rattrapage, d’investissements et d’une croissance de la productivité substantiels.
Les performances récentes de l’Espagne remettent elles aussi en question le récit d’un déclin européen uniforme.
La conclusion juste ne peut donc pas être :
L’Europe ne peut pas croître.
Elle doit être :
L’Europe a laissé trop d’économies matures s’installer dans des structures qui rendent une croissance digne de ce nom inutilement difficile.
Cela signifie que le problème peut être changé.
Ce que l’Europe devrait choisir
Les remèdes n’ont rien de mystérieux.
L’Europe a besoin d’une énergie abondante.
Elle a besoin de réseaux et de capacités de production capables de soutenir l’électrification, la production industrielle et le calcul.
Elle a besoin de construire des logements à une échelle qui permette de s’installer dans les villes productives sans y laisser la moitié de son revenu.
Elle a besoin d’un marché des capitaux capable de financer une entreprise européenne du premier tour de table jusqu’à l’échelle mondiale.
Elle a besoin d’un véritable marché unique des services et du numérique, et non de vingt-sept marchés voisins aux frictions qui se superposent.
Elle a besoin de marchés publics qui créent des débouchés pour la technologie européenne plutôt que de la paperasse pour les fournisseurs européens.
Elle a besoin d’une politique d’immigration pensée pour l’intégration économique et la capacité de l’État, plutôt que pour les slogans.
Elle a besoin de systèmes de retraite et de finances publiques qui tiennent compte de la réalité démographique.
Elle doit récompenser l’investissement productif davantage que la rareté.
Et elle doit cesser de traiter chaque tentative de construire du neuf comme un risque, tout en traitant la stagnation comme l’option sûre.
Car la stagnation n’est pas sûre.
Elle reporte simplement le risque sur l’avenir.
Ermotti avait presque raison
L’Europe croît.
Ce point compte.
La précision compte.
Mais son observation de fond est difficile à écarter.
Les États-Unis sont devenus extraordinairement efficaces pour transformer le capital, le talent, la technologie et l’échelle en richesse nouvelle.
De grandes parties de l’Asie continuent de croître rapidement.
L’Europe reste assez riche pour masquer sa détérioration relative.
Pour l’instant.
Le danger n’est pas que l’Europe se réveille demain en découvrant qu’elle est devenue pauvre.
Le danger, c’est qu’elle se réveille dans vingt ans et découvre que la richesse qu’elle a passé des décennies à protéger avait été créée par une économie qu’elle ne sait plus bâtir.
L’Europe n’a pas besoin de devenir l’Amérique.
Elle n’a pas besoin de renoncer à la protection sociale.
Elle n’a pas besoin de sacrifier ses institutions, les droits des travailleurs ou la qualité de vie au nom d’un chiffre de croissance trimestriel.
Mais un modèle social ne peut distribuer que ce qu’une économie produit.
Et une civilisation qui veut choisir son avenir doit rester capable de le construire.
L’Europe n’est pas pauvre.
L’Europe vit sur ses acquis d’hier.
La question est de savoir quelle part de demain nous sommes prêts à dépenser avant de changer de cap.
Sources
Footnotes
-
CNBC, Squawk on the Street. Entretien avec Sergio Ermotti, 6 octobre 2026. Formulation selon l’index de transcription de l’émission : 10am Hour: UBS CEO on US growth, Russia plague risks, nuclear power deal. Dépêche AWP sur le même entretien : UBS-Chef Ermotti: Müssen in den USA vertreten sein. Consulté le 7 octobre 2026. ↩ ↩2
-
AWP, via cash. UBS-Chef Ermotti: Müssen in den USA vertreten sein. 6 octobre 2026. Également publié par finanzen.ch : UBS-Chef Ermotti: Müssen in den USA vertreten sein. Consulté le 7 octobre 2026. ↩
-
Banque mondiale, World Development Indicators. GDP per capita, PPP (constant 2021 international $), NY.GDP.PCAP.PP.KD. Valeurs 2025, arrondies. Consulté le 7 octobre 2026. ↩
-
Banque mondiale, World Development Indicators. GDP per capita (constant 2015 US$), NY.GDP.PCAP.KD. Variation cumulée calculée comme (valeur 2024 ÷ valeur 2005 − 1) × 100. Mesure la croissance réelle de chaque économie, pas un classement des niveaux de vie entre pays. Consulté le 7 octobre 2026. ↩ ↩2
-
Fonds monétaire international. World Economic Outlook Update, July 2026: Global Economy in Crosscurrents of War and Technology. Juillet 2026. Détail par pays : Allemagne, France, Italie, consultation au titre de l’article IV 2026, zone euro, consultation 2026. Prévisions, et non résultats observés. Consulté le 7 octobre 2026. ↩
-
Banque centrale européenne, Economic Bulletin Issue 6/2024. Labour productivity growth in the euro area and the United States: short and long-term developments. Du quatrième trimestre 2019 au deuxième trimestre 2024, par heure travaillée. Consulté le 7 octobre 2026. ↩
-
OCDE. OECD Compendium of Productivity Indicators 2026 ; chapitre Productivity growth in a challenging global environment. Niveaux comparés en parité de pouvoir d’achat constante de 2020. Consulté le 7 octobre 2026. ↩
-
Banque centrale européenne, Economic Bulletin Issue 2/2025. Business investment: why is the euro area lagging behind the United States?. Du quatrième trimestre 2021 au quatrième trimestre 2024. Les indicateurs d’investissement excluent certaines composantes volatiles, dont les produits de la propriété intellectuelle irlandais dans la mesure de la zone euro. Consulté le 7 octobre 2026. ↩
-
Banque centrale européenne. AI and the euro area economy. 23 mars 2026. Part de l’investissement numérique dans l’investissement total, 2024 et 2025. Consulté le 7 octobre 2026. ↩
-
Banque centrale européenne, Economic Bulletin Issue 5/2026. Europe’s venture capital gap and the financing of high-growth firms. D’après des données PitchBook sur les fonds de capital-risque ayant participé à au moins une opération entre 2015 et 2025. Consulté le 7 octobre 2026. ↩ ↩2
-
Banque européenne d’investissement. EIB Investment Survey 2024 ; synthèse pour l’UE. Consulté le 7 octobre 2026. ↩ ↩2
-
Agence internationale de l’énergie. Electricity 2025 — Demand ; Electricity Mid-Year Update 2025 — Executive summary. Moyennes pour l’industrie grande consommatrice d’énergie ; les prix payés par chaque entreprise varient. Consulté le 7 octobre 2026. ↩
-
Eurostat. Old-age dependency growing across EU regions. 1er octobre 2025. Population de 65 ans et plus rapportée à la population de 20 à 64 ans. Consulté le 7 octobre 2026. ↩
-
OCDE. OECD Employment Outlook 2025, section 2.4.2. Moyenne de 19 économies de l’OCDE ; pas une mesure propre à l’UE. Consulté le 7 octobre 2026. ↩
-
Eurostat. Actualité Eurostat du 27 février 2026. Pour certains pays, le chiffre de 4,2 millions n’inclut pas les demandeurs d’asile et/ou les réfugiés d’Ukraine sous protection temporaire. Consulté le 7 octobre 2026. ↩
-
Fonds monétaire international, Working Paper. Migration into the EU: Stocktaking of Recent Developments and Macroeconomic Implications. Septembre 2024. Les Working Papers présentent l’analyse de leurs auteurs, pas nécessairement l’avis du Conseil d’administration ou de la direction du FMI. Consulté le 7 octobre 2026. ↩
-
Commission européenne. The Draghi report on EU competitiveness ; discours de présentation de Mario Draghi. Un besoin d’investissement estimé, et non une prévision de l’investissement effectif. Consulté le 7 octobre 2026. ↩
-
Fonds monétaire international. Regional Economic Outlook for Europe, October 2025 — Overcoming Europe’s Policy Drift: From Recognition to Action ; Europe’s Fiscal Squeeze: Tackling Rising Spending Pressures, 2026. Les 130 pour cent relèvent d’un scénario stylisé sans mesures correctrices, et non de la prévision de référence du FMI. Consulté le 7 octobre 2026. ↩