La place bancaire suisse se porte toujours remarquablement bien.
C’est justement pour cela que ce texte existe.
Le secteur gagne de l’argent, gère des fortunes considérables et profite encore de l’une des marques financières les plus solides au monde.
Mais le succès peut masquer très longtemps un déclin stratégique.
Surtout quand la clientèle ne bouge pas.
Surtout quand la réglementation freine.
Surtout quand l’hypothèque, le compte salaire, la prévoyance, l’infrastructure de paiement nationale et des décennies de confiance accumulée rendent le départ pénible.
On finit alors par croire une chose dangereuse :
que la relation client est solide parce que le produit l’est.
Or l’une ne découle pas de l’autre.
Les banques suisses parient que la confiance héritée, les obstacles réglementaires, l’inertie de la clientèle et l’infrastructure nationale protégeront la relation client plus longtemps qu’il ne leur en faudra pour se moderniser.
Et le risque pour l’économie nationale dépasse de loin la question de savoir si une fintech étrangère gagne des parts de marché.
La Suisse pourrait rester l’une des plus grandes places bancaires du monde tout en perdant, peu à peu, le produit bancaire lui-même.
Les avoirs resteraient ici.
Les bilans réglementés resteraient ici.
Les hypothèques resteraient ici.
Mais l’interface avec le client, l’innovation produit, la relation fondée sur les données financières, la fréquence des paiements et, à terme, la couche de décision pourraient partir ailleurs.
C’est la thèse de ce volume.
Une note sur la recherche
Ce volume est né d’un agacement.
Je le dis d’emblée, parce qu’un agacement ne prouve rien.
Plusieurs de mes hypothèses de départ ne sont pas sorties intactes de la recherche.
Les banques suisses proposent bel et bien des cartes virtuelles. Le multibanking pour les particuliers existe enfin. Plusieurs banques suisses conservent désormais directement des cryptomonnaies. Quant à TWINT, ce n’est pas un échec : c’est l’un des systèmes de paiement nationaux les plus réussis d’Europe.
Tant mieux.
Un argument qui mérite d’être publié doit résister aux corrections.
Les sources de ce volume sont arrêtées au 29 septembre 2026. Les fonctionnalités des produits reposent surtout sur la documentation des banques ; les comparaisons sectorielles sur Deloitte, la FINMA, SIX, les autorités fédérales et des données de la branche. Les avis sur les applications ne servent que d’indices anecdotiques, non d’étude représentative de la clientèle.
Revolut a demandé une licence bancaire. Elle ne l’a pas obtenue.
De même, les informations selon lesquelles UBS étudierait des rapprochements avec des banques étrangères ou reconsidérerait son siège en Suisse restent des informations de presse et des avertissements stratégiques. Aucun départ n’a été annoncé.
Ces précisions faites, ce qui reste de l’argument n’en est que plus solide.
La phrase qui a tout déclenché
Ce matin, j’ai vu passer sur LinkedIn un message de Christian Dreyer. Il renvoyait à un article de MoneyToday sur la volonté de Revolut de devenir une banque suisse.
Son idée tenait en peu de mots :
le jour où Revolut obtiendra les capacités locales que les clients suisses attendent encore de leur banque principale, l’essentiel de l’écart restant se refermera.
L’article de MoneyToday est plus nuancé. Revolut compte déjà plus de 1,3 million de clients en Suisse. Les banques établies gardent pourtant des atouts importants : TWINT d’abord, mais aussi le compte salaire, eBill, les hypothèques, la confiance et des relations clients profondément ancrées.1
La menace n’est donc pas forcément une fuite des dépôts suisses du jour au lendemain.
C’est la captation progressive de la vie financière quotidienne.
Toute la différence est là.
Car la question qui m’intéresse n’est pas :
Revolut va-t-elle détruire la banque suisse ?
Ce serait beaucoup trop simple.
La question est plutôt :
Quelle part de la force actuelle de la banque suisse tient à des produits que les clients choisiraient activement aujourd’hui, et quelle part tient à l’infrastructure, aux coûts de changement, à la réglementation, à l’histoire et à une confiance accumulée sur des générations ?
Tout cela a de la valeur.
Mais ce n’est pas la même chose.
Et la confiance héritée n’est pas un produit.
La Suisse sait faire de la banque
Il faut commencer par là.
L’idée selon laquelle la banque suisse serait déjà un cadavre économique en décomposition est absurde.
En 2025, les banques suisses ont dégagé ensemble un bénéfice net de CHF 73,8 milliards, un record historique. Le bénéfice du secteur a atteint CHF 20,6 milliards. Les avoirs sous gestion se sont élevés à CHF 9,73 billions, avant de dépasser CHF 10,1 billions au premier semestre 2026. La Suisse reste l’une des premières places mondiales de la gestion de fortune transfrontalière.2
C’est une force économique bien réelle.
Et c’est précisément ce qui rend la question technologique si intéressante.
Car une organisation peut être extraordinairement rentable tout en perdant, sur le plan stratégique, sa capacité d’agir.
Un bilan solide peut masquer très longtemps une exécution faible.
Une marque célèbre aussi.
L’inertie de la clientèle aussi.
Une hypothèque aussi.
Un compte salaire aussi.
L’infrastructure de paiement nationale aussi.
La réglementation aussi.
Et un immense stock d’avoirs existants aussi.
Le succès et la préparation à l’avenir ne se mesurent pas avec le même instrument.
Les chiffres du numérique dérangent
Pour son étude mondiale sur la maturité numérique des banques, Deloitte a examiné 349 banques dans 44 marchés, dont douze banques de détail suisses représentant plus de 80 % du marché suisse.3
Au lancement du classement, en 2018, la Suisse était cinquième.
En 2020, elle était dix-huitième.
En 2024, vingt-septième.
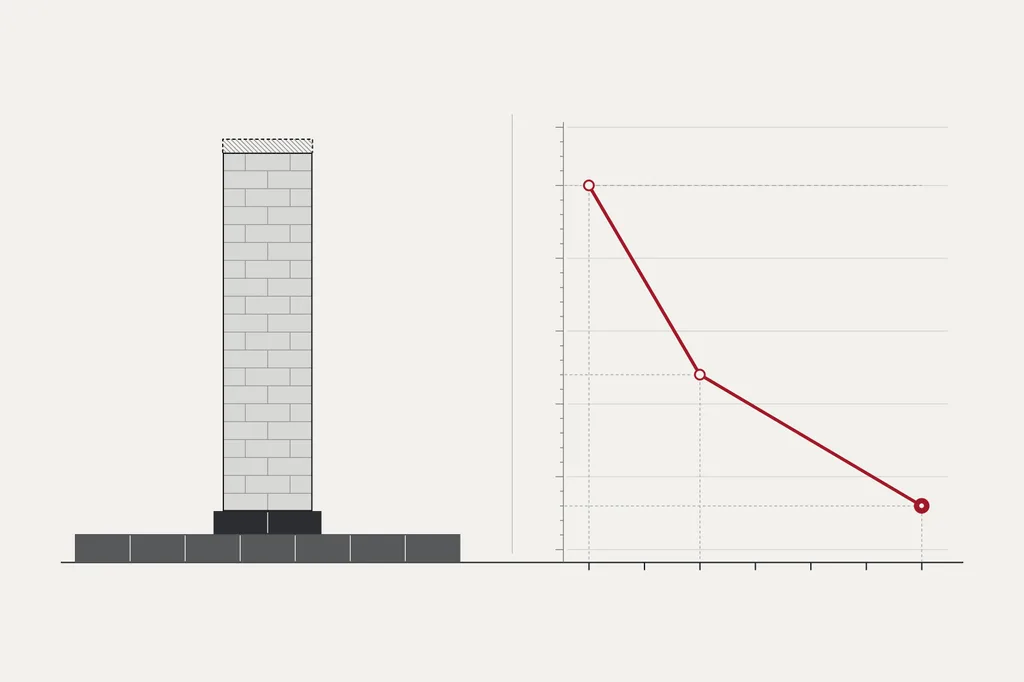
Sur l’indice de maturité de Deloitte, les banques suisses obtiennent 39 points, contre une moyenne mondiale de 41 et bien loin des champions du numérique, au-delà de 60.
Aucun établissement suisse n’a été classé Digital Champion.3
Pour l’un des pays les plus riches, les plus compétents techniquement et les plus importants financièrement du monde, le résultat a de quoi surprendre.
L’étude distincte de Deloitte sur l’expérience client, publiée en 2025, est tout aussi parlante.
Elle a interrogé 1250 clients de banques de détail et de banques privées en Suisse.4
Dans l’ensemble, ils étaient satisfaits de leur banque.
Mais cette satisfaction ne se transformait pas en enthousiasme.
Une seule banque de l’étude dépassait un Net Promoter Score de 50.
C’était une néobanque.
La meilleure banque traditionnelle obtenait 39.
La moins bonne, 11.
Deloitte a aussi constaté qu’aucune des banques suisses analysées ne proposait une ouverture de compte entièrement numérique de bout en bout, sans rupture de support ni de canal.4
Cela décrit sans doute mieux le problème que l’idée selon laquelle les Suisses détesteraient leurs banques.
Beaucoup ne les détestent pas.
Ils sont satisfaits.
Ils ont leurs habitudes.
Ils leur font confiance.
Et c’est peut-être là que se trouve le danger.
Une vieille technologie n’est pas forcément une mauvaise technologie
J’ai assez fréquenté les systèmes informatiques des banques suisses pour m’être fait une opinion tranchée sur ce qui se cache derrière certaines façades très soignées.
J’ai vu des systèmes dont l’architecture remonte à plusieurs décennies.
Des interfaces enveloppant d’autres interfaces.
Du middleware autour du middleware.
Des procédures manuelles qui compensent des frontières entre systèmes auxquelles personne ne veut toucher.
Des processus qui doivent leur survie moins à leur élégance qu’au simple fait qu’ils fonctionnent encore.
Mais une expérience personnelle n’est pas une enquête représentative de la branche.
Et il faut faire une autre distinction :
ancien ne veut pas dire mauvais.
Un système stable de vingt ans, qui fait son travail de façon fiable, que l’on comprend, que l’on entretient, que l’on teste et qui est bien isolé, peut être moins dangereux qu’une architecture distribuée à la mode que plus personne ne parvient à comprendre.
Le problème commence quand l’âge devient dépendance.
Quand personne ne sait ce qui cassera si l’on modifie un composant.
Quand le fournisseur ne le prend plus en charge.
Quand l’intégration avance plus lentement que le marché qui l’entoure.
Quand chaque nouveau produit exige un adaptateur de plus.
Quand moderniser l’expérience client revient à poser une interface de plus sur quelque chose que personne n’ose remplacer.
La FINMA range désormais explicitement les systèmes obsolètes et en fin de vie parmi les risques informatiques du secteur financier suisse. Dès 2024, elle avait documenté des attaques passant par des infrastructures dépassées et non entretenues, et relevé de graves lacunes dans la gestion du cycle de vie des infrastructures au sein des établissements touchés.5
Je ne décrirais donc plus le problème simplement ainsi :
Les banques suisses utilisent une technologie ancienne.
La question plus difficile est la suivante :
L’établissement peut-il faire évoluer sa technologie plus vite que son environnement ne change ?
Ce n’est pas du tout le même critère.
L’argument des cartes virtuelles ne tient plus
Voici un bon exemple de la raison pour laquelle ce texte avait besoin de recherche plutôt que de nostalgie.
Mon premier réflexe était d’écrire que les banques suisses ne savent toujours pas émettre une carte virtuelle en un instant.
J’aurais eu tort.
Chez UBS, les clients titulaires d’une carte de crédit éligible peuvent créer en quelques secondes une carte de crédit virtuelle supplémentaire dans leur Digital Banking.6
PostFinance a lancé en juin 2026 sa propre carte de débit virtuelle autonome, avec une limite que l’on règle séparément et que l’on peut supprimer rapidement.7
Ce sont de vrais progrès.
Mais comparons la philosophie des produits.
Revolut propose depuis longtemps des cartes virtuelles jetables, pensées pour les achats en ligne les plus risqués : les données de la carte changent automatiquement après usage.
La carte virtuelle d’UBS, telle que la décrit sa documentation, se comporte au contraire comme une carte de crédit ordinaire et réutilisable, simplement sans plastique.
Sur le schéma d’architecture d’une banque, la différence paraît infime.
Pour le client, elle peut être toute la fonctionnalité.
C’est là, je crois, que la banque suisse se méprend régulièrement sur la concurrence numérique.
Le challenger n’invente souvent aucun nouvel instrument financier.
Il supprime une petite friction.
Puis une autre.
Puis encore une autre.
Jusqu’à ce que cette absence de friction, accumulée, devienne le produit.
L’Open Banking est enfin arrivé
Encore une critique que j’ai dû corriger :
il n’est plus vrai que la Suisse n’a pas d’Open Banking.
En novembre 2025, SIX a lancé le multibanking pour les particuliers via bLink.
Au démarrage, les clients pouvaient relier des comptes auprès de huit banques et de deux fintechs, et plus de trente banques fournissaient déjà les interfaces nécessaires pour les données de compte.8
C’est un progrès.
Mais regardons de plus près.
La Suisse a délibérément choisi un modèle piloté par le marché plutôt que le régime d’accès obligatoire que connaissent l’Union européenne ou le Royaume-Uni.
En décembre 2025, le Département fédéral des finances a indiqué qu’il n’y aurait, pour l’heure, aucune obligation réglementaire contraignant les établissements financiers à ouvrir des interfaces autorisées par le client.
Sa propre évaluation parlait de progrès mitigés et de difficultés persistantes d’accès pour les tiers.9
Et ce que le client peut faire reste limité.
Dans le multibanking d’UBS, on voit le solde et les dernières opérations d’un compte détenu dans une autre banque.
On ne peut pas, pour l’instant, effectuer un paiement depuis ce compte tiers.10
Ce n’est pas rien.
Mais ce n’est pas non plus le tableau de bord unifié de ses finances que beaucoup imaginent en entendant Open Banking.
La comparaison internationale n’est pas flatteuse.
En mars 2026, la banque centrale de Türkiye a lancé la deuxième version de ses services nationaux d’Open Banking : les services de compte couvrent désormais les données et les transactions des cartes, et s’y ajoutent les ordres de paiement programmés et récurrents.11
La richesse d’un pays ne dit visiblement pas grand-chose de la sophistication de ses interfaces bancaires.
La critique juste n’est donc plus :
La Suisse n’a pas d’Open Banking.
C’est plutôt :
La Suisse est arrivée tard, a choisi une architecture volontaire et offre encore un patchwork de fonctionnalités où la visibilité a progressé plus vite que le contrôle laissé au client.
Voilà le débat qui vaut la peine d’être mené.
TWINT plaide à la fois pour et contre ma thèse
TWINT mérite plus de respect qu’on ne lui en accorde parfois.
Plus de six millions de personnes l’utilisent régulièrement.
En 2025, 901 millions de transactions y sont passées.
Plus de quatre commerces physiques suisses sur cinq l’acceptent.12
Ce n’est pas une fintech ratée.
C’est une réussite d’infrastructure.
Mais TWINT révèle aussi quelque chose de profondément suisse dans l’architecture.
Beaucoup de banques livrent leur propre application TWINT.
Vous avez des comptes dans deux banques ?
Vous aurez peut-être deux applications TWINT.
TWINT explique d’ailleurs lui-même comment faire cohabiter plusieurs versions et en désigner une comme application de réception par défaut.13
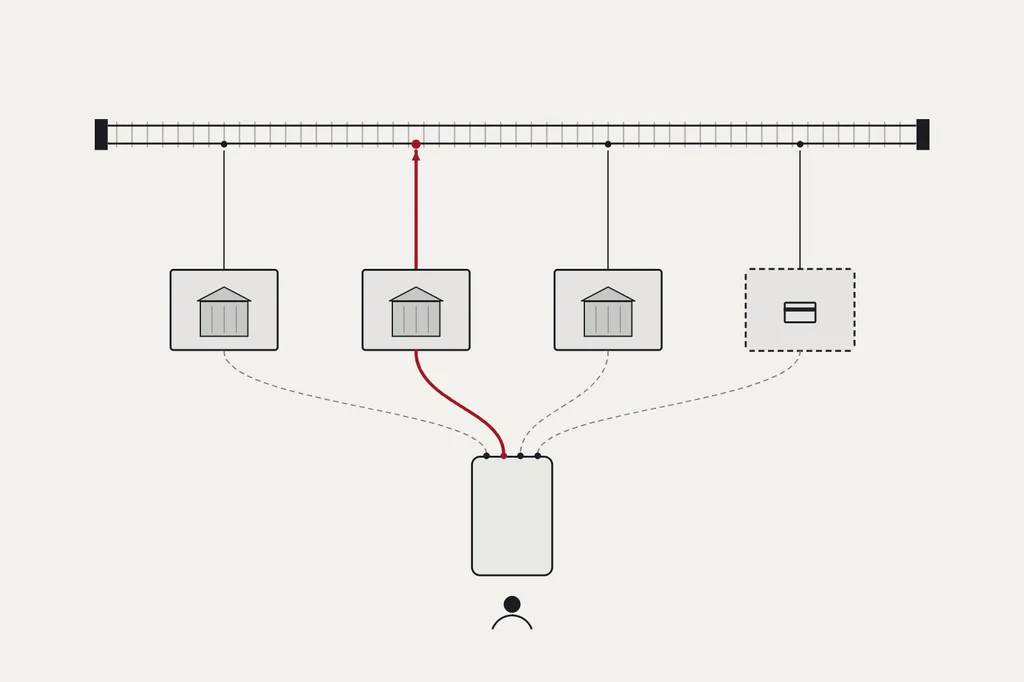
Le rail de paiement est commun.
L’expérience client reste organisée autour de chaque banque.
Il y a presque là une métaphore.
La Suisse a brillamment résolu le problème de l’infrastructure commune tout en gardant la banque comme unité d’organisation de l’interface.
Pendant dix ans, cela a suffi.
Reste à savoir ce qui se passera quand le client préférera organiser sa vie financière autour d’autre chose.
La crypto révèle la même ligne de partage
La critique facile consisterait à dire que les banques suisses ne proposent pas vraiment de cryptomonnaies.
Cela aussi devient faux.
Les clients de PostFinance peuvent désormais acheter, vendre et conserver 22 cryptomonnaies directement dans e-finance et dans l’application mobile.
PostFinance indique que ses clients ont ouvert plus de 36 000 portefeuilles crypto et effectué plus de 565 000 transactions depuis le lancement.14
La Zürcher Kantonalbank propose le négoce et la conservation directs de Bitcoin, d’Ethereum, de Solana et de Chainlink.15
Ce sont de vraies cryptomonnaies.
Pas simplement un ETF affublé d’une étiquette Bitcoin.
Mais la ZKB illustre aussi parfaitement l’endroit où l’ancienne architecture rencontre le nouvel actif.
Ses clients ne peuvent pas, à ce jour, transférer des cryptomonnaies vers la banque.
Ils ne peuvent pas les en sortir.
Ils ne peuvent pas payer avec.
Ils ne peuvent pas les staker.15
L’actif de la blockchain est bien là.
Le modèle de règlement ouvert de la blockchain, lui, est resté dehors.
On a fait en sorte que l’actif se comporte, pour l’essentiel, comme un dépôt-titres classique.
Ce n’est pas forcément déraisonnable.
La conservation, la conformité et le risque opérationnel sont bien réels.
Mais cela soulève une question plus profonde :
Une banque intègre-t-elle une nouvelle architecture financière, ou se contente-t-elle de faire entrer le nouvel actif dans l’ancienne ?
Ce n’est pas la même chose.
Les avis des clients sont plus nuancés que ma colère
Les notes des magasins d’applications ne confirment pas l’idée que toutes les banques suisses traditionnelles livreraient des logiciels désastreux.
UBS obtient actuellement environ 4,5 sur Google Play, pour près de 90 000 avis.16
La BCV tourne autour de 4,6.
La ZKB autour de 4,2.
La BLKB autour de 4,0.
PostFinance se situe nettement plus bas, vers 3,4, et l’AKB vers 2,8.17
Les notes fluctuent, et les utilisateurs qui notent une application ne forment pas un échantillon représentatif de la clientèle. Mais l’écart est instructif : il existe de bonnes expériences chez les banques établies, et de franchement mauvaises.
Plusieurs banques cantonales passent aussi à l’action.
La BKB, la BLKB, la St.Galler Kantonalbank et la Thurgauer Kantonalbank ont annoncé cette année un programme commun avec Avaloq pour moderniser leur banque mobile ; il concerne environ un million de clients.18
Paresseuses n’est donc probablement pas le bon mot pour une analyse.
La paresse, je ne sais pas la mesurer.
L’exécution, si.
Les capacités, si.
Le délai de mise sur le marché, si.
L’interopérabilité, si.
Et je peux observer une branche où certains établissements avancent nettement plus vite que d’autres, alors qu’ils opèrent tous, pour l’essentiel, sous les mêmes contraintes nationales.
C’est plus intéressant.
La rentabilité peut financer la lenteur
Pourquoi une branche aussi sophistiquée se laisse-t-elle glisser de la cinquième à la vingt-septième place d’un classement numérique mondial ?
Une réponse possible est d’une simplicité brutale.
Parce qu’elle le pouvait.
Une banque qui perd ses clients ressent tout de suite l’échec d’un produit.
Une banque entourée de relations anciennes, d’hypothèques, de comptes salaire, de produits de prévoyance, d’une infrastructure de paiement nationale, d’obstacles réglementaires et d’une marque respectée dans le monde entier peut encaisser une quantité étonnante d’exécution médiocre sans perdre aussitôt la relation.
Le compte de résultat reste sain.
Les avoirs continuent d’affluer.
Les clients se plaignent et restent.
Le conseil d’administration voit des revenus.
L’informatique voit un programme de transformation de plus.
Et une année de plus s’écoule.
Cela ne prouve pas la complaisance.
Mais cela lui offre un terrain idéal.
On obtient ce qu’on pourrait appeler un dividende de l’inertie.
L’établissement tire un rendement non seulement de ce qu’il construit, mais aussi de la difficulté, de l’inutilité ou de l’inconnu que le client associe à un départ.
Cela fonctionne à merveille.
Jusqu’à ce que quelque chose modifie le coût du changement.
Revolut est intéressante parce qu’elle supprime des excuses
Le 16 septembre 2026, Revolut a officiellement déposé auprès de la FINMA une demande de licence bancaire suisse.
L’entreprise affirme servir déjà plus de 1,3 million de clients en Suisse et prévoit d’investir plus de CHF 150 millions dans le pays sur cinq ans.19
Si la licence est accordée, son entité suisse pourrait proposer des comptes salaire, une relation bancaire intégrée localement, eBill et la protection de la garantie des dépôts suisse.
Revolut indique aussi étudier le pilier 3a et TWINT.19
La demande est toujours en cours d’examen.
Cela ne veut pas dire que 1,3 million de personnes s’apprêtent à quitter UBS, PostFinance ou leur banque cantonale.
La comparaison que fait MoneyToday avec l’Irlande est ici particulièrement éclairante.
Revolut y compte des millions de clients, alors que les banques établies conservent l’immense majorité des dépôts et des nouvelles hypothèques.1
Ce qui a changé en premier, ce n’est pas forcément le bilan.
C’est la fréquence.
Les paiements.
Les cartes.
Les virements.
L’interface de tous les jours.
Voilà pourquoi je trouve mal posée la question de savoir si Revolut va « prendre le contrôle de la banque suisse ».
La question la plus intéressante est ailleurs :
À qui appartient la relation financière quotidienne ?
Car l’entreprise qui voit où l’argent arrive et où il part, pour quoi le client épargne, quels abonnements il paie, où il voyage, quand ses habitudes de dépense changent et quelles décisions financières approchent occupe une position extraordinairement précieuse.
Le bilan peut rester ailleurs.
L’intelligence, elle, n’y est pas obligée.
La banque a elle aussi une couche de décision
C’est ici que le sujet rejoint un basculement technologique bien plus large.
La banque était autrefois organisée autour de produits.
Le compte.
La carte.
L’hypothèque.
Le dépôt-titres.
La prévoyance.
De plus en plus, le client ne veut plus manier des produits.
Il veut un résultat.
Paie ceci.
Mets assez de côté pour cela.
Optimise cette trésorerie.
Prépare ma déclaration d’impôts.
Déplace l’excédent là-bas.
Protège-moi de ce commerçant.
Dis-moi si je peux me le permettre.
Bientôt, beaucoup de ces intentions ne naîtront même plus dans une application bancaire.
Elles naîtront dans des agents personnels.
Dans des logiciels comptables.
Sur des plateformes de commerce.
Dans des logiciels d’entreprise.
Dans des interfaces d’IA.
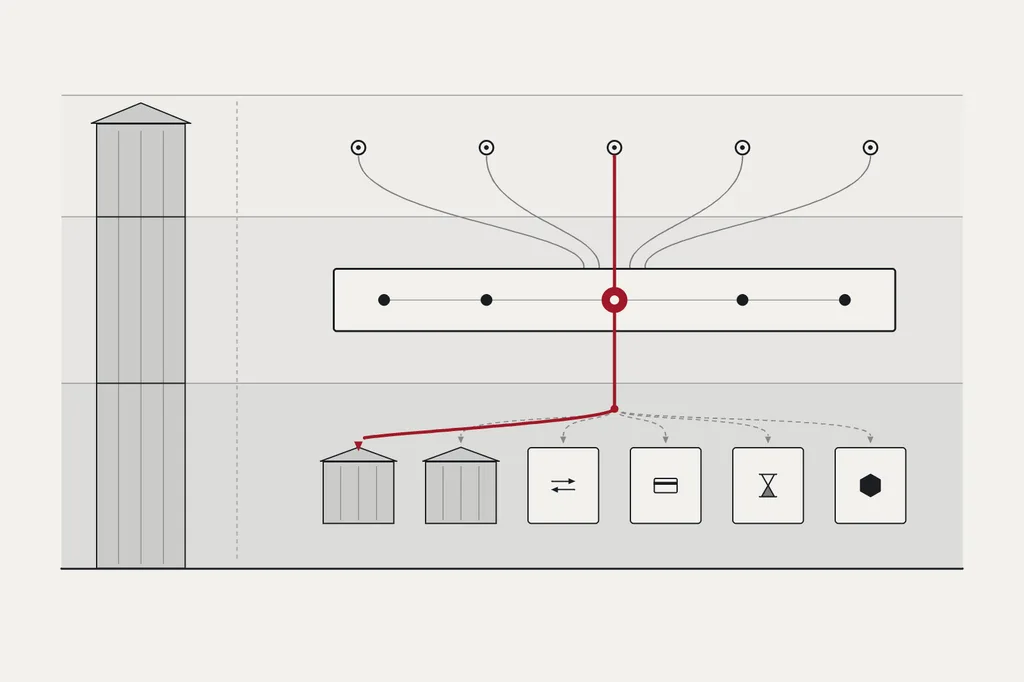
La banque risque de devenir un simple point d’exécution derrière la couche de décision de quelqu’un d’autre.
Il est frappant que cette inquiétude précise ait fait surface cette semaine à la Swiss Digital Finance Conference.
Un compte rendu de MoneyToday décrit des dirigeants de PostFinance qui distinguent le fait de numériser des interactions de celui de réellement épargner du travail au client, et évoque le risque de voir les banques devenir des couches d’exécution interchangeables si des agents externes s’approprient l’interface.20
La vraie menace stratégique est là.
Pas la carte plus jolie.
Pas le graphique plus élégant.
Pas même Revolut.
L’abstraction.
Dès que le client n’a plus besoin de voir la banque, la relation client dont elle a hérité devient beaucoup plus difficile à défendre.
Et puis il y a le débat sur UBS
Au même moment, la Suisse mène une autre discussion.
Après l’effondrement de Credit Suisse, elle revoit une partie de son dispositif « too big to fail ».
Le 23 septembre, le Conseil des États a soutenu un modèle selon lequel les filiales étrangères d’une grande banque d’importance systémique mondiale – de fait, aujourd’hui, UBS – devraient être couvertes à 90 % par des fonds propres de base durs (CET1).
Le Conseil fédéral avait proposé 100 %.
UBS défendait une structure permettant 50 % de CET1 et jusqu’à 50 % d’AT1.
Le texte passe maintenant au Conseil national.21
UBS s’y oppose fermement.
Elle estime que la proposition à 90 % exigerait environ USD 16 milliards de CET1 supplémentaires chez UBS SA, en plus d’autres changements réglementaires et des exigences déjà en vigueur depuis le rachat de Credit Suisse.
Selon UBS, ce paquet nuirait sensiblement à sa compétitivité internationale.22
Son président a aussi averti que des règles suffisamment sévères pourraient pousser la banque à reconsidérer son ancrage en Suisse.
Et ces derniers jours, la presse a fait état de l’intérêt de banques étrangères pour d’éventuels rapprochements avec UBS, et de discussions sur les moyens de réduire l’exposition de la banque à la réglementation suisse.23
UBS n’a pas souhaité commenter ces spéculations de fusion.
La ministre des Finances Karin Keller-Sutter a déclaré publiquement qu’un départ de Suisse serait probablement plus compliqué juridiquement et plus coûteux que le respect des règles proposées.23
Il y a donc là plusieurs questions distinctes, qu’il ne faut pas fondre en une seule.
Quel niveau et quelle composition des fonds propres protègent convenablement la stabilité financière ?
Quelle structure de capital permet à UBS de rester compétitive à l’international ?
Quelle part du risque systémique doit rester en Suisse ?
Que signifierait réellement un départ, juridiquement et économiquement ?
Ce sont des questions politiques légitimes, et chaque réponse a un coût.
Que j’apprécie ou non l’application mobile d’UBS n’en tranche aucune.
Et les faiblesses des produits ne prouvent pas qu’un régime de fonds propres donné soit le bon.
Les deux débats se croisent pourtant en un point important.
La compétitivité ne peut pas se réduire au coût du capital.
Une place financière se mesure aux autres par ses produits, son infrastructure, sa technologie, ses talents, la confiance, sa réglementation, l’efficience de son capital et sa capacité d’exécution.
N’en regarder qu’une seule variable donne une image déformée.
Credit Suisse mérite, lui aussi, plus de précision
Il est tentant de raconter une fable morale simple sur Credit Suisse.
Des banquiers cupides ont pris des risques.
La banque s’est effondrée.
Le contribuable l’a sauvée.
Et maintenant UBS veut moins de contraintes.
La réalité est plus compliquée.
La Commission d’enquête parlementaire a documenté des années de graves problèmes de stratégie, de gestion, de maîtrise des risques et de surveillance.
Elle a aussi mis en doute l’efficacité avec laquelle la FINMA a fait usage de ses pouvoirs, et examiné un filtre réglementaire dont l’effet avait atteint CHF 15,3 milliards lors de sa première application, ce qui modifiait sensiblement l’image que l’on se faisait des fonds propres réglementaires de Credit Suisse AG.24
Il n’existe donc pas d’explication crédible en un seul mot pour Credit Suisse.
Ni la cupidité.
Ni la réglementation.
Ni la technologie.
Ni la direction.
Ni la FINMA.
C’est un système qui a failli, et plusieurs de ces éléments y ont contribué.
Le récit populaire sur le contribuable appelle aussi une correction factuelle importante.
Lors du sauvetage de 2023, la Confédération a bel et bien assumé un risque éventuel considérable, dont une garantie de couverture des pertes de CHF 9 milliards et des garanties portant sur des aides de liquidités allant jusqu’à CHF 100 milliards.
Mais ces garanties ont pris fin en août 2023.
La Confédération n’a finalement subi aucune perte à ce titre et a encaissé environ CHF 200 millions de commissions et de primes.25
Que les contribuables n’aient finalement rien perdu ne signifie pas que l’exposition publique était imaginaire.
Cela signifie que le scénario extrême ne s’est pas produit.
Cette nuance devrait compter dans le débat actuel.
L’actualité du jour lance un autre avertissement
Au moment où j’écris ces lignes, le 29 septembre, une autre banque suisse fait les gros titres pour une tout autre raison.
La FINMA a constaté chez Julius Bär de graves manquements en matière de gestion des risques et de lutte contre le blanchiment d’argent. Ils portent sur des engagements de private debt de plus de CHF 1 milliard et sur des relations avec des clients politiquement exposés à haut risque.
L’un de ces engagements s’est soldé par une dépréciation de CHF 586 millions.
La FINMA exige des fonds propres supplémentaires de CHF 250 millions jusqu’à ce que les mesures correctives prescrites soient achevées.26
Cela n’a presque rien à voir avec les cartes virtuelles.
C’est précisément pour cela que l’épisode a sa place ici.
Une banque n’est pas une application.
La qualité technologique, l’orientation client, la structure du capital, la gouvernance, la gestion des risques et la compétence institutionnelle sont des couches différentes d’un même système.
Une belle interface ne compense pas une mauvaise gouvernance des risques.
Un capital solide ne compense pas indéfiniment une pertinence qui s’effrite auprès des clients.
Une marque de confiance ne compense pas éternellement une exécution médiocre.
Et le théâtre de l’innovation ne répare pas une dette institutionnelle.
Le risque national n’est pas la disparition des banques suisses
C’est ici, je crois, que le débat dépasse Revolut.
Imaginons la Suisse dans dix ans.
Les hypothèques sont toujours financées par des banques suisses.
D’importantes parts de la fortune mondiale sont toujours comptabilisées ici.
Le capital reste réglementé ici.
Les établissements financiers restent rentables.
Vue sous l’angle classique du bilan, la place financière paraît en bonne santé.
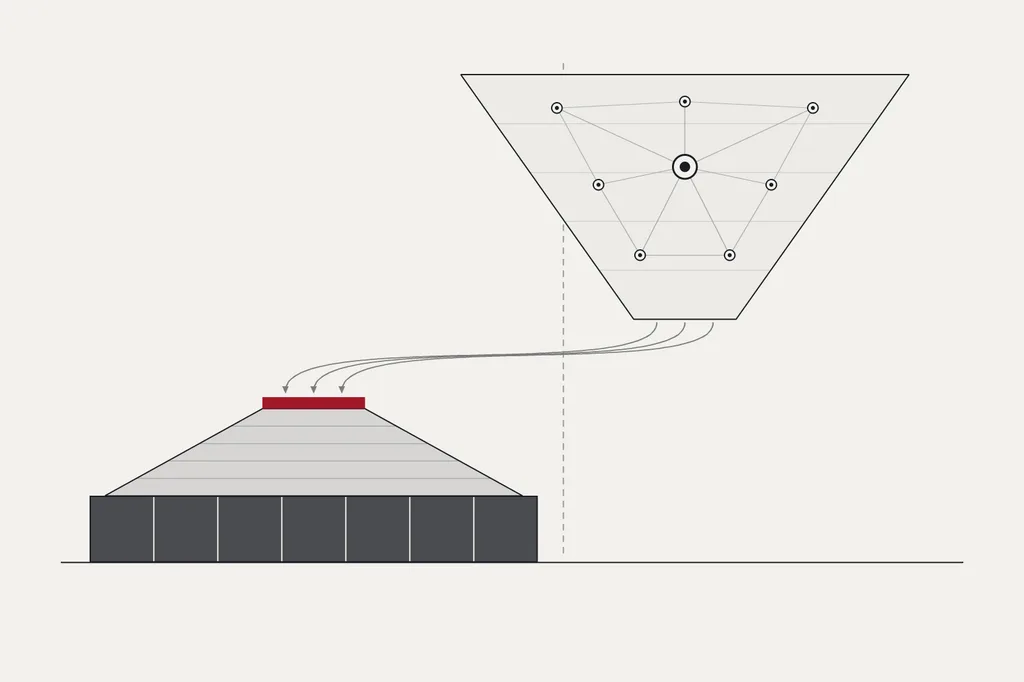
Mais imaginons que les interfaces par lesquelles les gens comprennent et gèrent réellement leur argent appartiennent à des plateformes étrangères.
Leur agent financier personnel est étranger.
L’orchestration des paiements est étrangère.
La couche qui agrège les données est étrangère.
Le moteur de recommandation financière est étranger.
Le portefeuille principal est étranger.
Le client demande à cette plateforme quelle hypothèque choisir.
Quelle solution de prévoyance.
Où investir.
Combien de liquidités garder.
Par quel compte bancaire faire passer un paiement.
La banque suisse reçoit une instruction par API.
Elle exécute l’opération réglementée.
Elle touche une marge plus faible.
Et elle ne voit jamais vraiment le client.
La Suisse aurait toujours des banques.
Mais une partie de la banque serait partie ailleurs.
C’est la même distinction à laquelle je reviens sans cesse quand j’écris sur la souveraineté numérique.
L’emplacement ne suffit pas.
La propriété ne suffit pas.
La réglementation ne suffit pas.
La souveraineté, c’est aussi la capacité d’agir, de choisir, de comprendre, de remplacer et de changer de cap.
Un pays peut héberger la couche d’exécution pendant que quelqu’un d’autre possède la couche de décision.
Ce n’est pas forcément une catastrophe.
Mais c’est une dépendance stratégique qu’il vaut la peine de reconnaître.
Le vrai pari
J’ai donc commencé ce texte avec l’envie de traiter les banques suisses de paresseuses.
Après la recherche, je trouve cela trop facile.
Certaines se modernisent.
Certaines construisent d’excellents produits.
TWINT est un vrai succès.
L’Open Banking a démarré.
Les cartes virtuelles se répandent.
Les banques suisses adoptent la conservation de cryptomonnaies.
Quatre banques cantonales reconstruisent ensemble leur banque mobile.
Il y a dans ces établissements des gens sérieux qui comprennent exactement ce qui se passe.
Le problème n’est pas un manque d’intelligence.
Le problème est de savoir si le système produit assez d’urgence.
Car la banque suisse a accumulé pendant des décennies quelque chose d’extraordinairement précieux :
la confiance.
Des clients.
Du capital.
Des infrastructures.
Une réputation.
Une légitimité réglementaire.
Un réseau de distribution.
Des relations.
Ce sont des avantages concurrentiels redoutables.
Mais chaque avantage a sa manière d’échouer.
La confiance accumulée échoue quand on croit qu’elle dispense de continuer à la mériter.
La fidélité des clients échoue quand on confond un faible taux de départ avec de l’attachement.
La réglementation échoue quand on prend une barrière à l’entrée pour un produit.
L’infrastructure échoue quand on suppose que l’intégration d’hier restera les douves de demain.
Et une rentabilité énorme échoue quand on croit que le compte de résultat d’aujourd’hui renseigne sur l’interface de demain.
Voilà le pari.
Non pas que Revolut gagne forcément.
Non pas qu’UBS parte forcément.
Non pas que la banque suisse s’effondre.
Le pari, c’est qu’il restera toujours assez de temps pour suivre.
La date de péremption
Pendant des années, être un suiveur avisé était une stratégie défendable pour les banques suisses.
Laisser les autres expérimenter.
Laisser les autres dépenser l’argent.
Laisser les autres découvrir les problèmes réglementaires.
Puis mettre en œuvre ce que les clients veulent vraiment.
Cette stratégie fonctionne tant que le pionnier a besoin de votre infrastructure pour atteindre vos clients.
Elle devient beaucoup plus risquée quand le pionnier en compte déjà 1,3 million.
Une licence bancaire suisse ne rendrait pas Revolut imbattable.
Elle supprimerait simplement plusieurs excuses.
Et c’est pourquoi le petit message de Christian Dreyer, ce matin, ne m’a plus quitté.
La date importante n’est pas celle à laquelle Revolut recevra une licence, si elle la reçoit.
Le moment important viendra quand un client suisse pourra choisir entre deux relations bancaires entièrement localisées, dont l’une ne traînera plus la friction historique qui rendait le départ si pénible.
Commencera alors une expérience intéressante.
Nous découvrirons quelle part de la relation avec la banque établie relevait de la fidélité.
Quelle part de la confiance.
Quelle part de la qualité du produit.
Et quelle part, tout simplement, de l’inertie.
Des douves peuvent rester rentables longtemps après avoir cessé d’être défendables.
Mais une fois le pont construit, on découvre enfin ce qu’il y avait de l’autre côté.
La confiance héritée est un capital.
La prendre pour un produit, c’est la dépenser.
Sources
Ce volume distingue quatre registres : les faits établis, l’expérience personnelle, l’interprétation et l’analyse stratégique prospective. Les fonctionnalités des produits reposent d’abord sur la documentation des banques et des prestataires ; elles ont été revérifiées par sondage le 29 septembre 2026, car elles évoluent vite. Les notes des magasins d’applications sont instantanées, volatiles et anecdotiques ; elles ne remplacent pas une étude représentative de la clientèle. Revolut a demandé une licence bancaire suisse ; elle ne l’a pas obtenue. Les informations sur l’intérêt de banques étrangères pour UBS, ou sur un éventuel départ d’UBS, relèvent de spéculations rapportées par la presse, non d’une transaction ou d’un transfert de siège annoncés. Le besoin supplémentaire en capital cité pour UBS est une estimation d’UBS elle-même. Les garanties fédérales de 2023 sont décrites comme un risque éventuel qui a pris fin sans perte réalisée pour la Confédération. Date d’arrêt des sources : 29 septembre 2026, Europe/Zurich.
Footnotes
-
MoneyToday, Revolut will Schweizer Bank werden: Heimvorteil der Banken hat ein Ablaufdatum. https://www.moneytoday.ch/news/revolut-will-schweizer-bank-werden-heimvorteil-der-banken-hat-ein-ablaufdatum ↩ ↩2
-
Association suisse des banquiers, Banking Barometer 2026 — Executive Summary, 2026. https://publications.swissbanking.ch/banking-barometer-2026-en/executive-summary ↩
-
Deloitte Switzerland, Digital Banking Maturity Study 2024, 2024. https://www.deloitte.com/ch/en/about/press-room/digital-banking-maturity-study-2024.html ↩ ↩2
-
Deloitte Switzerland, CX Maturity Banking Study, 2025. https://www.deloitte.com/ch/en/Industries/financial-services/research/cx-maturity-banking-study.html ↩ ↩2
-
FINMA, FINMA Risk Monitor 2025, 17 novembre 2025. https://www.finma.ch/en/~/media/finma/dokumente/dokumentencenter/myfinma/finma-publikationen/risikomonitor/20251117-finma-risikomonitor-2025.pdf ↩
-
UBS, UBS Virtual Credit Card. https://www.ubs.com/ch/en/services/accounts-and-cards/cards/benefits/virtual-card.html ↩
-
PostFinance, For secure online shopping: PostFinance launches virtual debit card with freely selectable limit, 30 juin 2026. https://www.postfinance.ch/en/about-us/media/newsroom/virtual-debit-card.html ↩
-
SIX, Launch of Multibanking in Switzerland, 25 novembre 2025. https://www.six-group.com/en/newsroom/media-releases/2025/20251125-multibanking-launch.html ↩
-
Secrétariat d’État aux questions financières internationales (SFI), Open Finance. https://www.sif.admin.ch/en/open-finance-en ↩
-
UBS, Multibanking for private clients. https://www.ubs.com/ch/en/services/digital-banking/digital-services/blink-multibanking.html ↩
-
Banque centrale de la République de Türkiye, Press Release on Open Banking Services Version 2, mars 2026. https://www.tcmb.gov.tr/wps/wcm/connect/EN/TCMB%2BEN/Main%2BMenu/Announcements/Press%2BReleases/2026/ANO2026-13 ↩
-
TWINT, About us. https://www.twint.ch/en/company/about-us/ ↩
-
TWINT, Different versions of the TWINT app. https://www.twint.ch/en/faq/different-versions-twint-app/ ↩
-
PostFinance, PostFinance adds six more cryptocurrencies. https://www.postfinance.ch/en/about-us/media/newsroom/postfinance-adds-six-more-cryptocurrencies.html ↩
-
Zürcher Kantonalbank, Cryptocurrencies. https://www.zkb.ch/en/lps/private/anlagen/cryptocurrencies.html ↩ ↩2
-
Google Play, UBS Mobile Banking, note et nombre d’avis, état en septembre 2026. https://play.google.com/store/apps/details?id=com.ubs.swidKXJ.android ↩
-
Google Play, fiches des applications bancaires de la BCV, de la ZKB, de la BLKB, de PostFinance et de l’AKB, notes état en septembre 2026. ↩
-
Avaloq, Four cantonal banks partner with Avaloq to modernize mobile banking, 2026. https://www.avaloq.com/insights/news/four-cantonal-banks-partner-with-avaloq-to-modernize-mobile-banking ↩
-
Revolut, Revolut applies for Swiss banking licence and commits CHF 150 million investment, 16 septembre 2026. https://www.revolut.com/news/revolut_applies_for_swiss_banking_licence_and_commits_chf_150_million_investment/ ↩ ↩2
-
MoneyToday, Zwischen Bühnen-Euphorie und Boardroom-Bequemlichkeit, septembre 2026. https://www.moneytoday.ch/news/zwischen-buehnen-euphorie-und-boardroom-bequemlichkeit ↩
-
Parlement suisse, communiqué sur la décision du Conseil des États concernant les exigences de fonds propres « too big to fail », 23 septembre 2026. https://www.parlament.ch/fr/services/news/Pages/2026/20260923094552364194158159026_bsf030.aspx ↩
-
UBS, communiqué sur le projet de réglementation bancaire, 23 septembre 2026. https://www.ubs.com/global/en/media/display-page-ndp/en-20260923-banking-regulation.html ↩
-
Reuters, Foreign banks have expressed UBS merger interest, Swiss newspaper reports, 27 septembre 2026. https://www.reuters.com/legal/transactional/foreign-banks-have-expressed-ubs-merger-interest-swiss-newspaper-reports-2026-09-27/ ↩ ↩2
-
Parlement suisse, Commission d’enquête parlementaire sur Credit Suisse, Summary of findings (résumé en anglais). https://www.parlament.ch/centers/documents/en/Zusammenfassung%20Englisch.pdf ↩
-
Département fédéral des finances, UBS / Credit Suisse contracts and guarantees. https://www.efd.admin.ch/en/ubs-cs-contracts ↩
-
FINMA, FINMA concludes enforcement proceeding against Julius Bär, communiqué de presse, 29 septembre 2026. https://www.finma.ch/en/news/2026/09/20260929-mm-enforcementverfahren/ Voir aussi Reuters, Julius Baer seriously breached risk, money laundering rules, Swiss regulator says, 29 septembre 2026. https://www.reuters.com/business/finance/julius-baer-seriously-breached-risk-money-laundering-rules-swiss-regulator-says-2026-09-29/ ↩