Jede Firma kennt sie, niemand mag sie: Eingangsrechnungen. Ein Lieferant schickt sie, jemand liest sie, tippt sie ab und trägt sie in die Buchhaltung ein. Das nennt man verbuchen. Tag für Tag, vom Malerbetrieb bis zum Konzern.
Heute kann eine KI das übernehmen. Ein Programm, ähnlich wie ChatGPT, liest eine Rechnung in etwa drei Sekunden. Ein Mensch braucht dafür rund drei Minuten. Das ist 60-mal schneller. Ich finde: ein echter Fortschritt.
Aber Tempo ist nicht alles. Kennen Sie das Navi, das in einer Sekunde die Route berechnet, fast immer richtig liegt und Sie dann mit voller Überzeugung in die Einbahnstrasse schickt? Von der falschen Seite?
Stellen wir uns vor: 100 Rechnungen liegen auf dem Tisch. Die KI verbucht jede in drei Sekunden. Nach fünf Minuten ist der Stapel weg. Doch bei Rechnung 37 stimmt etwas nicht. Betrag und Lieferant passen. Aber die Leistung stammt noch vom letzten Jahr und gehört ins alte Geschäftsjahr, und bei der Mehrwertsteuer ist unklar, was gilt. Die KI hat trotzdem gebucht. Plausibel, aber falsch.
Wer merkt das? Und was kostet es, bis es jemand merkt?
Genau hier wird es spannend. Nicht die Frage, wie schnell eine KI buchen kann, sondern was passiert, wenn sie sich irrt. Sie brauchen dafür kein Buchhaltungswissen. Ein einfaches Rechenbeispiel zeigt, worauf es ankommt.
Die Routine verschwindet. Die Ausnahmen bleiben.
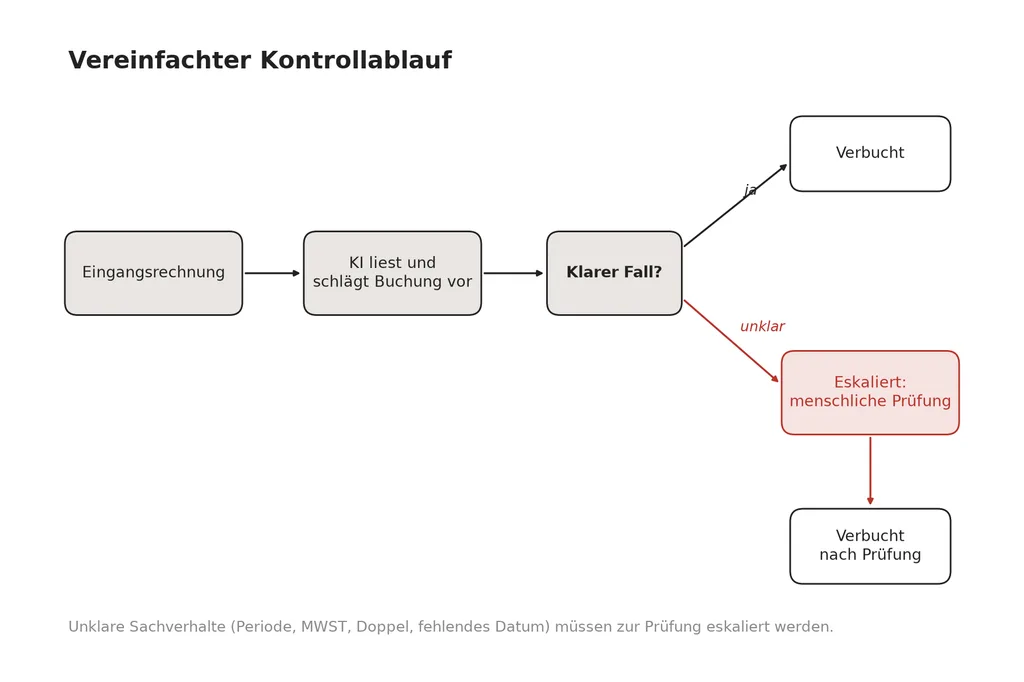
Ein Betrag lässt sich lesen. Ein Konto lässt sich vorschlagen. Der schwierige Teil beginnt dort, wo Unterlagen unvollständig sind, eine Leistung in eine andere Periode gehört oder ein Beleg doppelt eintrifft. Bei diesen Fällen zeigt sich, ob Automatisierung Arbeit spart – oder nur neue Korrekturen erzeugt.
Ein System muss deshalb nicht nur wissen, wie es bucht. Es muss erkennen, wann es nicht genug weiss.
Eine doppelte Rechnung, eine unklare Mehrwertsteuer, ein Beleg ohne Datum der Leistung: Der Standardfall ist häufig einfach. Ein Ausnahmefall kann die gesamte Zeitersparnis auffressen.
Das ist kein Argument gegen Automatisierung. Es ist ein Argument gegen den falschen Massstab. Eine tiefe Bearbeitungszeit sagt wenig über den Nutzen aus, wenn Nacharbeit, Kontrolle und spätere Korrekturen nicht mitgemessen werden.
Die 5-%-Falle: Wohin wandert die Arbeit?
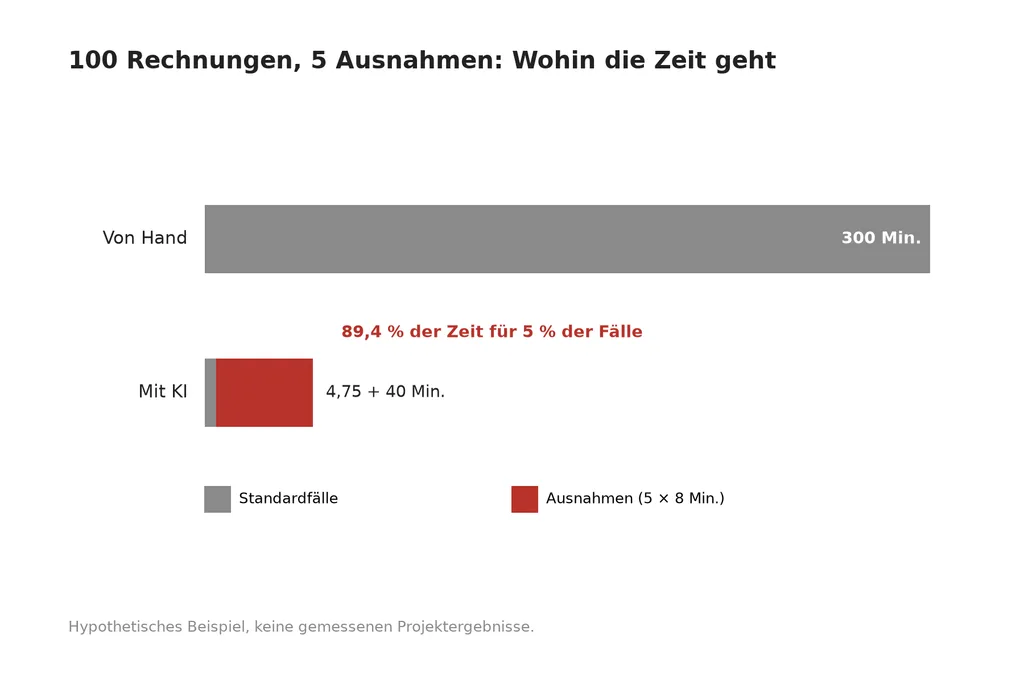
Nehmen wir 100 Eingangsrechnungen. Ein Mensch braucht pro Rechnung rund drei Minuten, die KI drei Sekunden. Für einen Ausnahmefall rechnen wir beispielhaft mit acht Minuten menschlicher Bearbeitung. Standardfälle laufen ohne Nachkontrolle durch.
Bei fünf Ausnahmen brauchen die 95 Standardfälle zusammen 4 Minuten und 45 Sekunden. Die fünf Ausnahmen verursachen dagegen 40 Minuten Arbeit. Damit entfallen rund 89,4 % der Bearbeitungszeit auf gerade einmal 5 % der Fälle.
Der Gewinn bleibt: Von Hand wären es rund 300 Minuten, mit Automatisierung rund 45. Der entscheidende Hebel ist aber die Ausnahmequote, also der Anteil der Fälle, die ein Mensch prüfen muss. Nicht die Geschwindigkeit pro Rechnung.
Das ist eine hypothetische Rechnung, keine Messung. Sie zeigt, warum die Ausnahmequote und die Kosten pro korrekt abgeschlossener Buchung wichtiger sind als die Dauer eines einzelnen KI-Aufrufs.
Zwei Marktsignale. Keine Zukunftsprognose.
Digitale Rechnungen sind Alltag: 2025 wurden in der Schweiz rund 93 Millionen eBill-Transaktionen abgewickelt (eBill ist die digitale Rechnung im E-Banking), Ende Juni 2026 waren mehr als vier Millionen Nutzende registriert (SIX, 27. August 2026).1 Auch bei Finanzinstituten ist KI angekommen: Laut einer Umfrage der Eidgenössischen Finanzmarktaufsicht FINMA vom 24. April 2025 unter rund 400 beaufsichtigten Instituten setzt etwa die Hälfte KI ein oder hat erste Anwendungen in Entwicklung.2 Beide Zahlen zeigen die Verbreitung, nicht die Qualität der Kontrollen. Sie sagen auch nichts über die KI-Nutzung bei Treuhandbüros, also bei Firmen, die für andere die Buchhaltung führen.
2026 ist es ein Arbeitsschritt. 2035 könnte es ein Berufsfeld verändern.
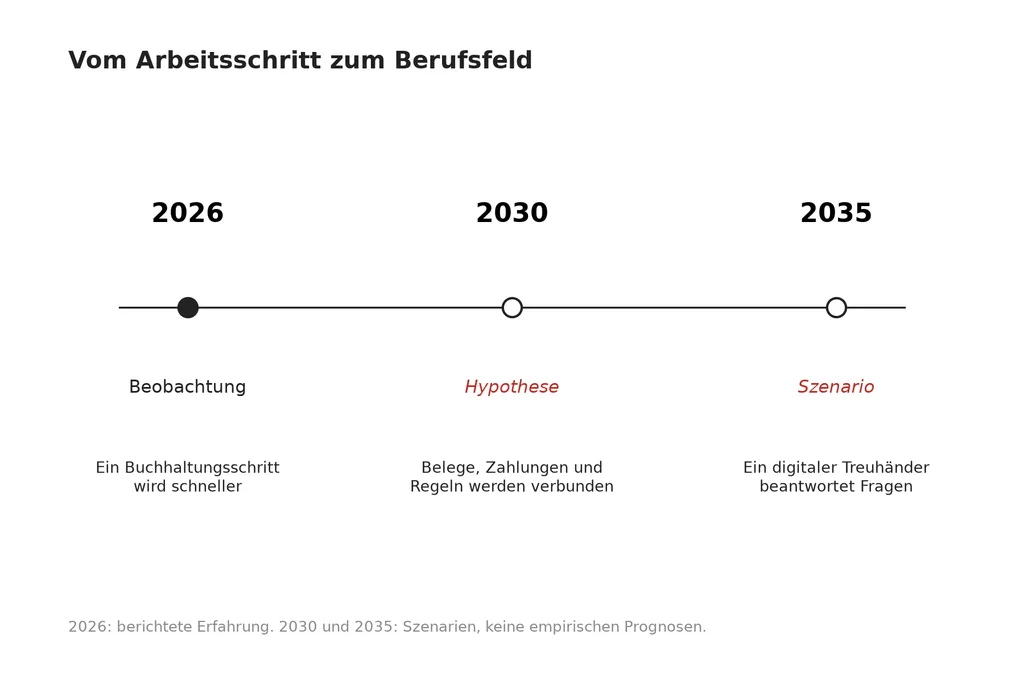
2026: Beobachtung. Ein einzelner Buchhaltungsprozess wird schneller. Ob der Gesamtablauf entsprechend produktiver wird, muss getrennt gemessen werden.
2030: Hypothese. Belege, Zahlungen, Buchungsregeln und Rückfragen werden stärker miteinander verbunden. Es entstehen durchgängige Abläufe statt einzelner Automatisierungen.
2035: Szenario. Ein Unternehmer könnte seinen digitalen Treuhänder fragen, ob er eine neue Maschine finanzieren kann. Dahinter sind Buchhaltung, Liquidität und offene Forderungen bereits verknüpft. Ob dieser Treuhänder als Chat, Stimme oder Avatar auftritt, ist zweitrangig. Es wäre nur die Oberfläche.
Damit daraus ein verlässlicher Dienst wird, braucht es mehr als eine schlaue KI: dokumentierte Buchungsregeln, Identitätsprüfung, geregelten Datenzugriff, klare Grenzen für automatische Entscheidungen, menschliche Prüfung bei Unklarem und nachvollziehbare Entscheidungen.
Die Vorgaben des Obligationenrechts zu Buchführung und Aufbewahrung gelten auch für elektronisch geführte Unterlagen.3
Wer kontrolliert die Bücher, wenn KI sie führt?
Die Zukunft der Buchhaltung gehört nicht dem System, das am schnellsten bucht. Sondern dem, dessen Resultate man nachweislich kontrollieren kann.
Wer KI in der Buchhaltung einsetzt, sollte deshalb nicht auf «Sekunden pro Rechnung» schauen. Entscheidend ist: Was kostet ein korrekt abgeschlossener, überprüfbarer Vorgang – inklusive Ausnahmen?
Ihr nächster Schritt: Messen Sie bei einer Aufgabe, die sich ständig wiederholt, zum Beispiel den Eingangsrechnungen, die Ausnahmequote und den gesamten Aufwand je fachlich akzeptiertem Vorgang. Erst dann wissen Sie, ob die Automatisierung wirklich entlastet.
Methode und Transparenz
Die Werte von 180 und drei Sekunden stammen aus der vom Autor berichteten Erfahrung mit einem abgegrenzten Verarbeitungsschritt. Eine öffentlich dokumentierte Stichprobe, Fehlerquote, Nachkontrolle und Betriebskostenrechnung fehlen noch. Die Ausnahme-Rechnung ist hypothetisch. Die Jahre 2030 und 2035 stehen für Szenarien, nicht für belegte Prognosen. Bei Konzeption und Redaktion wurde KI verwendet; die fachliche Freigabe liegt beim Autor.
Quellen
Footnotes
-
SIX, 27. August 2026. eBill knackt Marke von vier Millionen Nutzenden. Medienmitteilung: über vier Millionen registrierte Nutzende Ende Juni 2026; rund 93 Millionen eBill-Transaktionen im Jahr 2025. ↩
-
FINMA, 24. April 2025. FINMA-Umfrage: Künstliche Intelligenz auf dem Vormarsch in Schweizer Finanzinstituten. Umfrage bei rund 400 bewilligten Instituten, durchgeführt von Ende November 2024 bis Mitte Januar 2025: rund 50 % setzen KI ein oder haben erste Anwendungen in Entwicklung. ↩
-
KMU-Portal des SECO. Elektronische Aufbewahrung der Geschäftsbücher, mit Verweis auf Art. 958f OR und die Geschäftsbücherverordnung (GeBüV): Bücher und Belege werden zehn Jahre aufbewahrt und dürfen elektronisch aufbewahrt werden, wenn sie lesbar bleiben und mit den Geschäftsvorfällen übereinstimmen. ↩