Dem Schweizer Bankwesen geht es nach wie vor ausgezeichnet.
Genau deshalb lohnt sich dieser Text.
Die Branche verdient Geld, verwaltet aussergewöhnlich grosse Vermögen und profitiert noch immer von einer der stärksten Finanzmarken der Welt.
Nur kann Erfolg einen strategischen Zerfall sehr lange verdecken.
Vor allem dann, wenn die Kundschaft treu ist.
Wenn die Regulierung Reibung erzeugt.
Und wenn Hypotheken, Lohnkonten, Vorsorgegelder, die inländische Zahlungsinfrastruktur und jahrzehntelang gewachsenes Vertrauen einen Wechsel mühsam machen.
Daraus entsteht eine gefährliche Täuschung:
dass die Kundenbeziehung stark ist, weil das Produkt stark ist.
Das eine folgt nicht aus dem anderen.
Die Schweizer Banken setzen darauf, dass geerbtes Vertrauen, regulatorische Hürden, die Trägheit der Kundschaft und die heimische Infrastruktur die Kundenbeziehung länger schützen, als sie selbst für ihre Modernisierung brauchen.
Und das volkswirtschaftliche Risiko reicht weiter als die Frage, ob ein ausländisches Fintech Marktanteile gewinnt.
Die Schweiz könnte einer der grössten Bankenplätze der Welt bleiben und dabei nach und nach das eigentliche Bankprodukt verlieren.
Die Vermögen blieben hier.
Die regulierten Bilanzen blieben hier.
Die Hypotheken blieben hier.
Aber die Schnittstelle zur Kundschaft, die Produktentwicklung, die Beziehung über die Finanzdaten, die Häufigkeit der Zahlungen und irgendwann auch die Entscheidungsebene könnten abwandern.
Darum geht es in diesem Band.
Eine Vorbemerkung zur Recherche
Am Anfang dieses Bandes stand Ärger.
Das sage ich offen, denn Ärger ist kein Beleg.
Einige meiner ursprünglichen Annahmen haben die Recherche nicht unbeschadet überstanden.
Schweizer Banken haben sehr wohl virtuelle Karten. Multibanking für Privatkunden gibt es inzwischen. Mehrere Schweizer Banken verwahren heute direkt Kryptowährungen. Und TWINT ist kein gescheitertes Zahlungssystem, sondern eines der erfolgreichsten nationalen Zahlungssysteme Europas.
Gut so.
Ein Argument, das man veröffentlichen will, muss Korrekturen aushalten.
Der Recherchestand dieses Bandes ist der 29. September 2026. Produktfunktionen stützen sich vor allem auf Unterlagen der Banken, Branchenvergleiche auf Deloitte, die FINMA, SIX, Bundesbehörden und Branchendaten. App-Bewertungen dienen nur als anekdotische Hinweise, nicht als repräsentative Kundenforschung.
Revolut hat die Banklizenz beantragt, nicht erhalten.
Ebenso gilt: Berichte, wonach die UBS Zusammenschlüsse mit ausländischen Banken prüfe oder ihren Schweizer Sitz überdenke, sind Berichte und strategische Warnungen. Einen angekündigten Wegzug gibt es nicht.
Nachdem das geklärt ist, steht der Rest des Arguments fester.
Der Satz, mit dem alles anfing
Heute Morgen sah ich auf LinkedIn einen Beitrag von Christian Dreyer. Er verwies auf einen Artikel von MoneyToday über Revoluts Versuch, eine Schweizer Bank zu werden.
Sein Punkt war einfach:
An dem Tag, an dem Revolut die lokalen Fähigkeiten erhält, die Schweizer Kundinnen und Kunden von ihrer Hauptbank erwarten, schliesst sich ein Grossteil der verbliebenen Lücke.
Der Artikel selbst argumentiert vorsichtiger. Revolut zählt in der Schweiz bereits mehr als 1,3 Millionen Kundinnen und Kunden. Trotzdem behalten die etablierten Banken wichtige Vorteile, allen voran TWINT, das Lohnkonto, eBill, Hypotheken, Vertrauen und tief verankerte Kundenbeziehungen.1
Die Gefahr ist also nicht unbedingt, dass die Schweizer Einlagen über Nacht abfliessen.
Die Gefahr ist, dass der finanzielle Alltag Stück für Stück woanders stattfindet.
Auf diesen Unterschied kommt es an.
Denn mich interessiert nicht die Frage:
Wird Revolut das Schweizer Bankwesen zerstören?
Das wäre viel zu schlicht gedacht.
Mich interessiert eine andere Frage:
Wie viel von der heutigen Stärke des Schweizer Bankwesens beruht auf Produkten, die Kundinnen und Kunden heute aktiv wählen würden – und wie viel auf Infrastruktur, Wechselkosten, Regulierung, Geschichte und Vertrauen, das sich über Generationen angesammelt hat?
All das hat Wert.
Aber es ist nicht dasselbe.
Und geerbtes Vertrauen ist kein Produkt.
Die Schweiz kann Banking
Das muss zuerst gesagt sein.
Die Vorstellung, das Schweizer Bankwesen sei bereits eine verwesende Leiche, ist Unsinn.
2025 erzielten die Schweizer Banken zusammen einen Reingewinn von CHF 73,8 Milliarden, so viel wie nie zuvor. Der Branchengewinn erreichte CHF 20,6 Milliarden. Die verwalteten Vermögen stiegen auf CHF 9,73 Billionen und überschritten in der ersten Hälfte 2026 die Marke von CHF 10,1 Billionen. Die Schweiz ist weiterhin einer der führenden Standorte für grenzüberschreitende Vermögensverwaltung.2
Das ist echte wirtschaftliche Stärke.
Und gerade deshalb ist die Technologiefrage so spannend.
Denn eine Organisation kann ausserordentlich profitabel sein und gleichzeitig strategisch an Fähigkeit verlieren.
Eine starke Bilanz kann eine schwache Umsetzung sehr lange überdecken.
Eine berühmte Marke kann das.
Die Trägheit der Kundschaft kann das.
Eine Hypothek kann das.
Ein Lohnkonto kann das.
Die heimische Zahlungsinfrastruktur kann das.
Die Regulierung kann das.
Und ein riesiger bestehender Vermögensstock kann es auch.
Erfolg und Zukunftsfähigkeit misst man mit verschiedenen Massstäben.
Die digitalen Befunde sind unbequem
Für ihre weltweite Studie zur digitalen Reife von Banken hat Deloitte 349 Banken in 44 Märkten untersucht, darunter zwölf Schweizer Retailbanken, die zusammen mehr als 80 Prozent des Schweizer Marktes abdecken.3
Als der Vergleich 2018 begann, lag die Schweiz auf Rang fünf.
2020 war es Rang achtzehn.
2024 Rang siebenundzwanzig.
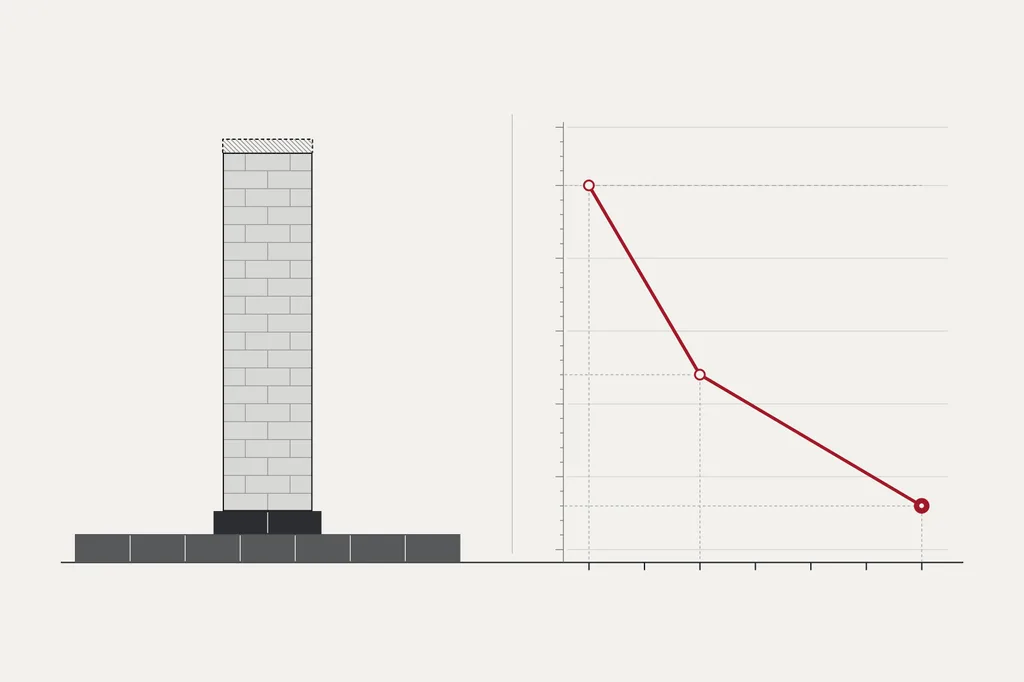
Im Reifeindex von Deloitte kamen die Schweizer Banken auf 39 Punkte. Der weltweite Durchschnitt liegt bei 41, die digitalen Spitzenreiter liegen über 60.
Kein einziges Schweizer Institut schaffte es in die Gruppe der Digital Champions.3
Für eines der reichsten, technisch fähigsten und finanziell bedeutendsten Länder der Welt ist das ein erstaunliches Resultat.
Die separate Deloitte-Studie zum Kundenerlebnis von 2025 ist ähnlich aufschlussreich.
Befragt wurden 1250 Kundinnen und Kunden von Schweizer Retail- und Privatbanken.4
Mit ihrer Bank waren sie im Allgemeinen zufrieden.
Begeisterung entstand daraus aber nicht.
Nur eine einzige Bank in der Studie erreichte einen Net Promoter Score über 50.
Es war eine Neobank.
Die beste traditionelle Bank kam auf 39.
Die schwächste auf 11.
Deloitte stellte ausserdem fest, dass keine der untersuchten Schweizer Banken eine Kontoeröffnung anbot, die von Anfang bis Ende vollständig digital verläuft, ohne Medien- oder Kanalbruch.4
Das beschreibt das Problem wohl treffender als die Behauptung, die Schweizer würden ihre Banken hassen.
Viele tun das nicht.
Sie sind zufrieden.
Sie sind es gewohnt.
Sie vertrauen ihrer Bank.
Und vielleicht liegt gerade darin die Gefahr.
Alte Technik ist nicht automatisch schlechte Technik
Ich habe lange genug im Umfeld der Schweizer Bankentechnologie gearbeitet, um mir eine deutliche Meinung darüber zu bilden, was hinter manchen sehr gepflegten Fassaden steckt.
Ich habe Systeme gesehen, deren Architektur Jahrzehnte zurückreicht.
Schnittstellen um Schnittstellen herum.
Middleware um Middleware.
Manuelle Abläufe, die Systemgrenzen ausgleichen, an die sich niemand heranwagt.
Prozesse, die weniger wegen ihrer Eleganz weiterbestehen als deshalb, weil sie immer noch funktionieren.
Aber persönliche Erfahrung ist keine repräsentative Branchenumfrage.
Und es braucht noch eine weitere Unterscheidung:
alt heisst nicht schlecht.
Ein stabiles, zwanzigjähriges System, das seine Aufgabe zuverlässig erfüllt, verstanden, gewartet, getestet und sauber abgegrenzt ist, kann weniger gefährlich sein als eine modische verteilte Architektur, die niemand mehr durchschaut.
Das Problem beginnt dort, wo aus Alter Abhängigkeit wird.
Wenn niemand weiss, was bricht, sobald man eine Komponente ändert.
Wenn der Hersteller sie nicht mehr unterstützt.
Wenn die Integration langsamer ist als der Markt ringsum.
Wenn jedes neue Produkt einen weiteren Adapter braucht.
Wenn ein moderneres Kundenerlebnis bedeutet, noch eine Schnittstelle über etwas zu legen, das niemand zu ersetzen wagt.
Die FINMA zählt veraltete Systeme und solche am Ende ihres Lebenszyklus inzwischen ausdrücklich zu den IKT-Risiken des Schweizer Finanzsektors. Bereits 2024 hatte sie Angriffe über veraltete, nicht mehr gewartete Infrastruktur dokumentiert und bei den betroffenen Instituten gravierende Mängel im Lebenszyklusmanagement der Infrastruktur festgestellt.5
Ich würde das Problem darum nicht mehr einfach so beschreiben:
Schweizer Banken arbeiten mit alter Technik.
Die schwierigere Frage lautet:
Kann das Institut seine Technik schneller verändern, als sich sein Umfeld verändert?
Das ist ein ganz anderer Prüfstein.
Beim Thema virtuelle Karten hat sich etwas bewegt
Hier zeigt sich gut, warum dieser Text Recherche brauchte und keine Nostalgie.
Mein erster Impuls war zu schreiben, Schweizer Banken könnten virtuelle Karten noch immer nicht sofort ausstellen.
Das wäre falsch gewesen.
Bei der UBS können berechtigte Kreditkartenkunden im Digital Banking innert Sekunden eine zusätzliche virtuelle Kreditkarte anlegen.6
PostFinance hat im Juni 2026 eine eigenständige virtuelle Debitkarte lanciert, mit einer frei wählbaren Limite, und sie lässt sich rasch wieder löschen.7
Das sind echte Verbesserungen.
Aber man muss die Produktphilosophie vergleichen.
Revolut bietet seit Langem Wegwerfkarten an, gedacht für riskantere Einkäufe im Internet: Nach der Verwendung werden die Kartendaten automatisch ausgetauscht.
Das virtuelle Produkt der UBS verhält sich laut Dokumentation dagegen im Wesentlichen wie eine gewöhnliche, wiederverwendbare Kreditkarte, einfach ohne Plastik.
Auf dem Architekturdiagramm einer Bank ist dieser Unterschied winzig.
Für die Kundin kann er die ganze Funktion ausmachen.
Und hier, glaube ich, verkennt das Schweizer Bankwesen immer wieder, wie digitaler Wettbewerb funktioniert.
Der Herausforderer erfindet oft kein neues Finanzinstrument.
Er beseitigt ein kleines Stück Reibung.
Dann das nächste.
Und noch eines.
Bis die angesammelte Reibungslosigkeit selbst zum Produkt wird.
Open Banking ist endlich angekommen
Noch eine Kritik, die ich korrigieren musste:
Es stimmt nicht mehr, dass die Schweiz kein Open Banking hat.
Im November 2025 hat SIX über bLink das Multibanking für Privatkunden gestartet.
Zum Start konnten Kundinnen und Kunden Konten bei acht Banken und zwei Fintechs verbinden, und mehr als dreissig Banken stellten bereits die nötigen Schnittstellen für Kontodaten bereit.8
Das ist ein Fortschritt.
Doch es lohnt sich, genauer hinzusehen.
Die Schweiz hat sich bewusst für ein marktgetriebenes Modell entschieden und nicht für den verpflichtenden Zugang, wie ihn die EU oder das Vereinigte Königreich kennen.
Das Eidgenössische Finanzdepartement hielt im Dezember 2025 fest, dass es vorerst keine regulatorische Pflicht geben werde, die Finanzinstitute zur Öffnung kundenautorisierter Schnittstellen zwingt.
Die eigene Beurteilung sprach von gemischten Fortschritten und von anhaltenden Problemen beim Zugang für Drittanbieter.9
Auch das, was die Kundschaft tatsächlich tun kann, bleibt begrenzt.
Im Multibanking der UBS sieht man den Saldo und die letzten Buchungen eines Kontos bei einer anderen Bank.
Eine Zahlung ab diesem Drittkonto auslösen kann man derzeit nicht.10
Das ist nicht nichts.
Aber es ist auch nicht die einheitliche Steuerzentrale für die eigenen Finanzen, die sich viele vorstellen, wenn sie Open Banking hören.
Der internationale Vergleich ist unangenehm.
Die Zentralbank der Türkei hat im März 2026 die zweite Version ihrer nationalen Open-Banking-Dienste lanciert. Die Kontodienste umfassen nun auch Kartendaten und Kartentransaktionen, dazu kommen terminierte und wiederkehrende Zahlungsaufträge.11
Nationaler Wohlstand sagt offensichtlich wenig darüber aus, wie weit ein Land bei seinen Bankschnittstellen ist.
Die zutreffende Kritik lautet also nicht mehr:
Die Schweiz hat kein Open Banking.
Sondern:
Die Schweiz kam spät, wählte eine freiwillige Architektur und bietet bis heute einen Flickenteppich von Funktionen, bei dem die Sichtbarkeit weiter fortgeschritten ist als die Kontrolle durch die Kundschaft.
Über diese Kritik lohnt es sich zu streiten.
TWINT spricht zugleich für und gegen meine These
TWINT verdient mehr Respekt, als es manchmal bekommt.
Mehr als sechs Millionen Menschen nutzen es regelmässig.
2025 liefen 901 Millionen Transaktionen darüber.
Mehr als vier von fünf Schweizer Ladengeschäften akzeptieren es.12
Das ist kein gescheitertes Fintech.
Das ist ein Infrastrukturerfolg.
Gleichzeitig zeigt TWINT etwas zutiefst Schweizerisches an dieser Architektur.
Viele Banken bieten ihre eigene TWINT-App an.
Sie haben Konten bei zwei Banken?
Dann haben Sie womöglich auch zwei TWINT-Apps auf dem Telefon.
TWINT erklärt selbst, wie man mehrere Versionen parallel betreibt und eine davon als Standard für den Geldempfang festlegt.13
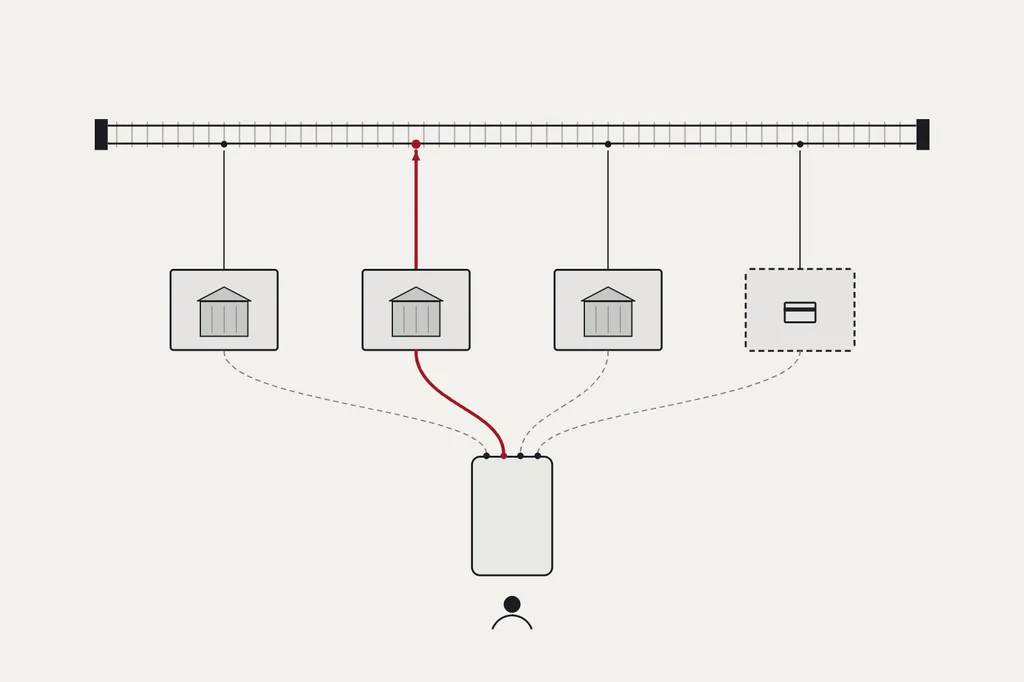
Die Zahlungsschiene teilen sich alle.
Das Kundenerlebnis bleibt um die einzelne Bank herum gebaut.
Darin steckt beinahe ein Gleichnis.
Die Schweiz hat das Problem der gemeinsamen Infrastruktur glänzend gelöst und dabei die Bank als ordnendes Element der Benutzeroberfläche bewahrt.
Im letzten Jahrzehnt hat das genügt.
Die Frage ist, was geschieht, wenn die Kundschaft ihr Finanzleben lieber um etwas anderes herum ordnet.
Bei Krypto zeigt sich dasselbe Muster
Die bequeme Kritik wäre, Schweizer Banken böten gar keine echten Kryptowährungen an.
Auch das stimmt immer weniger.
Kundinnen und Kunden von PostFinance können heute 22 Kryptowährungen direkt im E-Finance und in der Mobile App handeln und verwahren.
Nach eigenen Angaben haben sie seit dem Start mehr als 36 000 Krypto-Portfolios eröffnet und mehr als 565 000 Trades ausgeführt.14
Die Zürcher Kantonalbank bietet den direkten Handel und die Verwahrung von Bitcoin, Ethereum, Solana und Chainlink an.15
Das sind echte Kryptowährungen.
Nicht bloss ein ETF mit Bitcoin-Etikett.
Doch gerade die ZKB zeigt sehr schön, wo die alte Architektur auf die neue Anlageklasse trifft.
Ihre Kundinnen und Kunden können derzeit keine Kryptowährungen auf die Bank übertragen.
Sie können sie auch nicht abziehen.
Sie können damit nicht bezahlen.
Und sie können sie nicht staken.15
Der Vermögenswert auf der Blockchain ist da.
Das offene Abwicklungsmodell der Blockchain nicht.
Man hat ihn so zurechtgebogen, dass er sich weitgehend wie ein klassisches Wertschriftendepot verhält.
Unvernünftig ist das nicht unbedingt.
Verwahrung, Compliance und operationelle Risiken sind real.
Aber es wirft die tiefere Frage auf:
Integriert eine Bank eine neue Finanzarchitektur, oder holt sie bloss die neue Anlage in die alte hinein?
Das sind zwei verschiedene Dinge.
Das Kundenfeedback ist differenzierter als die Wut
Die Bewertungen in den App-Stores stützen die Behauptung nicht, jede traditionelle Schweizer Bank liefere miserable Software.
Die UBS kommt auf Google Play derzeit auf rund 4,5 Punkte, bei fast 90 000 Bewertungen.16
Die BCV liegt bei etwa 4,6.
Die ZKB bei etwa 4,2.
Die BLKB bei etwa 4,0.
PostFinance liegt mit rund 3,4 deutlich tiefer, die AKB bei etwa 2,8.17
Die Werte schwanken, und wer im App-Store bewertet, bildet die Kundschaft nicht repräsentativ ab. Aber die Streuung sagt etwas: Es gibt gute Erfahrungen bei etablierten Banken und wirklich schlechte.
Auch mehrere Kantonalbanken handeln.
BKB, BLKB, St.Galler Kantonalbank und Thurgauer Kantonalbank haben dieses Jahr ein gemeinsames Programm mit Avaloq angekündigt, um ihr Mobile Banking zu modernisieren. Es betrifft rund eine Million Kundinnen und Kunden.18
Faul ist also vermutlich das falsche Wort für eine Analyse.
Faulheit kann ich nicht messen.
Umsetzung kann ich messen.
Fähigkeiten kann ich messen.
Die Zeit bis zur Markteinführung kann ich messen.
Interoperabilität kann ich messen.
Und ich kann eine Branche beobachten, in der einige Institute deutlich schneller vorankommen als andere, obwohl für alle im Wesentlichen dieselben nationalen Rahmenbedingungen gelten.
Das ist interessanter.
Profitabilität kann Langsamkeit finanzieren
Warum lässt eine derart hoch entwickelte Branche zu, dass sie in einem weltweiten Digitalvergleich von Rang fünf auf Rang siebenundzwanzig zurückfällt?
Eine mögliche Antwort ist verblüffend einfach.
Weil sie es sich leisten konnte.
Eine Bank, der die Kundschaft davonläuft, spürt ein schwaches Produkt sofort.
Eine Bank, die von langjährigen Beziehungen, Hypotheken, Lohnkonten, Vorsorgeprodukten, heimischer Zahlungsinfrastruktur, regulatorischen Hürden und einer weltweit geachteten Marke umgeben ist, kann erstaunlich viel mittelmässige Umsetzung wegstecken, ohne die Beziehung gleich zu verlieren.
Die Erfolgsrechnung sieht weiterhin gesund aus.
Die Vermögen fliessen weiter zu.
Die Kundschaft beschwert sich und bleibt.
Der Verwaltungsrat sieht Erträge.
Die Informatik sieht ein weiteres Transformationsprogramm.
Und wieder vergeht ein Jahr.
Das beweist keine Selbstzufriedenheit.
Aber es schafft ideale Bedingungen dafür.
Es entsteht etwas, das man eine Trägheitsdividende nennen könnte.
Das Institut verdient nicht nur an dem, was es baut, sondern auch daran, wie schwierig, unnötig oder ungewohnt der Kundschaft ein Wechsel erscheint.
Das funktioniert hervorragend.
Bis sich die Wechselkosten ändern.
Revolut ist interessant, weil es Ausreden wegnimmt
Am 16. September 2026 hat Revolut bei der FINMA offiziell eine Schweizer Banklizenz beantragt.
Nach eigenen Angaben betreut das Unternehmen in der Schweiz bereits mehr als 1,3 Millionen Kundinnen und Kunden und will in den nächsten fünf Jahren mehr als CHF 150 Millionen im Land investieren.19
Wird die Lizenz erteilt, könnte die Schweizer Gesellschaft Lohnkonten, eine lokal eingebettete Bankbeziehung, eBill und den Schutz der Schweizer Einlagensicherung anbieten.
Die Säule 3a und TWINT prüft Revolut nach eigenen Angaben ebenfalls.19
Der Antrag ist noch in Prüfung.
Das heisst nicht, dass demnächst 1,3 Millionen Menschen der UBS, der PostFinance oder ihrer Kantonalbank den Rücken kehren.
Besonders aufschlussreich ist hier der Vergleich von MoneyToday mit Irland.
Revolut hat in Irland Millionen von Kundinnen und Kunden, und doch halten die etablierten Banken nach wie vor den weitaus grössten Teil der Einlagen und der neuen Hypotheken.1
Was sich zuerst verschob, war nicht unbedingt die Bilanz.
Es war die Häufigkeit.
Das Bezahlen.
Die Karte.
Die Überweisung.
Die alltägliche Oberfläche.
Deshalb halte ich die Frage, ob Revolut «das Schweizer Bankwesen übernimmt», für falsch gestellt.
Spannender ist eine andere:
Wem gehört die tägliche Beziehung zum Geld?
Denn wer sieht, wo Geld hereinkommt und wo es hinausgeht, wofür jemand spart, welche Abos laufen, wohin jemand reist, wann sich das Ausgabeverhalten ändert und welche finanziellen Entscheidungen bevorstehen, besetzt eine ausserordentlich wertvolle Position.
Die Bilanz mag anderswo bleiben.
Das Wissen muss es nicht.
Auch Banking hat eine Entscheidungsebene
Hier berührt das Thema einen viel grösseren technologischen Wandel.
Früher war das Bankgeschäft um Produkte herum organisiert.
Konto.
Karte.
Hypothek.
Wertschriftendepot.
Vorsorge.
Immer öfter will die Kundschaft aber keine Produkte mehr bedienen.
Sie will ein Ergebnis.
Bezahl das.
Leg genug für jenes zur Seite.
Optimiere diese Liquidität.
Bereite die Steuererklärung vor.
Verschiebe überschüssiges Geld dorthin.
Schütz mich vor diesem Händler.
Sag mir, ob ich mir das leisten kann.
Bald werden viele dieser Absichten gar nicht mehr in einer Banking-App entstehen.
Sondern in persönlichen Agenten.
In Buchhaltungssystemen.
Auf Handelsplattformen.
In Unternehmenssoftware.
In KI-Oberflächen.
Die Bank läuft Gefahr, zum blossen Ausführungsendpunkt hinter der Entscheidungsebene eines anderen zu werden.
Bezeichnenderweise kam genau diese Sorge diese Woche an der Swiss Digital Finance Conference zur Sprache.
Ein Bericht von MoneyToday beschreibt, wie Führungsleute von PostFinance unterscheiden zwischen dem Digitalisieren von Interaktionen und dem tatsächlichen Abnehmen von Arbeit. Er spricht auch das künftige Risiko an, dass Banken zu austauschbaren Ausführungsschichten werden, wenn externe Agenten die Schnittstelle besitzen.20
Das ist die eigentliche strategische Bedrohung.
Nicht die hübschere Karte.
Nicht die schönere Grafik.
Nicht einmal Revolut.
Abstraktion.
Sobald die Kundschaft die Bank nicht mehr sehen muss, lässt sich die geerbte Kundenbeziehung deutlich schwerer verteidigen.
Und dann ist da noch die UBS-Debatte
Zur gleichen Zeit wird in der Schweiz noch über etwas anderes gestritten.
Nach dem Zusammenbruch der Credit Suisse baut die Schweiz Teile ihres Too-big-to-fail-Regimes um.
Am 23. September sprach sich der Ständerat für ein Modell aus, bei dem die ausländischen Tochtergesellschaften einer systemrelevanten globalen Bank – heute faktisch die UBS – zu 90 Prozent mit hartem Kernkapital (CET1) unterlegt werden müssten.
Der Bundesrat hatte 100 Prozent vorgeschlagen.
Die UBS hatte eine Lösung befürwortet, die 50 Prozent CET1 und bis zu 50 Prozent AT1 zulässt.
Nun geht die Vorlage an den Nationalrat.21
Die UBS wehrt sich vehement.
Sie schätzt, dass der 90-Prozent-Vorschlag bei der UBS AG zusätzlich rund USD 16 Milliarden an CET1 erfordern würde, zusätzlich zu weiteren regulatorischen Änderungen und zu den Anforderungen, die seit der Übernahme der Credit Suisse ohnehin gelten.
Nach Darstellung der UBS würde das Paket ihre internationale Wettbewerbsfähigkeit erheblich beeinträchtigen.22
Ihr Präsident hat zudem gewarnt, genügend harte Regeln könnten die Bank zwingen, ihren Schweizer Sitz zu überdenken.
Und in den letzten Tagen berichteten Medien, ausländische Banken hätten Interesse an möglichen Zusammenschlüssen mit der UBS bekundet, und es werde über Wege diskutiert, wie die Bank ihre Abhängigkeit von der Schweizer Regulierung verringern könnte.23
Zu den Fusionsgerüchten äussert sich die UBS nicht.
Finanzministerin Karin Keller-Sutter hat öffentlich erklärt, ein Wegzug aus der Schweiz wäre rechtlich wohl komplizierter und teurer, als die vorgeschlagenen Regeln einzuhalten.23
Hier stecken also mehrere Fragen, die man nicht zu einer einzigen verschmelzen sollte.
Welche Höhe und welche Zusammensetzung des Kapitals schützen die Finanzstabilität angemessen?
Welche Kapitalstruktur erlaubt es der UBS, international mitzuhalten?
Wie viel Systemrisiko soll in der Schweiz verbleiben?
Was würde ein Wegzug rechtlich und wirtschaftlich tatsächlich bedeuten?
Das sind berechtigte politische Fragen, und jede Antwort hat ihren Preis.
Ob mir die Mobile-App der UBS gefällt, beantwortet keine davon.
Und Mängel bei den Produkten beweisen nicht, dass ein bestimmtes Kapitalregime richtig ist.
An einem wichtigen Punkt berühren sich die beiden Debatten aber.
Wettbewerbsfähigkeit kann nicht nur die Kapitalkosten meinen.
Ein Finanzplatz konkurriert über Produkte, Infrastruktur, Technologie, Talente, Vertrauen, Regulierung, Kapitaleffizienz und die Fähigkeit, Dinge umzusetzen.
Wer nur eine dieser Grössen betrachtet, erhält ein verzerrtes Bild.
Auch Credit Suisse verdient mehr Genauigkeit
Es ist verlockend, über die Credit Suisse eine einfache Moralgeschichte zu erzählen.
Gierige Banker gingen Risiken ein.
Die Bank brach zusammen.
Der Steuerzahler rettete sie.
Und jetzt will die UBS weniger Auflagen.
So einfach ist es nicht.
Die Parlamentarische Untersuchungskommission hat über Jahre hinweg gravierende Probleme in Strategie, Führung, Risikomanagement und Aufsicht dokumentiert.
Sie hat auch hinterfragt, wie wirksam die FINMA ihre Befugnisse genutzt hat, und einen regulatorischen Filter untersucht, dessen Wirkung bis zu seiner ersten Anwendung auf CHF 15,3 Milliarden angewachsen war. Er hat das Bild der regulatorischen Kapitalausstattung der Credit Suisse AG wesentlich beeinflusst.24
Eine glaubwürdige Erklärung in einem Wort gibt es für die Credit Suisse also nicht.
Nicht Gier.
Nicht Regulierung.
Nicht Technologie.
Nicht Management.
Nicht die FINMA.
Es war ein Systemversagen, in dem mehrere dieser Dinge zusammenkamen.
Und die populäre Erzählung vom Steuerzahler braucht eine wichtige sachliche Korrektur.
Bei der Rettung 2023 übernahm der Bund tatsächlich erhebliche Eventualrisiken, darunter eine Verlustgarantie über CHF 9 Milliarden und Garantien für Liquiditätshilfen von bis zu CHF 100 Milliarden.
Diese Garantien wurden jedoch im August 2023 beendet.
Dem Bund entstanden daraus letztlich keine Verluste, und er nahm rund CHF 200 Millionen an Gebühren und Prämien ein.25
Dass die Steuerzahlenden am Ende kein Geld verloren haben, heisst nicht, dass das Risiko für die öffentliche Hand eingebildet war.
Es heisst, dass der Extremfall nicht eingetreten ist.
Auch das sollte in der aktuellen Debatte zählen.
Die Nachrichten von heute sind eine weitere Warnung
Während ich dies am 29. September schreibe, macht eine andere Schweizer Bank aus einem ganz anderen Grund Schlagzeilen.
Die FINMA hat bei Julius Bär schwere Verstösse gegen die Vorschriften zum Risikomanagement und zur Geldwäschereibekämpfung festgestellt. Es geht um Private-Debt-Engagements von mehr als CHF 1 Milliarde und um Beziehungen zu politisch exponierten Kunden mit hohem Risiko.
Eines dieser Engagements führte schliesslich zu einer Abschreibung von CHF 586 Millionen.
Die FINMA verlangt zusätzliches Kapital von CHF 250 Millionen, bis bestimmte Mängel behoben sind.26
Mit virtuellen Karten hat das fast nichts zu tun.
Genau deshalb gehört es hierher.
Eine Bank ist keine App.
Qualität der Technik, Kundenorientierung, Kapitalstruktur, Unternehmensführung, Risikomanagement und institutionelle Kompetenz sind verschiedene Schichten desselben Systems.
Eine schöne Oberfläche gleicht eine schlechte Risikosteuerung nicht aus.
Starkes Kapital gleicht eine schwindende Bedeutung bei der Kundschaft nicht auf Dauer aus.
Eine vertrauenswürdige Marke gleicht eine schwache Umsetzung nicht ewig aus.
Und Innovationstheater repariert keine institutionellen Altlasten.
Das nationale Risiko ist nicht, dass Schweizer Banken verschwinden
An dieser Stelle wird die Debatte, glaube ich, grösser als Revolut.
Stellen wir uns die Schweiz in zehn Jahren vor.
Die Hypotheken werden noch immer von Schweizer Banken finanziert.
Grosse Teile des weltweiten Vermögens sind noch immer hier gebucht.
Das Kapital wird weiterhin hier reguliert.
Die Finanzinstitute verdienen weiterhin Geld.
Mit dem klassischen Blick auf die Bilanz wirkt der Finanzplatz gesund.
Doch stellen wir uns vor, die Oberflächen, über die die Menschen ihr Geld tatsächlich verstehen und verwalten, gehören ausländischen Plattformen.
Der persönliche Finanzagent ist ausländisch.
Die Steuerung der Zahlungen ist ausländisch.
Die Ebene, auf der die Daten zusammenlaufen, ist ausländisch.
Die Empfehlungsmaschine für Finanzfragen ist ausländisch.
Das wichtigste Wallet ist ausländisch.
Die Kundin fragt diese Plattform, welche Hypothek sie nehmen soll.
Welche Vorsorgelösung.
Wo sie anlegen soll.
Wie viel Bargeld sie halten soll.
Über welches Bankkonto eine Zahlung laufen soll.
Die Schweizer Bank erhält eine API-Anweisung.
Sie führt das regulierte Geschäft aus.
Sie verdient eine kleinere Marge.
Und die Kundin sieht sie nie wirklich.
Die Schweiz hätte noch immer Banken.
Aber ein Teil des Bankgeschäfts wäre anderswohin gewandert.
Es ist dieselbe Unterscheidung, auf die ich immer wieder zurückkomme, wenn ich über digitale Souveränität schreibe.
Der Standort reicht nicht.
Das Eigentum reicht nicht.
Die Regulierung reicht nicht.
Souveränität heisst auch, handeln, wählen, verstehen, ersetzen und die Richtung ändern zu können.
Ein Land kann die Ausführungsebene beherbergen, während jemand anderem die Entscheidungsebene gehört.
Eine Katastrophe ist das nicht zwingend.
Aber es ist eine strategische Abhängigkeit, die man erkennen sollte.
Die eigentliche Wette
Ich habe diesen Text also mit der Absicht begonnen, die Schweizer Banken faul zu nennen.
Nach der Recherche finde ich das zu einfach.
Einige modernisieren sich.
Einige bauen ausgezeichnete Produkte.
TWINT ist ein echter Erfolg.
Open Banking hat begonnen.
Virtuelle Karten verbreiten sich.
Schweizer Banken führen die Verwahrung von Kryptowährungen ein.
Vier Kantonalbanken bauen gemeinsam ihr Mobile Banking neu.
In diesen Häusern arbeiten ernsthafte Leute, die genau verstehen, was gerade geschieht.
An Intelligenz fehlt es nicht.
Die Frage ist, ob das System genug Dringlichkeit erzeugt.
Denn das Schweizer Bankwesen hat über Jahrzehnte etwas ausserordentlich Wertvolles angehäuft:
Vertrauen.
Kundschaft.
Kapital.
Infrastruktur.
Ansehen.
Regulatorische Legitimität.
Vertrieb.
Beziehungen.
Das sind gewaltige Wettbewerbsvorteile.
Aber jeder Vorteil hat seine eigene Art zu scheitern.
Angehäuftes Vertrauen scheitert, wenn man glaubt, es entbinde davon, es sich weiter zu verdienen.
Treue Kundschaft scheitert, wenn man geringe Abwanderung mit Zuneigung verwechselt.
Regulierung scheitert, wenn man eine Markteintrittshürde für ein Produkt hält.
Infrastruktur scheitert, wenn man annimmt, die Integration von gestern sei der Burggraben von morgen.
Und enorme Profitabilität scheitert, wenn man die heutige Erfolgsrechnung für einen Beleg über die Oberfläche von morgen hält.
Das ist die Wette.
Nicht, dass Revolut zwingend gewinnt.
Nicht, dass die UBS zwingend wegzieht.
Nicht, dass das Schweizer Bankwesen zusammenbricht.
Die Wette lautet, dass immer genug Zeit bleiben wird, um nachzuziehen.
Das Ablaufdatum
Jahrelang war es eine vertretbare Strategie für Schweizer Banken, klug hinterherzugehen.
Sollen andere experimentieren.
Sollen andere das Geld ausgeben.
Sollen andere herausfinden, wo die regulatorischen Probleme liegen.
Danach setzt man die Teile um, die die Kundschaft wirklich will.
Das funktioniert, solange der Pionier die eigene Infrastruktur braucht, um die eigene Kundschaft zu erreichen.
Deutlich gefährlicher wird es, wenn der Pionier bereits 1,3 Millionen dieser Kundinnen und Kunden hat.
Eine Schweizer Banklizenz würde Revolut nicht unschlagbar machen.
Sie würde bloss einige Ausreden beseitigen.
Und deshalb ist mir der kleine Beitrag von Christian Dreyer heute Morgen nicht mehr aus dem Kopf gegangen.
Entscheidend ist nicht der Tag, an dem Revolut eine Lizenz erhält, falls es sie erhält.
Entscheidend ist der Moment, in dem eine Schweizer Kundin zwischen zwei vollständig lokalisierten Bankbeziehungen wählen kann und eine davon die historische Reibung nicht mehr mitschleppt, die den Wechsel so mühsam gemacht hat.
Dann beginnt ein interessantes Experiment.
Wir finden heraus, wie viel an der bestehenden Beziehung Treue war.
Wie viel Vertrauen.
Wie viel Produktqualität.
Und wie viel schlicht Trägheit.
Ein Burggraben kann noch lange rentieren, nachdem er sich nicht mehr verteidigen lässt.
Doch sobald die Brücke steht, erfahren wir endlich, was auf der anderen Seite lag.
Geerbtes Vertrauen ist Kapital.
Wer es mit einem Produkt verwechselt, gibt es aus.
Quellen
Dieser Band hält vier Dinge auseinander: harte Fakten, eigene Erfahrung, Deutung und strategischen Ausblick. Produktfunktionen stützen sich vor allem auf Unterlagen der Banken und Anbieter und wurden am 29. September 2026 nochmals stichprobenartig geprüft; im Bankgeschäft ändern sich Funktionen rasch. Bewertungen in App-Stores sind Momentaufnahmen, schwanken und sind anekdotisch, keine repräsentative Kundenforschung. Revolut hat die Schweizer Banklizenz beantragt, nicht erhalten. Berichte über das Interesse ausländischer Banken an der UBS oder über einen möglichen Wegzug der UBS sind Spekulation aus Medienberichten, keine angekündigte Transaktion und kein angekündigter Sitzwechsel. Die Zahl zum zusätzlichen Kapitalbedarf der UBS ist eine Schätzung der UBS selbst. Die Bundesgarantien von 2023 werden als Eventualrisiko beschrieben, das ohne realisierte Verluste für den Bund endete. Recherchestand: 29. September 2026, Europe/Zurich.
Footnotes
-
MoneyToday, Revolut will Schweizer Bank werden: Heimvorteil der Banken hat ein Ablaufdatum. https://www.moneytoday.ch/news/revolut-will-schweizer-bank-werden-heimvorteil-der-banken-hat-ein-ablaufdatum ↩ ↩2
-
Schweizerische Bankiervereinigung, Banking Barometer 2026 — Executive Summary, 2026. https://publications.swissbanking.ch/banking-barometer-2026-en/executive-summary ↩
-
Deloitte Switzerland, Digital Banking Maturity Study 2024, 2024. https://www.deloitte.com/ch/en/about/press-room/digital-banking-maturity-study-2024.html ↩ ↩2
-
Deloitte Switzerland, CX Maturity Banking Study, 2025. https://www.deloitte.com/ch/en/Industries/financial-services/research/cx-maturity-banking-study.html ↩ ↩2
-
FINMA, FINMA Risk Monitor 2025, 17. November 2025. https://www.finma.ch/en/~/media/finma/dokumente/dokumentencenter/myfinma/finma-publikationen/risikomonitor/20251117-finma-risikomonitor-2025.pdf ↩
-
UBS, UBS Virtual Credit Card. https://www.ubs.com/ch/en/services/accounts-and-cards/cards/benefits/virtual-card.html ↩
-
PostFinance, For secure online shopping: PostFinance launches virtual debit card with freely selectable limit, 30. Juni 2026. https://www.postfinance.ch/en/about-us/media/newsroom/virtual-debit-card.html ↩
-
SIX, Launch of Multibanking in Switzerland, 25. November 2025. https://www.six-group.com/en/newsroom/media-releases/2025/20251125-multibanking-launch.html ↩
-
Staatssekretariat für internationale Finanzfragen (SIF), Open Finance. https://www.sif.admin.ch/en/open-finance-en ↩
-
UBS, Multibanking for private clients. https://www.ubs.com/ch/en/services/digital-banking/digital-services/blink-multibanking.html ↩
-
Zentralbank der Republik Türkei, Press Release on Open Banking Services Version 2, März 2026. https://www.tcmb.gov.tr/wps/wcm/connect/EN/TCMB%2BEN/Main%2BMenu/Announcements/Press%2BReleases/2026/ANO2026-13 ↩
-
TWINT, About us. https://www.twint.ch/en/company/about-us/ ↩
-
TWINT, Different versions of the TWINT app. https://www.twint.ch/en/faq/different-versions-twint-app/ ↩
-
PostFinance, PostFinance adds six more cryptocurrencies. https://www.postfinance.ch/en/about-us/media/newsroom/postfinance-adds-six-more-cryptocurrencies.html ↩
-
Zürcher Kantonalbank, Cryptocurrencies. https://www.zkb.ch/en/lps/private/anlagen/cryptocurrencies.html ↩ ↩2
-
Google Play, UBS Mobile Banking, Bewertung und Anzahl Rezensionen, Stand September 2026. https://play.google.com/store/apps/details?id=com.ubs.swidKXJ.android ↩
-
Google Play, Store-Einträge der Banking-Apps von BCV, ZKB, BLKB, PostFinance und AKB, Bewertungen Stand September 2026. ↩
-
Avaloq, Four cantonal banks partner with Avaloq to modernize mobile banking, 2026. https://www.avaloq.com/insights/news/four-cantonal-banks-partner-with-avaloq-to-modernize-mobile-banking ↩
-
Revolut, Revolut applies for Swiss banking licence and commits CHF 150 million investment, 16. September 2026. https://www.revolut.com/news/revolut_applies_for_swiss_banking_licence_and_commits_chf_150_million_investment/ ↩ ↩2
-
MoneyToday, Zwischen Bühnen-Euphorie und Boardroom-Bequemlichkeit, September 2026. https://www.moneytoday.ch/news/zwischen-buehnen-euphorie-und-boardroom-bequemlichkeit ↩
-
Schweizer Parlament, Mitteilung zum Ständeratsentscheid über die Too-big-to-fail-Eigenmittelanforderungen, 23. September 2026. https://www.parlament.ch/fr/services/news/Pages/2026/20260923094552364194158159026_bsf030.aspx ↩
-
UBS, Medienmitteilung zur geplanten Bankenregulierung, 23. September 2026. https://www.ubs.com/global/en/media/display-page-ndp/en-20260923-banking-regulation.html ↩
-
Reuters, Foreign banks have expressed UBS merger interest, Swiss newspaper reports, 27. September 2026. https://www.reuters.com/legal/transactional/foreign-banks-have-expressed-ubs-merger-interest-swiss-newspaper-reports-2026-09-27/ ↩ ↩2
-
Schweizer Parlament, Parlamentarische Untersuchungskommission zur Credit Suisse, Summary of findings (englische Zusammenfassung). https://www.parlament.ch/centers/documents/en/Zusammenfassung%20Englisch.pdf ↩
-
Eidgenössisches Finanzdepartement, UBS / Credit Suisse contracts and guarantees. https://www.efd.admin.ch/en/ubs-cs-contracts ↩
-
FINMA, FINMA concludes enforcement proceeding against Julius Bär, Medienmitteilung, 29. September 2026. https://www.finma.ch/en/news/2026/09/20260929-mm-enforcementverfahren/ Siehe auch Reuters, Julius Baer seriously breached risk, money laundering rules, Swiss regulator says, 29. September 2026. https://www.reuters.com/business/finance/julius-baer-seriously-breached-risk-money-laundering-rules-swiss-regulator-says-2026-09-29/ ↩