«Europe is definitely not growing and not creating a lot of wealth. Europe is rather using and consuming wealth.» — Sergio Ermotti, CNBC, 6. Oktober 2026.1
Auf Deutsch: «Europa wächst definitiv nicht und schafft nicht viel Wohlstand. Europa nutzt und verbraucht eher Wohlstand.»
Es gibt Sätze, die provozieren, weil sie übertreiben.
Und es gibt Sätze, die provozieren, weil sie unangenehm viel Wahrheit in sehr wenige Worte pressen.
Sergio Ermottis Bemerkung gehört eher zur zweiten Sorte.
Der Konzernchef der UBS erklärte, warum die Vereinigten Staaten für einen globalen Vermögensverwalter so wichtig sind. Rund 40 Prozent der Millionärinnen und Millionäre der Welt leben dort, sagte er. Die UBS sieht weiteres Wachstum in den USA und in Asien. Europa dagegen schaffe nicht viel neuen Wohlstand.12
Wörtlich genommen ist «Europa wächst nicht» zu pauschal. Europa wächst. Manche europäischen Volkswirtschaften wachsen sogar sehr gut. Polen ist eines der deutlichsten Gegenbeispiele.
Der grössere Punkt hält einer Prüfung aber stand.
Europa gehört nach wie vor zu den wohlhabendsten Gegenden der Erde. Es verfügt über enorme angesammelte Privatvermögen, Universitäten von Weltrang, industrielles Können, funktionierende Institutionen, eine hochentwickelte Infrastruktur und Hunderte Millionen gut ausgebildeter Menschen.
Doch in den letzten zwei Jahrzehnten ist es weiten Teilen Europas immer schlechter gelungen, aus diesen Vorteilen Produktivität, skalierbare Unternehmen, Investitionen, neue Industrien und neuen Wohlstand zu machen.
Das ist eine andere Art von Niedergang.
Kein Zusammenbruch.
Ein Abdriften.
Und ein Abdriften kann gefährlicher sein, weil es selten jenen Krisenmoment hervorbringt, der ein System endlich zur Veränderung zwingt.
Europa ist nicht arm. Europa ist langsam.
Der erste Fehler in dieser Debatte besteht darin, das wirtschaftliche Niveau mit dem wirtschaftlichen Schwung zu verwechseln.
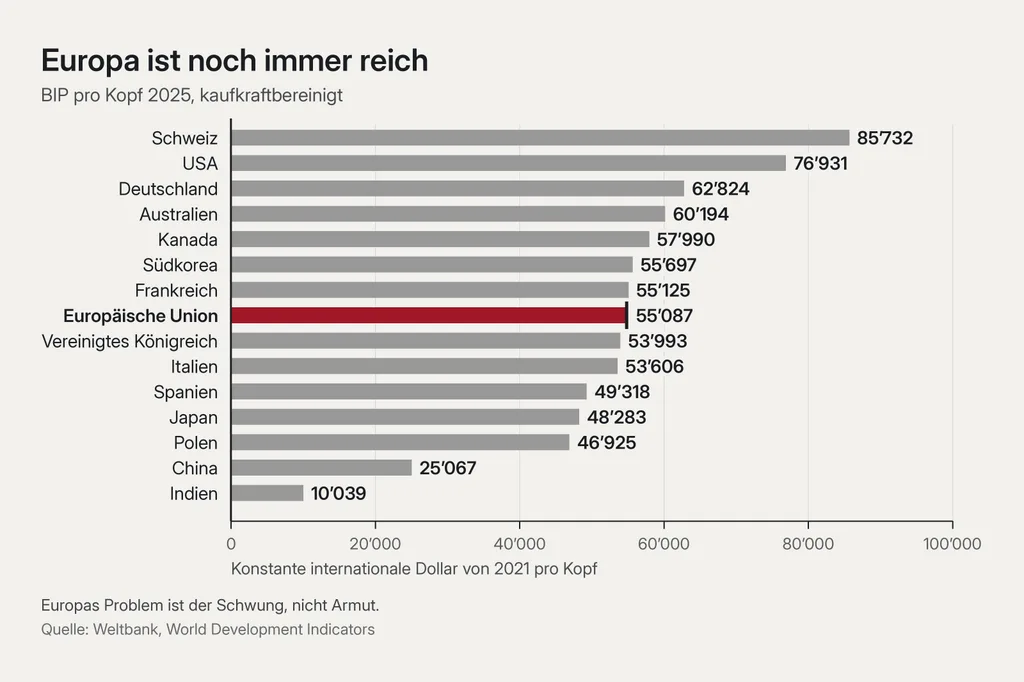
Europa ist immer noch reich.
Kaufkraftbereinigt erwirtschaftete die Schweiz 2025 rund 85 700 Dollar BIP pro Kopf. Die Vereinigten Staaten lagen bei etwa 76 900 Dollar, Deutschland bei etwa 62 800 Dollar. Frankreich und die EU als Ganzes kamen auf rund 55 100 Dollar. China lag bei ungefähr 25 100 Dollar, Indien bei etwa 10 000 Dollar.3
Das ist also keine Geschichte über einen Kontinent, der plötzlich arm geworden ist.
Es ist die Geschichte eines reichen Kontinents, dessen Dynamik im Vergleich nachgelassen hat.
Der Blick auf zwanzig Jahre ist aufschlussreich.
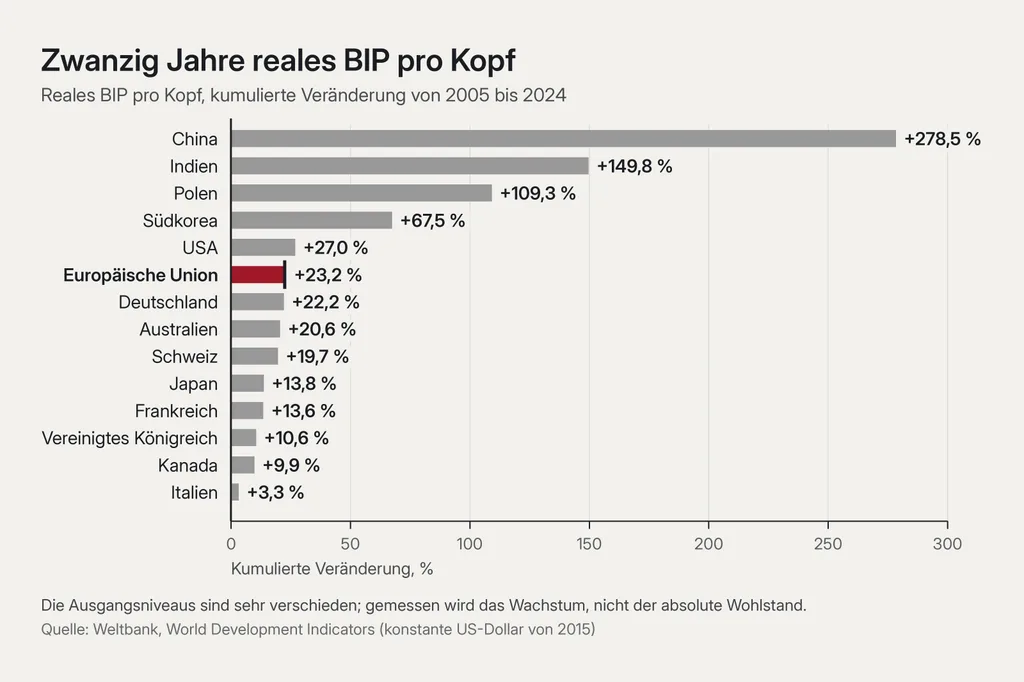
Zwischen 2005 und 2024 stieg das reale BIP pro Kopf in den Vereinigten Staaten um rund 27 Prozent. Die Europäische Union schaffte etwa 23 Prozent, Deutschland etwa 22 Prozent, die Schweiz etwa 20 Prozent.
Diese Zahlen enttäuschen, eine Katastrophe sind sie nicht.
Die eigentliche Warnung zeigt sich erst, wenn man die grossen westeuropäischen Volkswirtschaften einzeln betrachtet.
Frankreich kam über den ganzen Zeitraum auf rund 14 Prozent Wachstum des realen BIP pro Kopf. Grossbritannien auf etwa 11 Prozent. Italien hat sich kaum bewegt: rund 3 Prozent in fast zwanzig Jahren.
Daneben Polen: Dort hat sich das reale BIP pro Kopf mehr als verdoppelt.
Oder Südkorea, wo es um rund zwei Drittel zulegte.
Oder Indien, wo es um rund 150 Prozent stieg.
Oder China, wo es sich fast vervierfacht hat.4
Diese Länder sind von ganz unterschiedlichen Niveaus aus gestartet. Aufholwachstum spielt eine Rolle. Kein ernsthafter Vergleich sollte etwas anderes behaupten.
Das Aufholen erklärt aber nicht, warum manche reife Volkswirtschaften ihre Produktivität und ihre Investitionen weiterhin besser vermehren als andere.
Und es erklärt auch nicht, warum Italien praktisch eine wirtschaftliche Generation verloren hat.
Die bessere Frage lautet deshalb nicht:
Warum kann Europa nicht wachsen?
Es kann, ganz offensichtlich.
Die bessere Frage lautet:
Warum sind so viele der reichsten und institutionell fähigsten Volkswirtschaften Europas so schlecht darin geworden, Wachstum zu erzeugen?
Warum Ermottis Zeitpunkt zählt
Das Problem liegt nicht nur in der Vergangenheit.
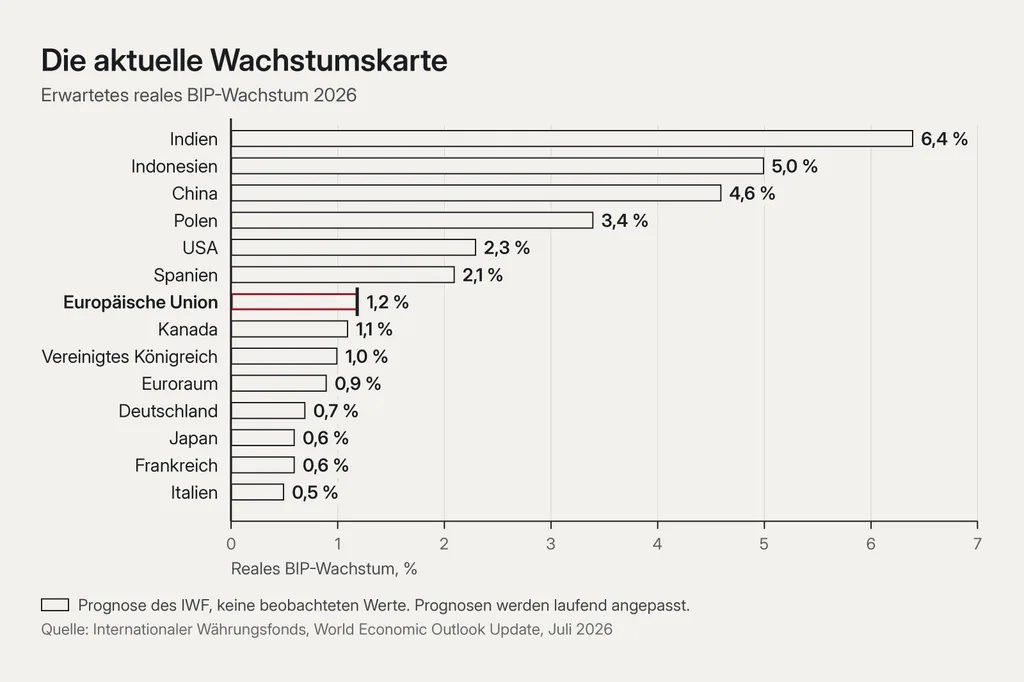
Der Ausblick des IWF vom Juli 2026 rechnet für die Vereinigten Staaten mit einem realen Wachstum von etwa 2,3 Prozent, für China mit 4,6 Prozent und für Indien mit 6,4 Prozent.
Für den Euroraum werden rund 0,9 Prozent erwartet.
Deutschland: 0,7 Prozent.
Frankreich: 0,6 Prozent.
Italien: 0,5 Prozent.5
Polen und Spanien machen die einfache Erzählung vom «Europa, das nicht wächst» erneut komplizierter. Von beiden wird eine deutlich bessere Entwicklung erwartet.
Das ist wichtig.
Europa ist nicht eine einzige Volkswirtschaft, und Politik macht weiterhin einen Unterschied.
Für eine Bank wie die UBS ist Ermottis Schluss trotzdem folgerichtig.
Ein Vermögensverwalter fragt nicht bloss, wo Vermögen bereits vorhanden ist.
Er fragt, wo der Wohlstand von morgen voraussichtlich entsteht.
Deshalb zählen die Vereinigten Staaten.
Deshalb zählt Asien.
Und deshalb ist das europäische Problem grösser als ein paar schwache BIP-Zahlen.
Die eigentliche Warnung heisst Produktivität
Wachstum kann aus einer grösseren Bevölkerung kommen.
Es kann daher kommen, dass Menschen mehr Stunden arbeiten.
Es kann aus höheren Staatsausgaben kommen.
Ein dauerhaft steigender Lebensstandard hängt am Ende aber stark von der Produktivität ab: davon, mit derselben Menge an Arbeit und Kapital mehr Wert zu schaffen.
Hier lässt sich Europas Lage viel schwerer wegreden.
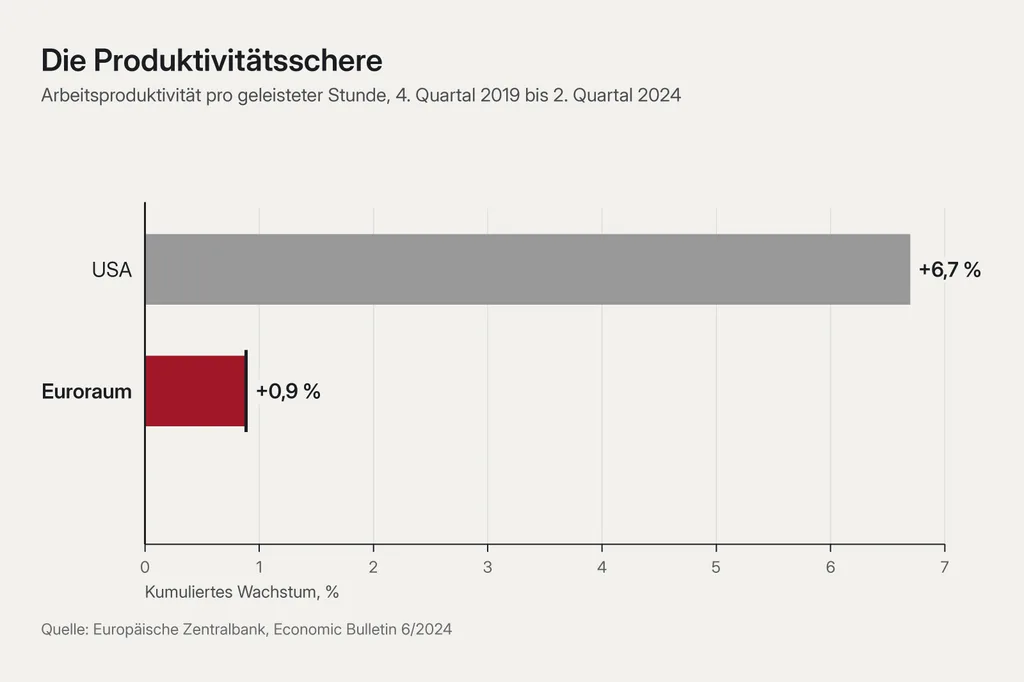
Zwischen dem vierten Quartal 2019 und dem zweiten Quartal 2024 stieg die Arbeitsproduktivität pro geleisteter Stunde im Euroraum um nur 0,9 Prozent.
In den Vereinigten Staaten waren es 6,7 Prozent.6
Die längerfristigen Zahlen zeigen in dieselbe Richtung.
Die OECD meldet für 2024 ein weiteres Plus der US-Arbeitsproduktivität von 2,2 Prozent. In der EU stieg sie nur um 0,2 Prozent, nachdem sie im Vorjahr um 0,9 Prozent gesunken war.
In konstanter Kaufkraft gemessen erreichte die durchschnittliche Arbeitsproduktivität der EU 2024 nur etwa drei Viertel des US-Niveaus.7
Das ist keine buchhalterische Kuriosität.
Produktivität taucht früher oder später überall auf:
in den Löhnen,
in den Margen der Unternehmen,
in den Steuereinnahmen,
in der Finanzierbarkeit der Renten,
in den Verteidigungsbudgets,
in der Fähigkeit, das Gesundheitswesen zu bezahlen,
und im politischen Spielraum, den eine Gesellschaft hat, um neue Probleme zu lösen.
Ein Land kann Wohlstand umverteilen.
Produktivität, die es nicht gibt, kann es nicht umverteilen.
Die Investitionsmaschine stottert
Europa fehlt es nicht an Ersparnissen.
Ihm fehlt ein ebenso wirksamer Mechanismus, der aus Ersparnissen produktives Risiko macht.
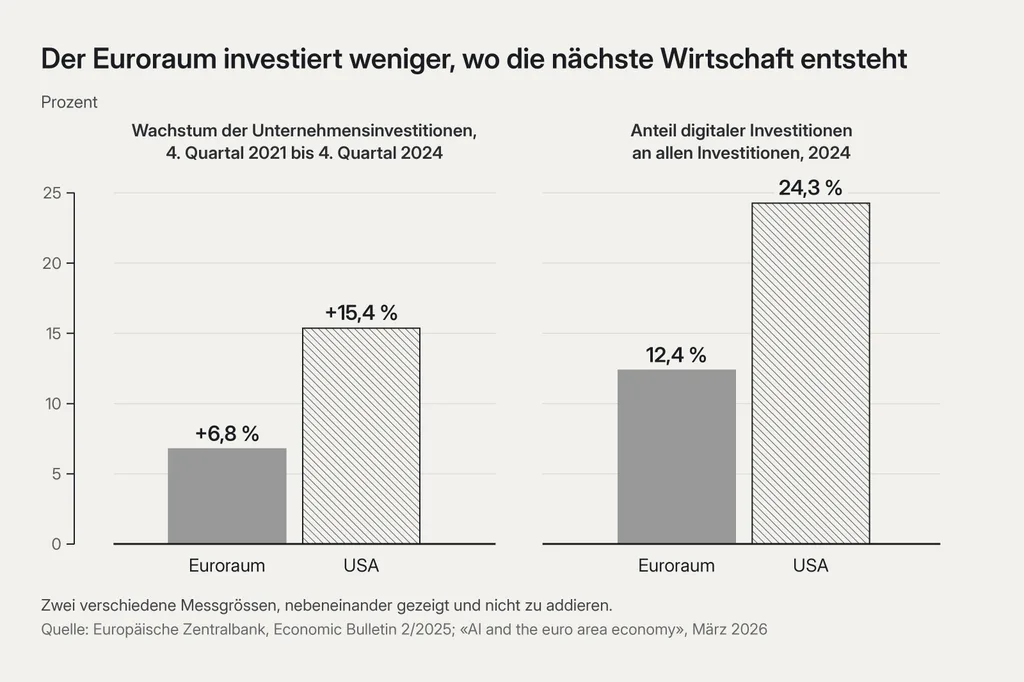
Zwischen dem vierten Quartal 2021 und dem vierten Quartal 2024 nahmen die Unternehmensinvestitionen in den Vereinigten Staaten um etwa 15,4 Prozent zu.
Der Euroraum kam auf 6,8 Prozent.8
Noch deutlicher wird die Lücke, je näher man an die Technologien herankommt, die den nächsten Wirtschaftszyklus prägen dürften.
Digitale Investitionen machten 2024 im Euroraum etwa 12,4 Prozent aller Investitionen aus.
In den Vereinigten Staaten waren es 24,3 Prozent.
Für 2025 schätzte die EZB, dass die Lücke nochmals gewachsen ist: rund 13 Prozent gegenüber 27,3 Prozent.9
Das geschieht genau in dem Moment, in dem künstliche Intelligenz von einer Softwarefunktion zur wirtschaftlichen Infrastruktur wird.
Rechenzentren.
Rechenleistung.
Stromerzeugung.
Netzkapazität.
Vernetzung.
Chips.
Robotik.
Automatisierung.
Geschäftsprozesse, die von Grund auf mit KI gebaut sind.
Wenn sich die Produktivitätsgewinne des nächsten Jahrzehnts in diesen Systemen bündeln, startet Europa mit einer strukturell geringeren Investitionsintensität ins Rennen.
Das ist keine Prognose des Scheiterns.
Es ist ein messbarer Nachteil.
Dann ist da noch das Risikokapital
Die Europäische Zentralbank schätzt das gesamte Volumen der in den Vereinigten Staaten ansässigen Risikokapitalfonds auf rund 930 Milliarden Euro.
In der EU ansässige Fonds: rund 150 Milliarden Euro.
Ungefähr sechs zu eins.10
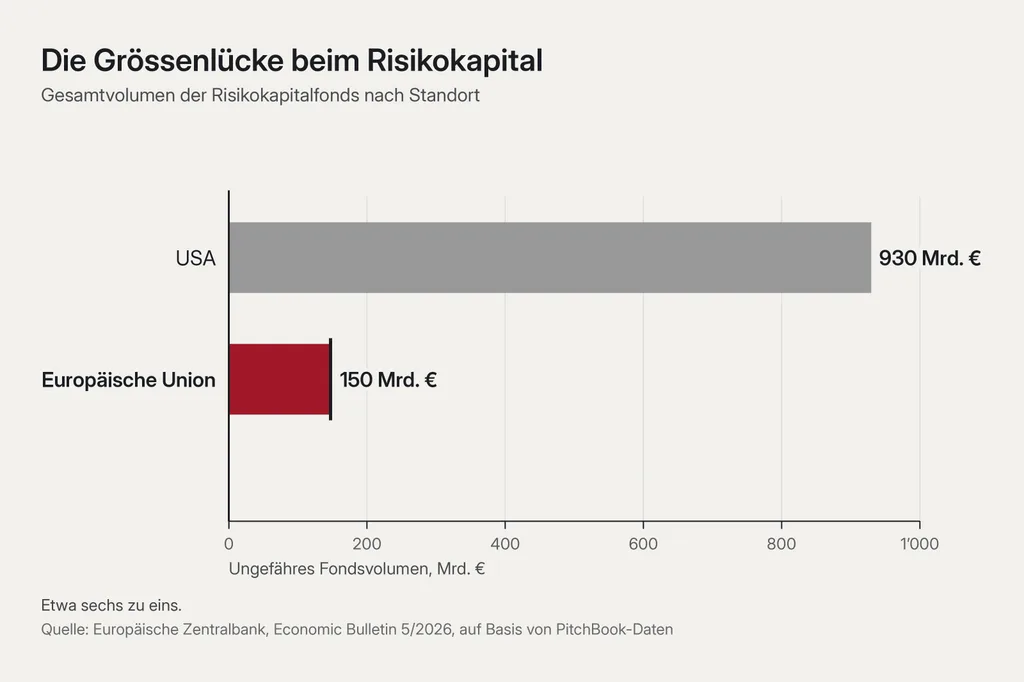
Das ist eines der deutlichsten Beispiele für Europas Problem.
Europäische Universitäten forschen.
Europäische Ingenieurinnen und Ingenieure bauen hervorragende Technologie.
Europäische Gründerinnen und Gründer bauen Firmen auf.
Europäische Haushalte sparen beträchtliche Summen.
Und dann findet sich das Geld, das es braucht, um diese Firmen gross zu machen, allzu oft anderswo.
Die EZB nennt als wichtige Ursachen Lücken bei der Finanzierung späterer Wachstumsphasen, einen schmaleren Kreis institutioneller Investoren und zersplitterte grenzüberschreitende Kapitalmärkte.10
So gelingt Europa ein erstaunliches wirtschaftliches Kunststück:
Es bringt Talente und Ersparnisse hervor und lässt trotzdem einen unverhältnismässig grossen Teil des Zinseszinseffekts anderswo entstehen.
Die europäischen Unternehmen sagen selbst, was geschieht
Die Europäische Investitionsbank befragt rund 13 000 Unternehmen in der ganzen EU, dazu eine Vergleichsstichprobe in den USA.
In ihrer Umfrage von 2024 erwarteten nur 26 Prozent der EU-Unternehmen, ihre Kapazitäten in den nächsten drei Jahren auszubauen.
In den Vereinigten Staaten waren es 47 Prozent.11
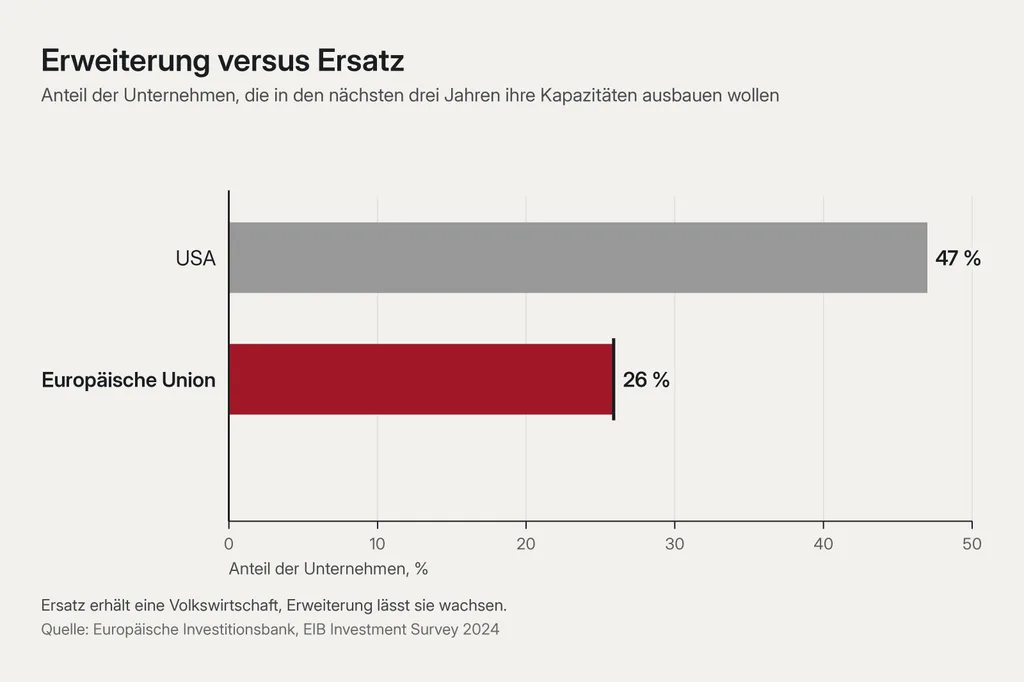
Dieser Unterschied verdient mehr Aufmerksamkeit, als er bekommt.
Ersatzinvestitionen erhalten eine Volkswirtschaft.
Erweiterungsinvestitionen lassen sie wachsen.
Die einen halten die Fabrik von gestern am Laufen.
Die anderen bauen die nächste Fabrik.
Die einen schützen Kapazität.
Die anderen schaffen Kapazität.
Es ist schwierig, einen dynamischen Kontinent aufzubauen, wenn Unternehmen sich immer mehr auf Ersatz statt auf Erweiterung ausrichten.
Die Energie hat aus einem strukturellen Problem ein industrielles gemacht
Europas Energienachteil in der Industrie ist nicht mehr nebensächlich.
Die Internationale Energieagentur schätzt, dass die Strompreise für energieintensive Industrien in der EU 2024 weiterhin rund doppelt so hoch waren wie in den USA und etwa 50 Prozent über jenen in China lagen.
Sie lagen immer noch rund 65 Prozent über dem Niveau von 2019.12
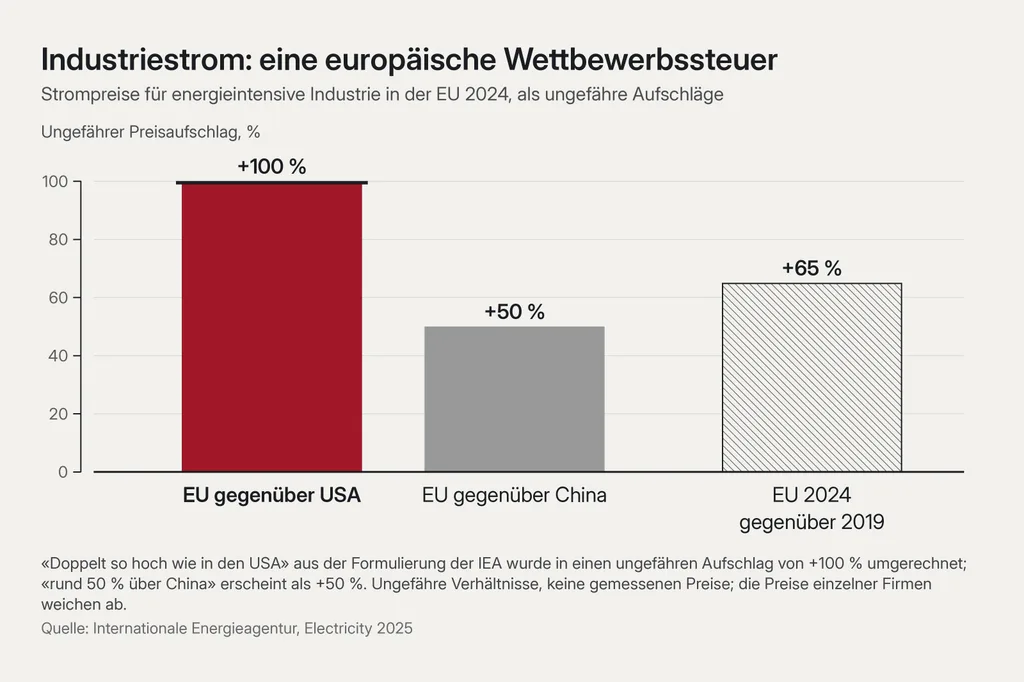
Für Softwarefirmen spielt das indirekt eine Rolle.
Für Chemie, Metalle, Glas, fortgeschrittene Fertigung, Batterien, Rechenzentren und industrielle Grossprozesse kann es darüber entscheiden, ob eine Investition überhaupt wirtschaftlich sinnvoll ist.
Laut EIB sahen 46 Prozent der EU-Unternehmen die Energiekosten als grosses Hindernis für Investitionen.11
Europa steht damit vor einer unangenehmen Kombination:
langsamere Investitionen,
höhere Energiekosten,
schwächeres Produktivitätswachstum,
und ein immer dringenderer Bedarf, mehr für Verteidigung, Infrastruktur, die Alterung und die Energiewende auszugeben.
Die demografische Rechnung wird brutal
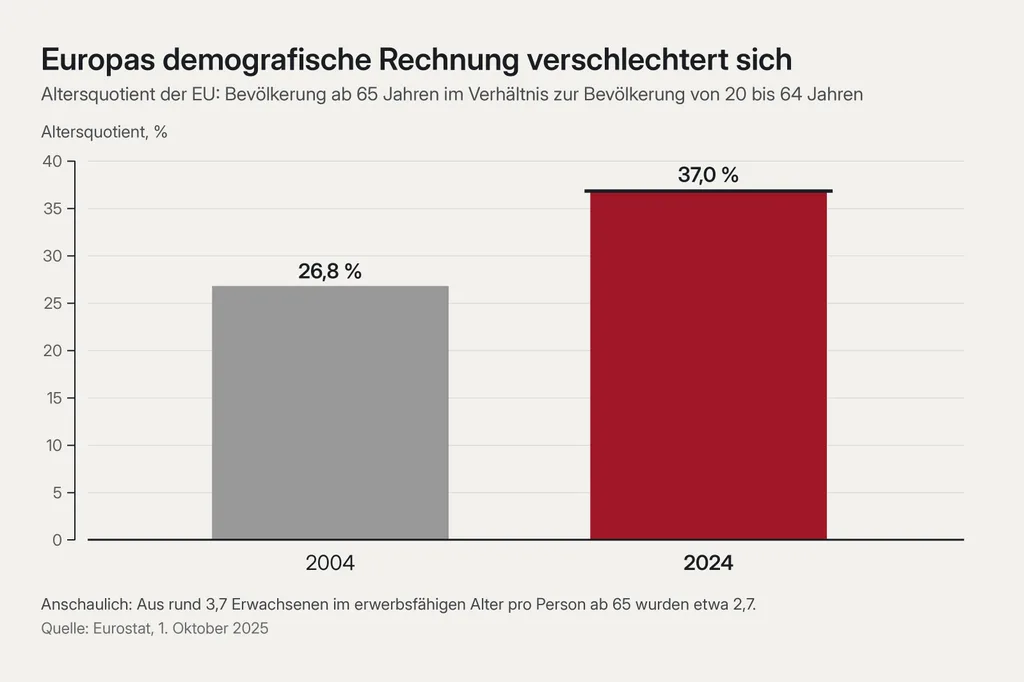
Der Altersquotient der EU stieg von 26,8 Prozent im Jahr 2004 auf 37,0 Prozent im Jahr 2024.
In gewöhnliche Sprache übersetzt: Auf jede Person ab 65 kamen in Europa einst rund 3,7 Erwachsene im erwerbsfähigen Alter, zuletzt noch etwa 2,7.13
Das ist kein Argument gegen alte Menschen.
Es ist Arithmetik.
Renten und Gesundheitsversorgung werden aus einer Mischung von heutigen Erwerbstätigen, angesammeltem Kapital und öffentlicher Verschuldung finanziert.
Wenn die Zahl der Pensionierten im Verhältnis zur Bevölkerung im Erwerbsalter steigt, gerät jeder dieser Mechanismen stärker unter Druck.
Das macht Produktivitätswachstum wichtiger, nicht weniger wichtig.
Und doch altert Europa genau in der Zeit, in der seine Produktivität enttäuscht.
Hier wird das Generationenargument real – aber es muss präzise bleiben
Dieses Problem hat eine berechtigte Generationendimension.
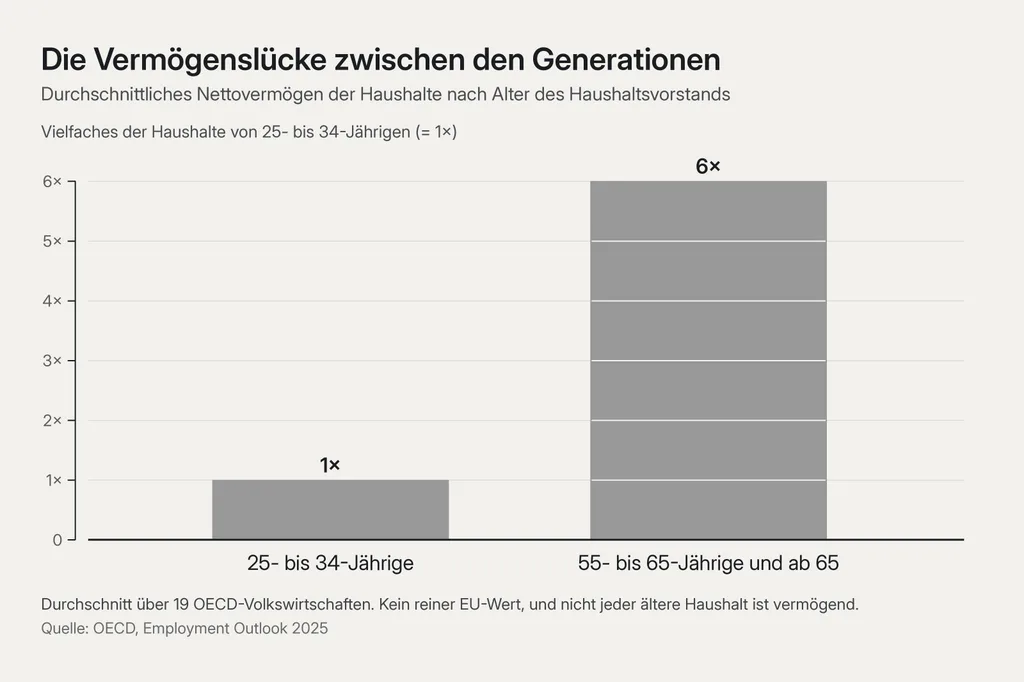
In 19 OECD-Volkswirtschaften besitzen Haushalte, an deren Spitze Menschen zwischen 55 und 65 oder ab 65 Jahren stehen, im Durchschnitt rund das Sechsfache des Nettovermögens von Haushalten, an deren Spitze 25- bis 34-Jährige stehen.
Die OECD findet zudem Hinweise darauf, dass die Vermögenslücke zwischen den Generationen in den meisten Ländern, für die lange historische Vergleiche vorliegen, mit der Zeit grösser geworden ist.14
Das hat politische Folgen.
Ältere Bürgerinnen und Bürger besitzen eher Wohneigentum.
Sie hängen stärker am Wert von Vermögensanlagen.
Sie sind stärker auf Renten- und Gesundheitssysteme angewiesen.
Sie haben in der Regel mehr Vermögen zu schützen.
Jüngere sind stärker auf Löhne, verfügbaren Wohnraum, wirtschaftliche Mobilität und künftiges Wachstum angewiesen.
Diese Interessen stehen sich nicht automatisch gegenüber.
Deckungsgleich sind sie aber auch nicht.
Und alternde Demokratien geben den Präferenzen älterer Wählerinnen und Wähler zwangsläufig mehr Gewicht.
Es ist deshalb völlig vernünftig zu fragen, ob die politische Ökonomie Europas zunehmend darauf ausgerichtet ist, angesammelte Vermögen und Ansprüche zu schützen, statt Neubau, neue Unternehmen, Mobilität auf dem Arbeitsmarkt und produktive Investitionen zu maximieren.
Was die Daten nicht belegen, ist eine bewusste Verschwörung einer «Boomer-Elite», die das System nur noch so lange erhalten will, bis sie stirbt.
Eine solche Behauptung bräuchte Belege für eine Absicht, und die können makroökonomische Daten nicht liefern.
Zum Glück braucht es gar keine Verschwörung.
Systeme können allein über Anreize zerstörerische Ergebnisse hervorbringen.
Eine Hausbesitzerin stimmt gegen neue Wohnungen, weil die Knappheit den Wert ihres Hauses stützt.
Ein etabliertes Unternehmen unterstützt Regeln, die neuen Konkurrenten den Eintritt erschweren.
Eine Regierung schützt Rentenversprechen, weil Kürzungen an der Urne Gift sind.
Eine Aufsichtsbehörde fügt noch eine Verfahrensschicht hinzu, weil eine unsichtbare verpasste Chance politisch weniger kostet als ein einziges sichtbares Versagen.
Eine Bank finanziert lieber bewährte Sicherheiten, weil das sicherer ist als unsichere Innovation.
Jede dieser Entscheidungen kann für sich vernünftig sein.
Zusammen können sie Stillstand erzeugen.
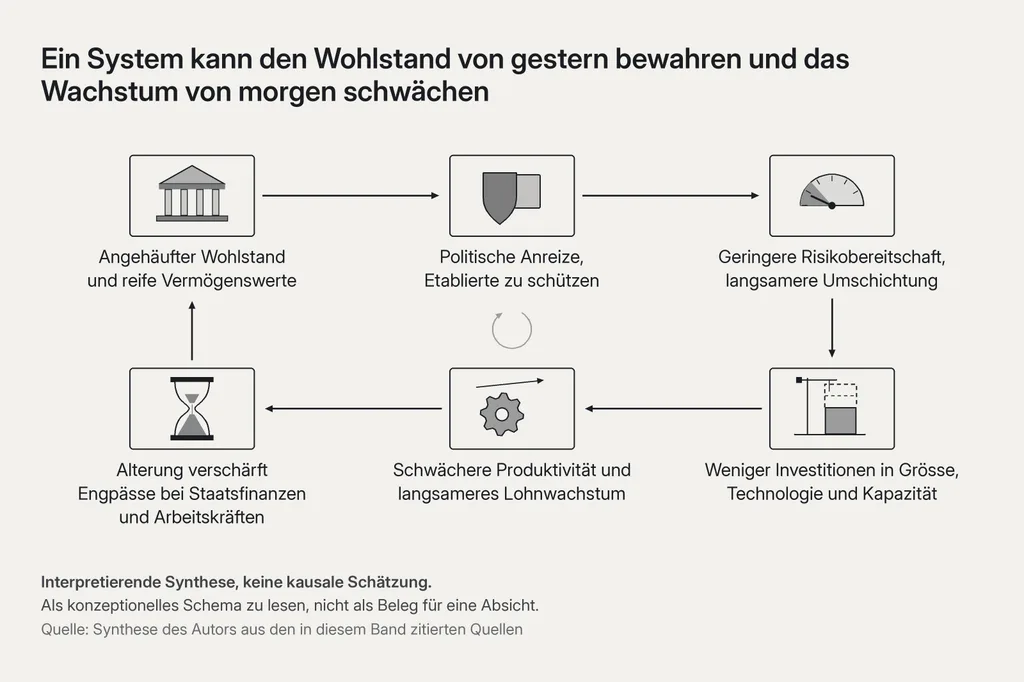
Das ist ein ernsterer Vorwurf als Egoismus einer Generation.
Denn er beschreibt ein System, das weiterlaufen kann, ohne dass irgendjemand das Endergebnis bewusst wählt.
Migration passt in keine der beiden politischen Erzählungen
Europas Migrationsdebatte wird oft auf zwei Parolen reduziert.
Die eine Seite stellt Migration als wirtschaftliche Notwendigkeit dar.
Die andere als Ursache des Stillstands.
Beides greift zu kurz.
2024 wanderten 4,2 Millionen Menschen aus Nicht-EU-Ländern in die EU ein, weitere 1,5 Millionen zogen zwischen EU-Mitgliedstaaten um. Eurostat weist bei der Zahl für Nicht-EU-Länder auf methodische Ausschlüsse hin, unter anderem bei der Erfassung mancher Asylsuchender und von Menschen mit vorübergehendem Schutz.15
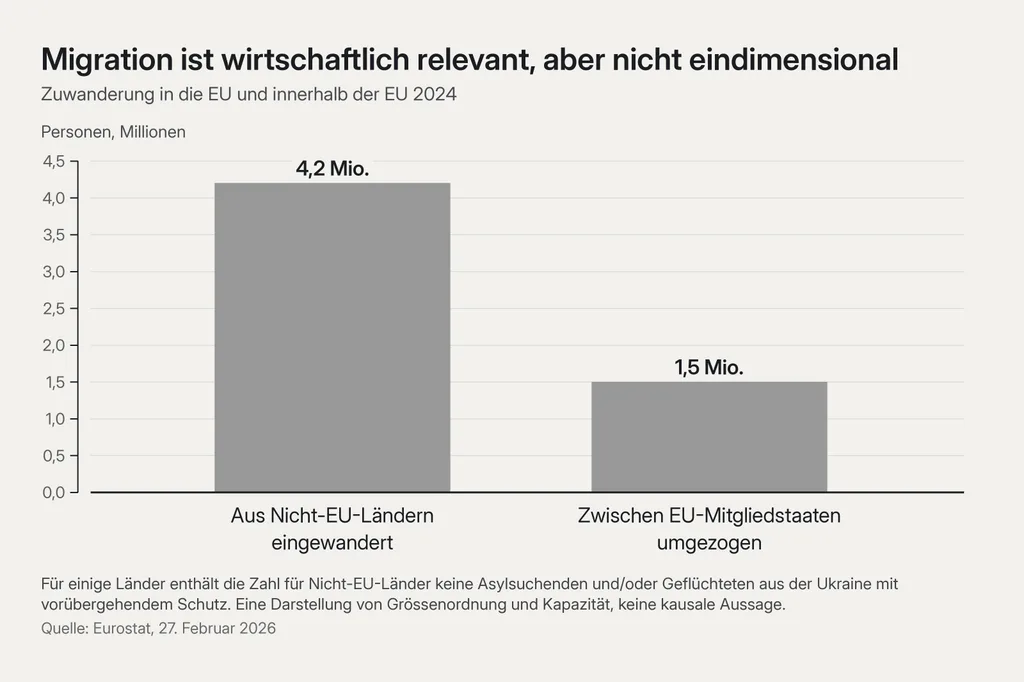
Diese Grössenordnung ist wirtschaftlich bedeutsam.
Migration kann aber das gesamte BIP steigern, ohne automatisch das BIP pro Kopf zu verbessern.
Sie kann das Arbeitskräfteangebot vergrössern und zugleich die Nachfrage nach Wohnraum, Verkehr, Schulen und Gesundheitsversorgung erhöhen.
Sie kann den demografischen Druck mildern und gleichzeitig vor Ort die Infrastruktur belasten.
Eine IWF-Studie schätzte, dass rund zwei Drittel der zwischen 2019 und 2023 in der EU geschaffenen Stellen von Bürgerinnen und Bürgern aus Nicht-EU-Staaten besetzt wurden, während die Arbeitslosigkeit unter EU-Bürgern historisch tief blieb.
Dieselbe Studie schätzte, dass eine stärker als erwartet ausgefallene Migration das Produktionspotenzial des Euroraums bis 2030 um rund 0,5 Prozent erhöhen könnte.16
Das belegt einen wirtschaftlichen Nutzen.
Es belegt nicht, dass jede Migrationspolitik optimal ist.
Die wirtschaftlich nützlichen Fragen sind genauer:
Welche Fähigkeiten kommen an?
Wie schnell werden sie anerkannt?
Wie viele Migrantinnen und Migranten arbeiten?
Mit welcher Produktivität?
Wie hoch ist ihr fiskalischer Beitrag über das ganze Leben gerechnet?
Wie viel zusätzlicher Wohnraum wird gebaut?
Wie schnell wächst die Infrastruktur mit?
Was geschieht mit dem BIP pro Kopf und nicht bloss mit dem gesamten BIP?
Eine Regierung, die die Bevölkerung wachsen lässt, ohne die produktiven Kapazitäten auszubauen, kann das BIP in den Schlagzeilen besser aussehen lassen und gleichzeitig die Knappheit verschärfen, die die Bürgerinnen und Bürger im Alltag erleben.
Diese Möglichkeit verdient Messung statt Ideologie.
Europa weiss es
Der vielleicht vernichtendste Teil dieser Geschichte ist, dass kaum etwas davon unbekannt ist.
Mario Draghis Bericht zur Wettbewerbsfähigkeit kam zum Schluss, dass die EU jedes Jahr zusätzliche Investitionen von 750–800 Milliarden Euro bräuchte, um ihre bestehenden Ziele bei Wettbewerbsfähigkeit, Digitalisierung, Energie und Sicherheit zu erreichen.
Das ist eine aussergewöhnliche Zahl.
Sie bedeutet eine Investitionsanstrengung, wie Europa sie seit den 1960er- und 1970er-Jahren nicht mehr gesehen hat.17
Der IWF hat Europas Problem als «policy drift» beschrieben, als ein politisches Abdriften.
Seine Simulationen zeigen: Ohne stärkeres Wachstum, fiskalische Anpassung und Reformen könnte die Schuldenquote des durchschnittlichen europäischen Landes bis 2040 rund 130 Prozent des BIP erreichen.18
Die Diagnose liegt vor.
Die Berichte liegen vor.
Die Konferenzen finden statt.
Die Positionspapiere sind geschrieben.
Was fehlt, ist nicht das Bewusstsein.
Es ist die Umsetzung.
Der gefährliche Trost des angesammelten Wohlstands
Wohlstand kann Schwäche lange verdecken.
Eine Familie mit einem grossen Erbe kann einen eindrucksvollen Lebensstil pflegen und dabei vom Kapital zehren.
Ein Unternehmen kann seine Gewinne jahrelang schützen, indem es zu wenig investiert.
Ein Land kann seinen Lebensstandard halten, indem es Schulden macht, angesammeltes Vermögen besteuert, Arbeitskräfte holt und die Infrastruktur so allmählich verschleissen lässt, dass es kaum jemand bemerkt.
Keine dieser Strategien scheitert sofort.
Genau das ist das Problem.
Ein Niedergang lässt sich politisch am leichtesten hinnehmen, wenn er schleichend kommt.
Die Strassen funktionieren noch.
Die Universitäten geniessen noch Ansehen.
Die Spitäler funktionieren noch.
Die alten Firmen gibt es noch.
Die Häuser sind mehr wert als je zuvor.
Die Rente kommt jeden Monat.
Es gibt keinen Tag, an dem die Gesellschaft eine Mitteilung erhält:
Ihr habt aufgehört, die Zukunft zu bauen.
Stattdessen merken junge Familien, dass sie sich kein Eigenheim leisten können.
Gründerinnen und Gründer stellen fest, dass das Wachstumskapital in Amerika liegt.
Industrieunternehmen bauen das nächste Werk dort, wo Energie günstiger ist.
Forschende wechseln in besser finanzierte Labors.
Softwarefirmen verkaufen früher, weil der Heimmarkt zersplittert ist.
Regierungen entdecken, dass jedes Budget schon verplant ist.
Und irgendwann sagt ein Banker im Fernsehen, Europa verbrauche Wohlstand, statt ihn zu schaffen.
Der Satz wirkt beleidigend.
Dann schaut jemand die Zahlen an.
Polen ist der wichtigste Einwand
Wer ernsthaft über europäischen Stillstand streiten will, kommt an Polen nicht vorbei.
Denn Polen zeigt, dass Geografie kein Schicksal ist.
Sein reales BIP pro Kopf hat sich zwischen 2005 und 2024 mehr als verdoppelt.4
Die Gründe liegen auf der Hand: Konvergenz, EU-Integration, Kapitalzuflüsse, ein tieferes Ausgangseinkommen und eine andere Entwicklungsstufe.
Das macht das Beispiel aber nicht weniger wertvoll.
Es macht es wertvoller.
In Europa gibt es wirtschaftliche Umfelder, die zu kräftigem Aufholen, zu Investitionen und zu Produktivitätswachstum fähig sind.
Auch Spaniens jüngste Entwicklung stellt die Erzählung vom gleichförmigen europäischen Niedergang in Frage.
Der richtige Schluss kann deshalb nicht lauten:
Europa kann nicht wachsen.
Er muss lauten:
Europa hat zu viele reife Volkswirtschaften in Strukturen abgleiten lassen, die echtes Wachstum unnötig schwer machen.
Das heisst: Das Problem lässt sich ändern.
Was Europa wählen müsste
Die Rezepte sind kein Geheimnis.
Europa braucht reichlich Energie.
Es braucht Netze und Kraftwerke, die Elektrifizierung, industrielle Produktion und Rechenleistung tragen können.
Es braucht Wohnungsbau in einem Ausmass, das es Menschen erlaubt, in produktive Städte zu ziehen, ohne die Hälfte ihres Einkommens zu opfern.
Es braucht einen Kapitalmarkt, der ein europäisches Unternehmen von der Seed-Runde bis zur globalen Grösse finanzieren kann.
Es braucht einen echten Binnenmarkt für Dienstleistungen und digitale Geschäfte, nicht siebenundzwanzig benachbarte Märkte mit sich überlagernden Reibungen.
Es braucht eine öffentliche Beschaffung, die Märkte für europäische Technologie schafft statt Papierkram für europäische Anbieter.
Es braucht eine Einwanderungspolitik, die auf wirtschaftliche Integration und staatliche Leistungsfähigkeit ausgerichtet ist statt auf Parolen.
Es braucht Renten- und Finanzsysteme, die der demografischen Wirklichkeit ins Auge sehen.
Es muss produktive Investitionen stärker belohnen als Knappheit.
Und es muss aufhören, jeden Versuch, etwas Neues zu bauen, als Risiko zu behandeln und den Stillstand als sichere Wahl.
Denn Stillstand ist nicht sicher.
Er schiebt das Risiko bloss in die Zukunft.
Ermotti lag fast richtig
Europa wächst.
Das ist wichtig.
Genauigkeit ist wichtig.
Seine tiefere Beobachtung lässt sich aber schwer abtun.
Die Vereinigten Staaten sind ausserordentlich gut darin geworden, aus Kapital, Talent, Technologie und Grösse neuen Wohlstand zu machen.
Grosse Teile Asiens legen weiterhin rasch zu.
Europa ist reich genug, um seinen relativen Abstieg zu verbergen.
Noch.
Die Gefahr ist nicht, dass Europa morgen aufwacht und feststellt, dass es arm geworden ist.
Die Gefahr ist, dass es in zwanzig Jahren aufwacht und feststellt, dass der Wohlstand, den es jahrzehntelang beschützt hat, von einer Wirtschaft erarbeitet wurde, die es nicht mehr aufzubauen weiss.
Europa muss nicht Amerika werden.
Es muss den sozialen Schutz nicht aufgeben.
Es muss weder Institutionen noch Arbeitnehmerrechte noch Lebensqualität einer Wachstumszahl fürs Quartal opfern.
Aber ein Sozialmodell kann nur verteilen, was eine Wirtschaft hervorbringt.
Und eine Zivilisation, die ihre Zukunft selbst wählen will, muss fähig bleiben, sie zu bauen.
Europa ist nicht arm.
Europa lebt von gestern.
Die Frage ist, wie viel von morgen wir auszugeben bereit sind, bevor wir den Kurs ändern.
Quellen
Footnotes
-
CNBC, Squawk on the Street. Interview mit Sergio Ermotti, 6. Oktober 2026. Wortlaut gemäss dem Transkript-Index der Sendung: 10am Hour: UBS CEO on US growth, Russia plague risks, nuclear power deal. AWP-Bericht über dasselbe Interview: UBS-Chef Ermotti: Müssen in den USA vertreten sein. Abgerufen am 7. Oktober 2026. ↩ ↩2
-
AWP, via cash. UBS-Chef Ermotti: Müssen in den USA vertreten sein. 6. Oktober 2026. Ebenfalls erschienen bei finanzen.ch: UBS-Chef Ermotti: Müssen in den USA vertreten sein. Abgerufen am 7. Oktober 2026. ↩
-
Weltbank, World Development Indicators. GDP per capita, PPP (constant 2021 international $), NY.GDP.PCAP.PP.KD. Werte für 2025, gerundet. Abgerufen am 7. Oktober 2026. ↩
-
Weltbank, World Development Indicators. GDP per capita (constant 2015 US$), NY.GDP.PCAP.KD. Kumulierte Veränderung berechnet als (Wert 2024 ÷ Wert 2005 − 1) × 100. Misst das reale Wachstum innerhalb jeder Volkswirtschaft, keine Rangliste des Lebensstandards zwischen Ländern. Abgerufen am 7. Oktober 2026. ↩ ↩2
-
Internationaler Währungsfonds. World Economic Outlook Update, July 2026: Global Economy in Crosscurrents of War and Technology. Juli 2026. Länderangaben: Deutschland, Frankreich, Italien, Artikel-IV-Konsultation 2026, Euroraum, Konsultation 2026. Prognosen, keine beobachteten Ergebnisse. Abgerufen am 7. Oktober 2026. ↩
-
Europäische Zentralbank, Economic Bulletin Issue 6/2024. Labour productivity growth in the euro area and the United States: short and long-term developments. Viertes Quartal 2019 bis zweites Quartal 2024, pro geleisteter Arbeitsstunde. Abgerufen am 7. Oktober 2026. ↩
-
OECD. OECD Compendium of Productivity Indicators 2026; Kapitel Productivity growth in a challenging global environment. Niveauvergleich in konstanter Kaufkraft von 2020. Abgerufen am 7. Oktober 2026. ↩
-
Europäische Zentralbank, Economic Bulletin Issue 2/2025. Business investment: why is the euro area lagging behind the United States?. Viertes Quartal 2021 bis viertes Quartal 2024. Die Investitionsgrössen lassen einige volatile Komponenten weg, im Euroraum unter anderem das geistige Eigentum in Irland. Abgerufen am 7. Oktober 2026. ↩
-
Europäische Zentralbank. AI and the euro area economy. 23. März 2026. Anteil digitaler Investitionen an allen Investitionen, 2024 und 2025. Abgerufen am 7. Oktober 2026. ↩
-
Europäische Zentralbank, Economic Bulletin Issue 5/2026. Europe’s venture capital gap and the financing of high-growth firms. Auf Basis von PitchBook-Daten zu Risikokapitalfonds, die sich zwischen 2015 und 2025 an mindestens einer Finanzierungsrunde beteiligt haben. Abgerufen am 7. Oktober 2026. ↩ ↩2
-
Europäische Investitionsbank. EIB Investment Survey 2024; Übersicht für die EU. Abgerufen am 7. Oktober 2026. ↩ ↩2
-
Internationale Energieagentur. Electricity 2025 — Demand; Electricity Mid-Year Update 2025 — Executive summary. Durchschnittswerte für energieintensive Industrien; die Preise einzelner Unternehmen weichen ab. Abgerufen am 7. Oktober 2026. ↩
-
Eurostat. Old-age dependency growing across EU regions. 1. Oktober 2025. Bevölkerung ab 65 Jahren im Verhältnis zur Bevölkerung von 20 bis 64 Jahren. Abgerufen am 7. Oktober 2026. ↩
-
OECD. OECD Employment Outlook 2025, Abschnitt 2.4.2. Durchschnitt über 19 OECD-Volkswirtschaften; kein reiner EU-Wert. Abgerufen am 7. Oktober 2026. ↩
-
Eurostat. Eurostat-Meldung vom 27. Februar 2026. Für einige Länder enthält die Zahl von 4,2 Millionen keine Asylsuchenden und/oder Geflüchteten aus der Ukraine mit vorübergehendem Schutz. Abgerufen am 7. Oktober 2026. ↩
-
Internationaler Währungsfonds, Working Paper. Migration into the EU: Stocktaking of Recent Developments and Macroeconomic Implications. September 2024. Working Papers geben die Analyse der Autorinnen und Autoren wieder, nicht zwingend die Sicht des Exekutivdirektoriums oder der Leitung des IWF. Abgerufen am 7. Oktober 2026. ↩
-
Europäische Kommission. The Draghi report on EU competitiveness; Rede von Mario Draghi zur Vorstellung des Berichts. Ein geschätzter Investitionsbedarf, keine Prognose der tatsächlichen Investitionen. Abgerufen am 7. Oktober 2026. ↩
-
Internationaler Währungsfonds. Regional Economic Outlook for Europe, October 2025 — Overcoming Europe’s Policy Drift: From Recognition to Action; Europe’s Fiscal Squeeze: Tackling Rising Spending Pressures, 2026. Die 130 Prozent sind ein stilisiertes Szenario ohne politische Gegenmassnahmen, nicht die Basisprognose des IWF. Abgerufen am 7. Oktober 2026. ↩